
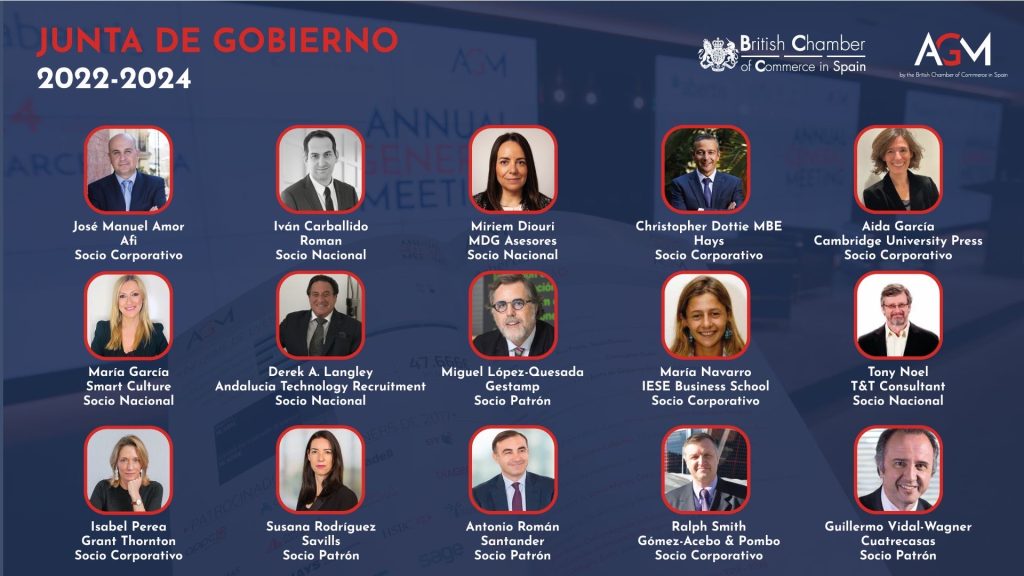
Miriem Diouri García nombrada miembro de la Junta se Gobierno Nacional de la Cámara Británica en España.
Miriem Diouri García, socia de MDG Advisors, es nombrada miembro de la Junta se Gobierno Nacional de la Cámara Británica en España.
Miriem Diouri García, socia de MDG Advisors, es nombrada miembro de la Junta se Gobierno Nacional de la Cámara Británica en España.
¿Por qué el mejor momento para hacer la regularización es ahora, antes de que la norma sea firme?
El pasado mes de enero, el Tribunal de Justicia de la Unión Europea determinó que tanto el modelo 720, dónde se declaran de bienes y derechos situados en el extranjero, como el sistema sancionador derivado del mismo, eran contrarios al Derecho de la Unión, por imponer una carga excesiva para el ciudadano y establecer restricciones a la libre circulación de capitales.
Ahora, la Agencia Tributaria española ha aprovechado la tramitación en el Senado de la modificación de la Ley del Impuesto sobre Sociedades y el texto refundido de la Ley del Impuesto sobre la Renta de no Residentes para introducir una serie de modificaciones que adecúen la declaración de bienes y derechos en el extranjero a la sentencia del TJUE.
Mientras tanto, creemos que para los contribuyentes que no hayan presentado la declaración en plazo, sería un buen momento para hacerlo, desde la publicación de la sentencia hasta que se apruebe la nueva, por los siguientes motivos:
Además, no habrá que pagar por la ganancia no justificada de patrimonio si se puede probar que el bien o derecho se adquirió en un ejercicio prescrito, es decir, adquirido hace más de 4 años.
Podrían aplicar las sanciones fijas que regula la Ley General Tributaria de 100€ (Art. 198.2) pero lo especial prima sobre lo general por lo que, en principio, no se activaría esta sanción.
Desde MDG Asesores estamos a la disposición de todos nuestros clientes que desean regularizar su situación, estudiando cada caso concreto y analizamos todas las vías posibles.
Equipo MDG.
Como avanzábamos anteriormente en nuestro blog, el 13 de marzo de 2021 se aprobó el Acuerdo internacional en materia de fiscalidad y doble imposición entre España y Reino Unido en relación a Gibraltar, suponiendo un punto de inflexión en el tratamiento fiscal de las personas físicas y jurídicas que tengan relación tributaria con Gibraltar.
El acuerdo, que entró en vigor el pasado 1 de enero de 2022 para aquellos ejercicios cuyo año fiscal coincide con el año natural, establece nuevos mecanismos para el tratamiento de residencia fiscal de personas físicas y jurídicas, además de regular un nuevo procedimiento de cooperación administrativa para intercambio de información.
En cuanto a la finalidad del Acuerdo tiene como objetivo la mitigación o supresión del fraude fiscal y los efectos negativos derivados a la hacienda pública española como consecuencia de los beneficios fiscales característicos de Gibraltar que se venían dando hasta ahora.
Asimismo, se establecen unas reglas para solventar cualquier conflicto en relación a la residencia fiscal de las personas físicas y, evitar a su vez, que sociedades con residencia fiscal en Gibraltar realicen actividades económicas en España.
Las personas jurídicas constituidas de acuerdo a la normativa interna de Gibraltar, tendrán su residencia exclusiva en España en los siguientes casos:
El punto 3 y 4 no será de aplicación a personas jurídicas constituidas en Gibraltar antes del 6 de noviembre de 2018 y que a 31 de diciembre de 2018 demuestren conjuntamente que:
El artículo 2.1 del Acuerdo establece que tendrán residencia fiscal exclusiva en España en cualquiera de las siguientes circunstancias:
En cuanto al traslado de residencia, cabe mencionar que los nacionales españoles que trasladen su residencia con posterioridad a la fecha de la firma del Acuerdo y los nacionales no españoles que hayan pasado al menos un ejercicio fiscal completo en España, no perderán la residencia fiscal de España durante el periodo fiscal en el que se produzca el cambio de residencia y los cuatro ejercicios fiscales siguientes.
Del mismo modo ocurre para los gibraltareños que hayan pasado, al menos, cuatro años en España. No perderían su residencia fiscal española hasta pasados cuatro ejercicios siguientes al traslado de residencia a Gibraltar.
El Acuerdo establece mecanismos para la supresión de la doble imposición (Art. 2.3), de conformidad con lo dispuesto en su legislación interna. Así, en el caso de España, se establece una doble imposición internacional prevista en el artículo 80 LIRPF o 31 y 32 LIS.
Asimismo, se establece mecanismos de cooperación administrativa e intercambio de información fiscal en materia fiscal e intercambio de información, conforme al artículo 3 del Acuerdo.
Este Acuerdo supone un antes y un después para la supresión del beneficio fiscal gibraltareño y la pérdida de su condición de paraíso fiscal que, señalamos, sigue constando como tal en la lista de paraísos fiscales del R.D. 1080/1991 modificado por el R.D. 116/2003.
Además, esta normativa es un primer paso para estrechar relaciones internacionales entre España y Reino Unido y su búsqueda de intereses comunes en relación a Gibraltar.
Por último, destacar que esta regulación supone un antes y un después en la tributación de las organizaciones que intentaban beneficiarse del 10% o 20% gibraltareño pese a realizar el grueso de sus operaciones en España o teniendo bienes inmuebles en este país, ya que, con este Convenio, se deja de lado los aspectos formales de la constitución o la gestión de la organización para pasar a tener la residencia fiscal donde materialmente tenga el grueso económico o su gestión y, por consiguiente, su tributación.
Leticia Cayuela, socia del área de Tax & QC es nombrada miembro de la Junta de Expertos Nacionales de la Asociación Española de Asesores Fiscales (AEDAF).
La AEDAF es un grupo de asesores fiscales a nivel nacional que ponen en valor las mejores herramientas fiscales y tributarias en pro de otorgar la máxima experiencia al asociado y, a su vez, trata de conseguir un sistema tributario de calidad y justo a través de su contribución.
Asimismo, para dar visibilidad a los asociados menores de 40 años y luchar por unos intereses comunes, esta Asociación ha creado el “Grupo de Jóvenes AEDAF” a nivel nacional donde Leticia Cayuela ha pasado a formar parte de él junto con otros diez jóvenes, tras reunir los requisitos académicos y profesionales exigidos por la misma.
Para MDG Asesores esto supone dar un paso más en su compromiso y experiencia en materia de Compliance y Tax y un avance en la calidad de su servicio de la mano de grandes profesionales.
Link de interés: https://www.aedaf.es/es/cai-y-secciones/grupo-de-jovenes-573
Equipo MDG.
Leticia es diplomada en Ciencias Empresariales por la Universidad de Almería, y Licenciada en Economía por la Universidad de Málaga. Amplió su formación académica cursando el Máster en Finanzas, Banca y Seguros de la Universidad de Málaga. Con una clara vocación por el área de tributación de empresas y particulares, cursó el Máster en Asesoría Fiscal impartido por la Universidad a Distancia de Madrid – Centro de Estudios Financieros (UDIMA-CEF).
Leticia se incorporó al despacho MDG Advisors en octubre 2012, firma donde ha desarrollado la práctica totalidad de su carrera profesional, contando con una amplia y dilatada experiencia en el ámbito de la fiscalidad, tanto internacional como nacional, y en materia de tributación de empresas.
Recientemente, desde MDG Asesores hemos ganado un nuevo caso frente al Tribunal Económico Administrativo Regional (en adelante, TEAR) en relación a los plazos que tiene la Agencia Tributaria para realizar la notificación de la providencia de apremio al contribuyente y su impugnación.
En este caso concreto, el 15/05/2020 se solicitó aplazamiento para el pago del Impuesto de No Residentes en relación a la ganancia patrimonial obtenida por la venta de una villa. Frente a esta solicitud, el 24/08/2020, la Agencia Tributaria realizó requerimiento de datos donde disponíamos de 10 días hábiles para la contestación al mismo.
El 03/09/2020 se solicitó ampliación de plazo para contestar a dicho requerimiento, prorrogándose dicho plazo hasta el 25/09/2020. La Agencia Tributaria hizo caso omiso a dicha ampliación, por lo que en el último día del plazo se optó por realizar el pago de la deuda en su totalidad.
La problemática del caso se presenta cuando la Agencia Tributaria, considerando inatendido el requerimiento, acuerda el 15/09/2020 archivar la solicitud de aplazamiento, pero notificando al contribuyente el 9 de noviembre de 2020, un mes y medio después aproximadamente de que el contribuyente hubiese saldado la deuda con la Agencia Tributaria.
Desde MDG Asesores inte rpusimos reclamación ante el Tribunal Económico-Administrativo Regional de Andalucía frente al 5% de recargo ejecutivo impuesto por la Agencia Tributaria y basándonos en el artículo 167.3 de la Ley General Tribunal cuyo precepto establece que “contra la providencia de apremio sólo serán admisibles los siguientes motivos de oposición: a) extinción total de la deuda […]”; ya que la deuda había quedado pagada íntegramente dentro del periodo voluntario antes de que se diese resolución a la solicitud de aplazamiento de pago.
Recientemente, el TEAR ha dictado resolución frente a este procedimiento recaudatorio, habiendo estimado nuestra reclamación y anulando el acto impugnado, por lo que nuestro cliente recibirá próximamente el recargo ejecutivo que tuvo que abonar ilegítimamente por un importe de 89.206,47 Euros.
Desde MDG Asesores estudiamos cada caso concreto y analizamos todas las vías posibles conforme al Derecho tributario para ayudar a nuestros clientes a obtener la estimación de sus reclamaciones y a obtener la devolución de pagos realizados indebidamente.
Puedes encontrar la resolución íntegra pinchando aquí.
Equipo MDG.
Varapalo de la Unión Europea a Hacienda: el Tribunal de Justicia de la Unión Europea (TJUE) ha declarado ilegal parte de la regulación del Modelo 720 que obliga a los contribuyentes a declarar los bienes en el extranjero que superen la cuantía de 50.000€.
El TJUE entiende que, pese a ser un modelo meramente informativo, hay varias cuestiones jurídicas que lo ponen en entredicho, que son las siguientes:
En cuanto a la continuidad del modelo 720, el Gobierno ya ha anunciado que va a seguir vigente, a excepción de las modificaciones oportunas a realizar para adaptarse al pronunciamiento del Alto Tribunal europeo.
Si eres obligado tributario de este modelo y quieres resolver las dudas o consultas que te hayan podido surgir, no dudes en ponerte en contacto con nuestro Equipo para solventar las mismas y analizar lo mejor que proceda conforme a Derecho. Desde MDG Asesores estaremos encantados de ayudarte.
Equipo MDG.