

Compra con el tipo reducido de ITP al 2% e incompatibilidades
El artículo 36 de la Ley del Texto Refundido de las disposiciones dictadas por la Comunidad Autónoma de Andalucía en materia de Tributos cedidos, aprobado en el Decreto Legislativo 1/2018, de 19 de junio, modificado por el Decreto Ley 1/2019, de 9 de Abril, establece un tipo reducido del 2% para adquisiciones de inmuebles en la Junta de Andalucía, cumpliendo ciertos requisitos.
Como el propio nombre del artículo indica, este tipo reducido fue aprobado para la reventa de inmuebles por profesionales del sector inmobiliario, con objeto de incentivar dicho mercado.
En el mundo del asesoramiento fiscal existe un tema que siempre ha generado profunda controversia: ¿se puede alquilar un inmueble en cuya adquisición, el propietario se ha beneficiado del tipo reducido?
A nuestro modo de ver, no sería posible por los siguientes motivos fundamentalmente:
- Uno de los requisitos para la aplicación del citado beneficio fiscal es que el inmueble se incorpore al activo circulante de la sociedad, para así estar disponible para su reventa. Sin embargo, un inmueble en alquiler, no puede formar parte del activo circulante de una entidad y debería ser contabilizado como activo fijo, por lo que este requisito resultaría incumplido.
- El único objetivo de la adquisición del inmueble debe ser su reventa, lo cual es contrario a la puesta del inmueble en el mercado de alquiler.
Pues bien, este criterio ha sido el defendido y mantenido por la Administración Tributaria de la Junta de Andalucía desde el ejercicio 2015 hasta la actualidad, habiendo tenido conocimiento nuestra firma de la recepción de estas liquidaciones por contribuyentes durante el presente ejercicio 2023.
Esperamos que esta información haya sido de su interés. Quedamos a su disposición para cualquier consulta.
10 consejos tributarios del Visado Nómada Digital (DNV) y la Ley Beckham.
1/ Si me aceptan el DNV, ¿sería residente fiscal en España en el año de la concesión?
El DNV no convierte a nadie en residente fiscal en España. El hecho de ser titular de una DNV no implica tener que tributar en nuestro país.
2/ En caso de ser aceptado por la DNV, ¿me acogería al régimen de la Ley Beckham?
Los titulares de DNV no están acogidos automáticamente al régimen de la Ley Beckham. El Régimen Especial del Impuesto sobre la Renta de las Personas Físicas en España (artículo 93 de la Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas ) requiere que una persona física siga un proceso de solicitud específico.
3/ ¿Qué implicaciones tiene el DNV en el régimen de la Ley Beckham?
La aceptación del DNV presupone el cumplimiento de los requisitos de la normativa de la Ley Beckham, pero son procesos distintos y ambos deben llevarse a cabo por separado.
4/ ¿Se presume que se cumplen los requisitos de la Ley Beckham en todos los casos en que se acepta el DNV?
No, la presunción sólo se aplica en el caso de un trabajador de una empresa no residente en España que se traslada a España por motivos laborales.
5/ Si soy autónomo en el extranjero y vengo a España, ¿me concederán el DNV y el régimen de la Ley Beckham?
El DNV tendría que ser aceptado por Extranjería, mientras que, en este caso, no se presumiría el cumplimiento de los requisitos del régimen de la Ley Beckham. Por tanto, la solicitud de la Ley Beckham no podría seguir la vía del DNV. En este caso, recomendamos encarecidamente consultar con un asesor fiscal.
6/ Si soy autónomo en una empresa no residente en España, ¿puedo obtener el DNV?
Sí, podrías obtener el DNV pero, al igual que en el caso anterior, no se presume que cumplas los requisitos para acogerte al régimen de la Ley Beckham, por lo que tendrías que realizar el trámite acreditando todos los requisitos para ello.
7/ ¿Cómo puedo saber si soy residente fiscal en España?
Para ser residente fiscal en España debe permanecer en territorio español más de 183 días al año; o bien sus intereses económicos o el núcleo principal de su actividad deben estar situados en España.
8/ Si soy nacional de un Estado miembro de la UE, ¿puedo beneficiarme del DNV?
No, el DNV se concede a aquellas personas que no sean nacionales de la UE, ya que si eres nacional de un estado miembro de la Unión Europea, existe libre circulación de personas y de capital en territorio europeo.
9/ Si estoy acogido al régimen de la Ley Beckham, ¿puedo solicitar el DNV?
El régimen de la Ley Beckham tiene efectos fiscales en España, mientras que el DNV regula su situación de residencia en España. Si usted procede de un país no comunitario y desea trasladarse a España, deberá obtener primero un VISADO y después decidir si desea solicitar el Régimen Beckham o no.
10/ ¿Debo seguir contratado por la empresa no residente en España si me han aceptado el DNV?
El DNV está pensado para teletrabajadores internacionales que vienen a España a teletrabajar. El DNV regularía tu situación de residencia en España, por lo que sería recomendable seguir contratado por la empresa no residente, ya que de lo contrario su situación de residencia podría cambiar.
El Modelo D4 y su importancia en las inversiones extranjeras
A la vuelta de las vacaciones y al inicio del nuevo curso, nos podemos encontrar con una obligación mercantil que, pese a estar alejada de las obligaciones fiscales, tributarias o societarias que deben darse cumplimiento ante la Agencia Tributaria, Seguridad Social o Registro Mercantil, tiene una gran importancia debido a su carácter informativo ante el Ministerio de Industria, Comercio y Turismo.
El Modelo D4 es una memoria anual relativa al desarrollo de la inversión extranjera en empresas españolas existiendo un plazo de presentación de 9 meses a contar desde el cierre del ejercicio en cuestión. Por ello, el plazo de presentación finalizaría el próximo 30 de septiembre para aquellas empresas que su ejercicio económico coincida con el año natural.
Esta Memoria anual es de carácter obligatorio para determinadas sociedades que reúnan una serie de requisitos en relación al capital o fondos propios y a su participación por parte de entidades no residentes en España, debiendo ser éste superior a 3.005.060,52 euros y que su participación total de no residente sea igual o superior al 50% del capital o si un solo inversor no residente tiene una participación igual o superior al 10% del capital o del total de los derechos de voto. Estos requisitos se extienden a aquellas sociedades españolas holding, así como a las sucursales en España.
Esta obligación anual ante el Ministerio de Comercio y en relación a las inversiones extranjeras o viceversa no sería la única, puesto que hay otras obligaciones declarativas que deben ser presentadas ante este Organismo cuando se den las circunstancias de conformidad con la normativa vigente, como pueden ser el Modelo D-1A, D-1B, D-2A, D-2B, D-8, etc.
Si tiene alguna duda en relación a las declaraciones informativas de las inversiones extranjeras en empresas españolas o inversiones de empresas españolas en el extranjero, no dude en ponerse en contacto con nuestro equipo MDG para ser asesorado en materia de Tax Compliance.
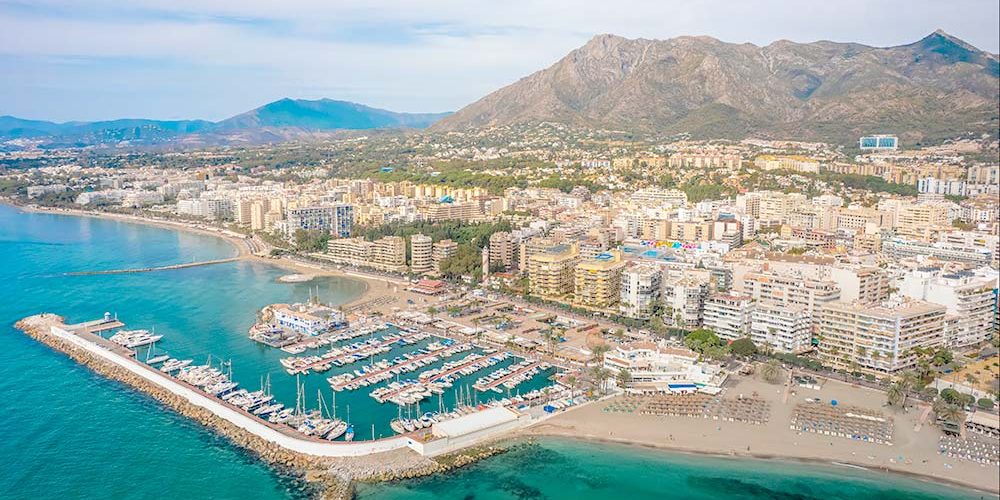
Aumento de inversión norteamericana en la costa del sol.
Desde hace algunos años, hemos sido testigos de cómo Málaga ha experimentado un aumento más que considerable en relación a la inversión extranjera y debido, en gran parte, a la búsqueda del gran potencial que ofrece la provincia, tanto desde el punto de vista empresarial, particular o del turismo.
Así, en 2021, Málaga se consolidó como el mayor polo de atracción para la inversión extranjera en Andalucía, alcanzando los 348 millones de euros y suponiendo un 32,47% más que en 2020, según datos publicados en la Opinión de Málaga.
Estos últimos meses, además de la presencia inglesa, sueca o alemana (nacionalidades ya consolidadas en la provincia) Málaga está registrando un aumento de presencia norteamericana, que llegan a la provincia con una clara intención de invertir y de contribuir al desarrollo económico de la ciudad a través del estableciendo de sus negocios y buscando la sinergia que ofrece la ciudad desde todos sus ámbitos.
Así fue contrastado por el propio barómetro del clima de negocio de Málaga, donde apuntan que Estados Unidos es uno de los países principales que invierten en la provincia malagueña, siendo el sector tecnológico uno de los más demandados. La inversión de EE.UU. representa un claro ascenso al alza analizando los últimos años, si tenemos en cuenta que en 2018 la inversión bruta era de 57 millones de euros, mientras que en 2021 fue de 162 millones de euros . Además, huelga decir, que España es el tercer destino donde las startups extranjeras deciden invertir y asentarse, sólo por detrás de EE.UU. y Reino Unido y donde existe una clara tendencia al alza de futuro.
En MDG Advisors estamos focalizados desde hace trece años en el asesoramiento fiscal internacional, prestando servicio a empresas y particulares que desean establecer su red de negocios en la Costa del Sol. Es por ello que, en los últimos meses, nuestra clientela está registrando un aumento de presencia norteamericana.
Si desea recibir información acerca de cómo establecer sus negocios en la Costa del Sol desde Norteamérica, no dude en ponerse en contacto con nuestro equipo para resolver todas sus dudas y recibir un asesoramiento adecuado en materia de Compliance tributario.
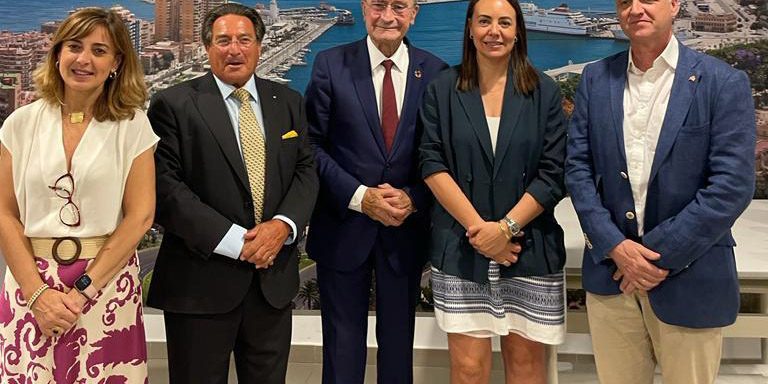
Presentación hoy del VIII barómetro de inversión británica en España celebrado en málaga
Hoy estamos emocionados de anunciar la presentación del VIII Barómetro de Inversión Británica en España, que tuvo lugar en Málaga. En este evento tan destacado, nos enorgullece contar con nuestra socia, Miriem Diouri García, como ponente.
El Barómetro de Inversión Británica en España es una herramienta fundamental para comprender la evolución de las inversiones británicas en nuestro país y su impacto en la economía. Como parte activa en el sector de asesoramiento empresarial, MDG Advisors tiene el honor de participar en la presentación de este informe.
La presencia de nuestra socia, Miriem Diouri García, como ponente, refuerza nuestro compromiso con el análisis riguroso y el intercambio de conocimientos en el ámbito de la inversión británica en España.
Agradecemos a todos los asistentes por acompañarnos en esta importante presentación y por la oportunidad de seguir colaborando con el sector empresarial y financiero en el futuro.
¿Existe discriminación para la inversión extranjera en España? Nuevo paradigma fiscal de La Ley 38/2022
La Ley 38/2022, de 27 de diciembre, trajo importantes cambios normativos qué afectan a la tributación de las sociedades no residentes en España.
El primer aspecto a destacar sería la implementación, ya para el propio ejercicio 2022, del Impuesto temporal de solidaridad de las grandes fortunas, en adelante ITSGF.
El nuevo impuesto con el que nos debemos familiarizar, se trata de un impuesto directo, personal y complementario del Impuesto sobre Patrimonio qué grava el patrimonio neto de las personas físicas de cuantía superior a 3.000.000 Euros.
Hasta ahí, tanto contribuyentes residentes como no residentes en España, van a tener en julio una nueva obligación fiscal con el fisco español.
Pero, ¿qué ocurre con la exención de 700.000 Euros que se establece en dicho impuesto? Pues aquí es donde entra en acción la posible “discriminación a los no residentes en España” qué hayan invertido o tengan intención de hacerlo en nuestro país, ya que la base imponible del impuesto sólo se reducirá en 700.000 Euros en el supuesto de obligación personal. Es decir, NO pueden aplicarse dicha reducción de 700.000 Euros los contribuyentes no residentes en España, lo que podría ser una discriminación contraria a las disposiciones comunitarias.
Ahora bien, ¿qué ocurre con el límite de tributación en dicho impuesto? La cuota íntegra de este impuesto, conjuntamente con las cuotas del Impuesto sobre la Renta de las Personas Físicas y del Impuesto sobre el Patrimonio, no podrá exceder, para los sujetos pasivos sometidos al impuesto por obligación personal, del 60 % de la suma de las bases imponibles del primero. De nuevo otro límite, pero sólo para la obligación personal: ¿qué ocurre a los qué tributan por obligación real (no residentes en España)?…
Y, por último, entramos justo a tratar el criterio de obligación personal y real, tema que nos sirve de antesala para comentar otro cambio normativo que trajo consigo la Ley 38/20222, de 27 de diciembre. En la disposición final tercera de la citada Ley, se modifica, también para el ejercicio 2022, el Impuesto sobre Patrimonio.
Con dicha modificación, ¿quiénes son a partir del 2022, los sujetos pasivos del Impuesto sobre Patrimonio, y, por ende, en el ITSGF?
- Por obligación personal, las personas físicas que tengan su residencia habitual en territorio español, exigiéndose el impuesto por la totalidad de su patrimonio neto con independencia del lugar donde se encuentren situados los bienes o puedan ejercitarse los derechos.
- Por obligación real, cualquier otra persona física por los bienes y derechos de que sea titular cuando los mismos estuvieran situados, pudieran ejercitarse o hubieran de cumplirse en territorio español.
MODIFICACIÓN: A tales efectos, se considerarán situados en territorio español los valores representativos de la participación en fondos propios de cualquier tipo de entidad, no negociados mercados organizados, cuyo activo esté constituido en al menos el 50 por ciento, de forma directa o indirecta, por bienes inmuebles situados en territorio español.
En la reciente resolución de la consulta de la DGT V0107-23, de 1 de febrero de 2023, se estableció que, con el nuevo cambio normativo, un no residente en Alemania, socio de una sociedad alemana, con tenencia de un bien inmueble en Ibiza valorado en 7.500.000 Euros, cuyo valor supone que al menos el 50% del activo de la sociedad está constituido por bienes inmuebles situados en territorio español, tribute en España por todo el patrimonio de la sociedad, Y NO sólo por el de los inmuebles en España.
Dicha modificación conceptual para la obligación real de tributación, nos lleva a considerar este “nuevo concepto” de obligación real cómo un híbrido entre ser sujeto pasivo por obligación personal y real, ya que, si la sociedad no residente tiene un activo, el cual, esté constituido en al menos el 50 por ciento, de forma directa o indirecta, por bienes inmuebles situados en territorio español, tendrá qué tributar en España por todo el patrimonio de la sociedad, aunque ésta sea no residente.
Debido a la importancia del capital extranjero en nuestro país, ha supuesto que, tanto el ITSGF como la nueva modificación del Impuesto sobre Patrimonio, ya haya sido denunciado ante la Comisión Europea. No queda otra qué esperar a la resolución de dicha denuncia, y mientras tanto, estaremos encantados de analizar cada caso concreto de nuestros clientes.
Acuerdo de colaboración con SIMED
MDG Advisors se complace en anunciar su acuerdo de colaboración con SIMED, el Salón Inmobiliario del Mediterráneo, que se llevará a cabo del 16 al 18 de noviembre de 2023 en FYCMA, Palacio de Ferias y Congresos de Málaga.
SIMED es reconocido como un punto de encuentro clave para profesionales, empresas y potenciales compradores y vendedores en el sector inmobiliario. Estamos emocionados de poder contribuir con nuestra experiencia y conocimientos en este evento y establecer nuevas relaciones comerciales.
Hacia la digitalización de los servicios notariales.
El pasado martes 9 de mayo se publicó en el BOE la nueva Ley 11/2023, de 8 de mayo, que incluye importantes novedades en el modo de relacionarse con los notarios y de realizar los trámites ante estos profesionales.
Con efectos de la citada Ley y con previsión para finales de este año, se va a producir la digitalización de los servicios notariales pudiéndose prestar este tipo de servicios notariales de manera online, sin necesidad de que el interesado acuda presencialmente ante el notario. El trámite se podría llevar a cabo por videoconferencia y la firma del documento se realizaría por plataformas especializadas que garanticen la autenticidad de la firma, salvaguardando la seguridad de la información con importantes medidas.
Hay que tener en cuenta que esta Ley es la transposición de una directiva europea, por lo que estas novedades en la digitalización de los trámites ante el notario supondrían un paso más en la integridad burocrática de la Unión Europea, pudiendo un ciudadano de un Estado miembro realizar un trámite (constituir una sociedad, legitimación de firma, poder notarial, cancelación de garantías, etc.) en otro Estado miembro sin necesidad de desplazamiento.
En conclusión, la digitalización de este tipo de actuaciones, y teniendo presente las recomendaciones que establece la propia Directiva en materia de blanqueo de capitales y lucha contra la evasión fiscal, será un importante avance tecnológico que permitirá dar una mayor libertad al propio mercado al eliminar barreras burocráticas y desplazamientos en el momento de realizarlas, así como una disminución del impacto medioambiental.
Habrá de estar al tanto de las futuras noticias que pueda haber al respecto para saber con exactitud cuándo se producirán estos avances tecnológicos.

Universidad, Talento y Empresa
Hace unas semanas tuve la oportunidad de asistir al evento 10graduadxs10, organizado por la Universidad de Málaga, en la Facultad de Ciencias Económicas y Empresariales. La invitación al acto lo definía como el 6º encuentro de Empresas con los mejores 10 expedientes de cada una de las titulaciones de dicha facultad.
Nuestra firma siempre ha apostado por el talento joven. Las prácticas de alumnos han sido desde nuestros inicios el mejor proceso de selección de futuros colaboradores y, sin duda, han propiciado y beneficiado nuestro crecimiento. Cualquier experto en recursos humanos coincidirá conmigo en que tener la ventaja de conocer y entrenar a un candidato durante 3 meses es una oportunidad única y minimiza los errores frecuentes en recruitment.
La primera experiencia de nuestra firma con becarios surgió, como la mayoría de las cosas trascendentales en la vida, por necesidad. En el último trimestre de mi primer embarazo, me decidí a contratar a un becario para que me ayudase durante la baja maternal y el resultado excedió las expectativas. No podía saber que en ese momento estaba conociendo a mi futura socia.
Mi presencia en dicho evento se debió a que una colaboradora de nuestra firma recogía un premio por pertenecer al tan prestigioso Club de los 10graduadxs10. Me encanta siempre volver a mi facultad y, en esta ocasión, compartir tan importante momento con uno de los miembros más junior de nuestro equipo fue muy emotivo.
Cuando se clausuró el acto, fui a saludar al Decano de la Facultad de Económicas, para darle mi enhorabuena. Soy una firme defensora de que la Universidad debería acercarse más a la empresa y resulta alentador que se den este tipo de iniciativas. Para mi sorpresa, el Decano me agradeció con entusiasmo mi presencia y me trasladó con cierto tono de decepción que habían invitado a las más de 100 empresas que participan en Málaga en el programa Ícaro de prácticas, que apenas 15 habían confirmado su asistencia al acto y que, finalmente, tan sólo 4 habían asistido.
Todos los que hemos sido alumnos universitarios nos hemos quejado en alguna ocasión de que la Universidad estaba a años luz del mundo de la empresa, tanto en contenidos prácticos como en programas que desarrollen las capacidades reales que se exigen en el mundo empresarial, tales como oratoria, gestión de programas software específicos, confección de currículums, etc. Pues bien, en este caso vivía un ejemplo en el que la Universidad abría sus puertas a la Empresa y ésta le daba la espalda.
No es la única experiencia reciente que he tenido con este tema. La semana pasada asistimos a la 8ª Feria de Empleo de la Universidad de Málaga. En la Facultad de Comercio y Gestión se convocó de manera presencial a las empresas que quisieran, de forma gratuita, poner un stand y participar proactivamente en la captación de talento. De nuevo, la acogida tanto por parte de los organizadores como por parte de los alumnos fue entusiasta, y de nuevo la presencia de empresas fue escasa. Los stands presentes pertenecían fundamentalmente a asociaciones y Colegios Profesionales, pero las empresas no estaban ahí.
¿Existe algo más importante para una empresa que el talento de su equipo? ¿Qué empresario no querría conocer a los mejores estudiantes de cada promoción? Volviendo al acto que iniciaba este artículo, en el speech que daba inicio al mismo, el Vicerrector de la Universidad de Málaga alabó la capacidad y gran preparación de cada uno de los estudiantes que esa mañana eran homenajeados e instó a las instituciones y a la empresa malagueña para que apoyaran ese talento y evitaran que, en gran medida, tenga que emigrar para conseguir una oportunidad profesional.
El networking entre Universidad y Empresa es aún una asignatura pendiente en España. Países como Estados Unidos o el Reino Unido nos llevan décadas de adelanto en esta materia. En el mundo anglosajón se concibe la Universidad como una red de contactos que perdurarán de por vida. Como ejemplos, la Universidad de Harvard, donde los alumnos reciben una HarvardKey, que le da acceso a un directorio de exalumnos, o el Instituto de Tecnología de California, que cuenta con el Career Development Centre, que ofrece sesiones de networking y ferias de carreras dos veces al año. El YCN (Yale Career Network) es una base de datos de exalumnos que están interesados en establecer contactos con otros exalumnos y estudiantes actuales.
Para el estudiante recién graduado, es esencial tener acceso al circuito empresarial y la Universidad de Málaga está dando pasos agigantados hacia este objetivo. Las empresas no deben dejar pasar esta oportunidad. Este proceso no tendrá éxito mientras no se enfoque bajo un modelo transversal, donde Universidad, Talento y Empresa trabajen conjuntamente en la consecución de objetivos.
Málaga se encuentra en un momento vibrante y no debe dejar de utilizar el talento local. La importación de talento enriquece al ecosistema, pero es el talento forjado aquí y pagado con nuestros impuestos el que debe potenciar y sostener el crecimiento de nuestra ciudad. ¿Por qué buscar fuera lo que ya tenemos aquí?