admin

¿DERECHO U OPCIÓN TRIBUTARIA?

En numerosas ocasiones, con la presentación de obligaciones fiscales, el contribuyente se encuentra en la capacidad voluntaria de optar entre derecho u Opción tributaria. Quizás el ejemplo más claro sea la opción entre tributación conjunta o individual en la declaración anual de la renta, pero existen muchos otros ejemplos en los que concurren esta situación. Hasta qué punto esa opción constituye renunciar o no a un derecho, y si esa misma renuncia es acaso posible en términos legales, es lo que nos preguntamos hace unos meses cuando llegó a nuestro despacho un asunto sobre tributación de no residentes.

Según el diccionario de la RAE, un derecho se define como la “facultad de hacer o exigir todo aquello que la ley o la autoridad establece en nuestro favor, o que el dueño de una cosa nos permite en ella.”

Por otro lado, la definición de opción según la RAE es el “derecho a elegir entre dos o más cosas, fundado en precepto legal o en negocio jurídico”
Por tanto, un derecho permitiría exigir todo aquello que la Ley establece en nuestro favor y por tanto, en el ámbito tributario, cualquier bonificación o deducción, debería poder ser utilizada por el contribuyente.

Históricamente, el criterio de la Administración tributaria en España ha sido denegar solicitudes de rectificación tras la finalización del plazo voluntario de declaración, cuando la rectificación se basaba en la aplicación de deducciones, bonificaciones, compensación de bases imponibles negativas… entre otros. El argumento utilizado era que tales modificaciones constituían una opción tributaria, y, en base al artículo 119 de la Ley General Tributaria, la OPCIÓN tributaria únicamente se puede ejercitar en el plazo voluntario.
Incluso para el experto en materia fiscal, es complejo distinguir entre un derecho y una opción en el argot tributario. Recientemente, la Agencia Tributaria, tras las alegaciones efectuadas por MDG en representación de un cliente no residente, ha tenido que modificar doctrina, aceptando tal y como solicitábamos la posibilidad de rectificar una declaración del Impuesto de Patrimonio, tras la finalización del período voluntario de declaración.

En el caso en cuestión, el contribuyente, residente fiscal en Reino Unido, presentó durante cuatro años su declaración del Impuesto sobre Patrimonio, tributando por obligación real según la normativa estatal y pagando su cuota correspondiente a las autoridades fiscales españolas. Dado que la mayoría del Patrimonio del contribuyente se encontraba situado en la Comunidad de Madrid, desde MDG entendimos que el contribuyente tenía DERECHO (y no solo la opción) a aplicar la normativa de dicha Comunidad, la cual, tal y como es bien conocido, incluye una bonificación del 100% de la cuota de Impuesto sobre Patrimonio.

Basándonos en la Sentencia 3998/2020 de la Audiencia Nacional, Sala de lo Contencioso, Madrid, de 11 de diciembre de 2020, en la cual se estima la aplicación de Bases Imponibles negativas en una solicitud de rectificación de la declaración del Impuesto Sobre Sociedades, se inició un procedimiento de Rectificación de la Autoliquidación del Impuesto sobre Patrimonio (Modelo 714), el cual ha finalizado satisfactoriamente para el cliente.

La postura del Tribunal Supremo en la mencionada sentencia ha supuesto para la Administración que la OPCIÓN tributaria debe ser vista en ocasiones como un DERECHO, y, por tanto, se debe aceptar la rectificación de las declaraciones más allá del plazo voluntario de presentación.

Estamos muy satisfechos por esta victoria que abre la puerta al reconocimiento de los derechos inalienables del contribuyente, más allá de requisitos formales y fechas de presentación.
Desde MDG seguimos trabajando para contribuir a la mejora de la seguridad jurídica de nuestros clientes.
MDG Advisors participa en la 8ª Feria de Empleo de la UMA

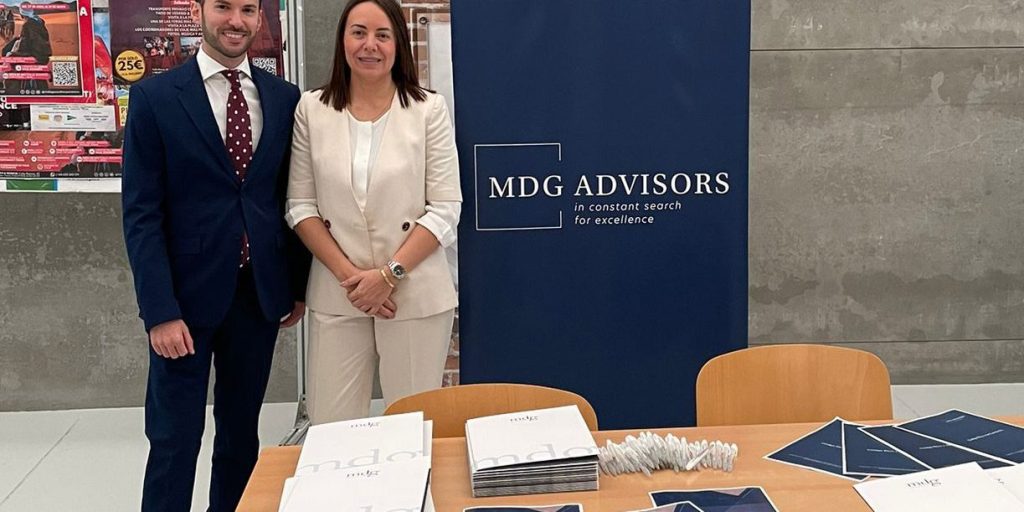
MDG Advisors se complace en haber participado en la 8ª Feria de Empleo de la UMA (Universidad de Málaga), un evento que reúne a estudiantes y empresas con el objetivo de promover el empleo y la formación continua.

Durante la feria, nuestro equipo de expertos tuvo la oportunidad de interactuar con los estudiantes y recién graduados, ofreciéndoles asesoramiento personalizado sobre sus perfiles profesionales y las diferentes opciones de empleo en el mercado actual.

Además, pudimos presentar a los asistentes los servicios que ofrecemos en MDG Advisors, destacando nuestra especialización compliance internacional

Agradecemos a la Universidad de Málaga por brindarnos la oportunidad de participar en esta importante iniciativa y esperamos seguir colaborando en futuras ediciones de la Feria de Empleo.

Liberté, Égalité, Solidarité

Con la instauración del Impuesto de Solidaridad de las Grandes Fortunas, el Gobierno ha manifestado su finalidad de exigir un mayor esfuerzo a los contribuyentes con mayor capacidad económica para hacer frente a la crisis energética e inflacionista, así como armonizar la fiscalidad patrimonial entre las distintas Comunidades Autónomas.

Después de unos meses en el que la aprobación de este Impuesto ha copado el debate político, habiéndose puesto en duda su legalidad y la posible suplantación de competencias autonómicas, estos días vuelve a la primera plana, pues hemos conocido que el Tribunal Constitucional ha admitido a trámite el recurso presentado por la Junta de Andalucía. No así las medidas cautelares solicitadas por la Comunidad Autónoma, por lo que, a todos los efectos el impuesto sigue vigente y la cuenta atrás para su presentación ya ha comenzado.

El impuesto de Patrimonio fue suprimido en 2008, por el Gobierno de Zapatero, cuando quedó bonificado al 100% en toda España. Fue reinstaurado en 2011, a priori por dos ejercicios para luchar con la crisis del momento, casualmente como el Impuesto de la Solidaridad establece. Finalmente se prorrogó sucesivamente cada año, hasta que los Presupuestos de 2021 le otorgaron carácter indefinido.

Sin embargo, tanto en la Comunidad Autónoma de Madrid como en algunas provincias del País Vasco, su bonificación se mantuvo, implicando la no tributación por Patrimonio en dichos territorios.

Mi primer instinto al conocer la noticia no fue pensar en enarbolar la bandera andaluza de la discriminación, ni gritar que no existe figura impositiva análoga en toda Europa. Tampoco que tan sólo en Suiza y Noruega, ambos estados no miembros de la Comunidad Europea, podemos encontrar algo aproximado a lo que conocemos como Impuesto de Patrimonio. Tampoco tuve interés en conocer los detalles de tipos impositivos, límites y exenciones, como se podría presuponer por deformación profesional. Ilógicamente, lo que más me atrajo fue la elección del nombre y descubrir qué significaba la palabra solidaridad.

Me sorprendí acudiendo al diccionario para saber si ser solidario es un acto voluntario o coercitivo. Me parece peculiar la elección del legislador al dotar a este impuesto con tan grandioso nombre, aunque es muy probable que tan sólo se trate de la copia traducida del pionero Impot de Solidarité Sur la Fortune de nuestros vecinos galos, instaurado en 1989 y sustituido en 2018 por el Impuesto a la Fortuna Inmobiliaria.

Según la Real Academia de la Lengua Española la solidaridad es la “adhesión circunstancial a la causa o a la empresa de otros” en “modo de derecho u obligación in solidum”. Qué alegría, el legislador había tenido la precaución de ratificar que la solidaridad puede ser impuesta, nunca mejor dicho en este caso.

Por un momento me reconocí perdida en mi pasión por las letras y el lenguaje. La definición de la RAE, aunque bella, no dejaba de ser generalista y limitada para analizar el alcance jurídico de la materia.

La pregunta a la que buscaba respuesta no es qué es la solidaridad, sino qué es la solidaridad en lenguaje jurídico. Según el diccionario panhispánico del Español Jurídico, la solidaridad es el “Principio que impone a todos los poderes públicos un comportamiento leal, aceptando las reglas del sistema y procurando su conservación. Especialmente, en su regulación constitucional, es un criterio que sirve para limitar o condicionar el ejercicio de las competencias (CE, art. 158.2), un valor al que deben adecuar su comportamiento todos los poderes públicos (CE, art. 2), una garantía de equilibrio económico que el Estado debe preservar (CE, art. 138) y un límite de la autonomía financiera de las comunidades autónomas (CE, art. 158)”.

Oh, la lá, resulta que la solidaridad presume el comportamiento leal de los poderes públicos, además de un límite de la autonomía financiera. El legislador en esta ocasión ha sido también curioso y con la elección de dicho nombre podríamos pensar que nos remite a la mismísima constitución para legitimar su desinstrumentalización a las Comunidades Autónomas.

El artículo 158.2 de la Constitución Española, nos habla de un “Fondo de Compensación a redistribuir para corregir desequilibrios territoriales”, ¿es esto entonces el Impuesto de la Solidaridad?, ¿un fondo de compensación a pagar por las grandes fortunas?,¿tiene un no residente que contribuir solidariamente a corregir desequilibrios territoriales en España?, por favor háblennos claro.

Si atendemos al artículo 138 de la Constitución Española, se establece que “los poderes públicos promoverán las condiciones favorables para el progreso social y económico…de manera especial realizarán una política orientada al pleno empleo”. ¿justifica esto la instauración de un impuesto que solo afectará a 23.000 contribuyentes? ¿Cumple este impuesto con los principios de eficacia, equidad y competencia? ¿Se puede justificar y demostrar que los ingresos a las arcas del Estado serán superiores al freno que ello supone a los grandes inversores internacionales?

Pues lo dicho, Liberté, Egalité, Solidarité, ¿era así, o es lo que nos han contado?

MDG Asesores se suma al debate fiscal en la Jornada Nacional de Estudio XVI Encuentro AEDAF

MDG Asesores, representado por la socia Leticia Cayuela, miembro del grupo nacional de jóvenes expertos, ha participado en la Jornada Nacional de Estudio XVI Encuentro AEDAF, un evento imprescindible para todos los profesionales del ámbito fiscal y tributario.

La jornada ha abordado temas de gran relevancia en el panorama actual, como las obligaciones de información de los intermediarios derivadas de la DAC6, la nueva Directiva europea sobre información corporativa de sostenibilidad, la respuesta a los requerimientos de información en procedimientos de comprobación y su encaje en la situación de comprobado versus investigado y el derecho a no incriminarse en el procedimiento inspector, la implantación del Impuesto Temporal de Solidaridad de las Grandes Fortunas y las novedades introducidas por la Ley de Fomento del ecosistema de las Empresas Emergentes y en la Ley de creación y crecimiento de empresas.

Sin duda, esta jornada ha sido una oportunidad única para actualizar conocimientos y estar al día de las últimas novedades legislativas y fiscales, así como para intercambiar ideas y opiniones con otros expertos del sector.

La presencia de MDG Asesores en este evento es una muestra del compromiso de la firma por ofrecer a sus clientes un servicio de máxima calidad, basado en un profundo conocimiento de la legislación y en una constante actualización de las novedades normativas.

En definitiva, la Jornada Nacional de Estudio XVI Encuentro AEDAF ha sido un éxito rotundo y MDG Asesores, a través de la participación de Leticia Cayuela, ha demostrado una vez más su liderazgo en el ámbito fiscal y tributario.

MDG advisors aprueba su código ético.

En el día de hoy, MDG Advisors ha aprobado su Código Ético donde han quedado recogidos todos los principios y valores sobre los que se sustentan la cultura corporativa de MDG y a través de los cuales se relacionan sus empleados y demás partes vinculadas.

Esta es la materialización y desarrollo de toda la filosofía y buen gobierno de MDG y que ya se ha venido implementado durante todos estos años de experiencia profesional.

Este Código es una manera más de formalizar nuestra cultura corporativa y que viene a sentar las bases de la misma.

Para leer el Código Ético y de Conducta y para conocer su contenido, pincha aquí.

MDG Advisors en Transfiere 2023

Hoy se ha inaugurado la duodécima edición de Transfiere, el Foro Europeo para la Ciencia, Tecnología e Innovación, que se celebra en FYCMA (Palacio de Ferias y Congresos de Málaga) desde el 15 al 17 de febrero.

Más de 420 ponentes expertos nacionales e internacionales se han reunido para compartir conocimientos científicos y tecnológicos, promover la innovación y conectar la ciencia y la empresa. Este evento es el mayor encuentro del sur de Europa sobre I+D+i y cuenta con la participación de más de 500 entidades del sector.

La presencia de MDG Advisors en Transfiere 2023 permitirá a la empresa establecer nuevos contactos con otros actores del sector, y potencialmente encontrar nuevas oportunidades de inversión y colaboración. Para MDG Advisors, la participación en Transfiere 2023 es una oportunidad única para seguir consolidando su posición como uno de los líderes en el asesoramiento de inversiones. Esta presencia en Transfiere es también una muestra de su compromiso con la innovación y el desarrollo de nuevas soluciones que contribuyan al crecimiento económico y al bienestar social.

Novedades del proyecto de ley para una nueva reforma fiscal

Durante el día de hoy, se está debatiendo en el Congreso la nueva reforma fiscal que puede traer consigo importantes medidas para los contribuyentes que se vean afectados por las mismas, en caso desu aprobación final en el Pleno.

Entre las medidas que se han venido debatiendo en esta reforma fiscal, destacan:

a) Rebajas fiscales para pymes y micropymes: Se establecerán tipos progresivos que reducen la tributación de las empresas, con una rebaja significativa en los próximos años.

b) Subida de las rentas del capital: Se aumentará la tributación de las rentas del ahorro en el Impuesto sobre la renta de las personas físicas (IRPF), pasando del 28% al 30%.

c) Desgravación por recapitalizaciones: Las empresas, tanto grandes como pequeñas, podrán reducir su base imponible en el Impuesto sobre Sociedades en función de su recapitalización. Esta desgravación podrá ser de hasta el 30% del aumento de fondos propios si la empresa
incrementa su plantilla en un 10%. La reducción podría llegar al 20% de la base imponible, o al 25% en el caso de pymes.

d) Reducciones en el impuesto sobre sociedades: disminución progresiva en el tipo de gravamen para aquellas empresas que facturen menos de un millón de euros.

Otras de las medidas que se han venido debatiendo durante estos días y que habrá de estar pendientes de su aprobación final son el impuesto a las energéticas, el impuesto a la banca y el gravamen a los alquileres turísticos, entre otras.

Desde MDG Advisors estaremos atentos de los últimos acontecimientos del proyecto de reforma fiscal para conocer las medidas que sean aprobadas finalmente y analizar cómo afectarán éstas en la tributación de nuestros clientes y de todo el que lo solicite. No dudes en dirigirte a nuestro Equipo MDG para obtener más información.

Jesús Raya Zamora.

Nota Informativa 27/2022

El pasado 24 de diciembre de 2022 se publica en el BOE la Ley 31/2022 de Presupuestos Generales del Estado, que incluye modificaciones de índole tributaria, como pueden ser:

A) Impuesto sobre la Renta de las Personas físicas:

– En cuanto a las reducciones, se eleva el importe por obtención de rendimientos del trabajo para ciertos umbrales de renta. Así como, se eleva a los autónomos económicamente dependientes en 2 tramos de rendimiento y existe una reducción del 10% del rendimiento de actividades en estimación objetiva.
– No están obligados de presentar autoliquidación, los contribuyentes que perciban solo rentas del trabajo de más de un pagador si la suma no supera los 15.000€
– Se aumenta el porcentaje de deducción por gastos de difícil justificación al 7%, sin modificarse el limite de 2.000€.
– El límite absoluto de aportación a planes de pensiones, 1.500€, se incrementa en 8.500€, siempre que el incremento sea de contribuciones empresariales o aportaciones del trabajador.
– En la escala de ahorro se incluyen dos tramos: 200.000€-300.000€ se aplica un tipo 27% y a partir de 300.000€ el 28%
– Se amplía el amplia el ámbito de la deducción de 1.200€ por madre trabajadora con 2 hijos menores de 3 años si en el momento del nacimiento del menor, perciban prestaciones contributivas o asistenciales del sistema de protección de desempleo.
– La imputación de rentas inmobiliaria será del 1,1% para inmuebles sitios en municipios en los que los valores catastrales hayan sido revisados, modificados o determinados conforme a la normativa.


B) Impuesto sobre Sociedades

– Se reduce al 23% el tipo para las entidades cuyo importe neto de la cifra de negocios del periodo impositivo anterior sea inferior a 1.000.000€ y no tenga la consideración de grupo.
– Para los ejercicios 2023,2024 y 2025, se permite la amortización acelerada, multiplicando por 2 los coeficientes máximos, de las inversiones en vehículos nuevos a efectos de actividades económicas y que entre en funcionamiento esos años.
C) Impuesto sobre el Valor Añadido
– -Se establece un régimen de exención, similar al de las fuerzas armadas, para operaciones con cualquier Estado parte del Tratado del Atlántico Norte.
– Se incluyen excepciones a la inversión del sujeto pasivo cuando las operaciones las realicen personas o entidades no establecidas en el territorio de aplicación del Impuesto.
– Se incluyen preceptos para, definir mejor las reglas referentes al lugar de realización de ventas intracomunitaria de bienes. Así como, para la aplicación del umbral, el proveedor debe estar establecido solo en un Estado miembro y los bienes deben enviarse desde este.
– Modificación de base por créditos incobrables, por ejemplo, se extiende a 6 meses el plazo para proceder la recuperación del IVA desde que es declarado incobrable.
– Tampones, compras, protegeslips, preservativos y otros anticonceptivos no medicinales tributan al tipo reducido 4%.


D) Régimen Especial de Cooperativas de Trabajo Asociado

– El número de trabajadores asalariados con contrato por tiempo indefinido no puede exceder del 20% del total de sus socios, si el numero de socios es inferior a 5 puede contratar a un trabajador asalariado. Sin embargo, está entre 6-10 podrá contratar a 2.
– La cooperativa puede emplear trabajadores por cuenta ajena mediante cualquier otra forma de contratación, siempre que el numero de jornadas realizadas durante estos durante el ejercicio no supere el 25% del total de jornadas legales de trabajo realizada por socios.

E) Ley General Tributaria: se dictan normas para el aplazamiento y fraccionamiento de deudas y sanciones tributarias en situaciones preconcursales con 6, 12, 24, 36 meses con diversos requisitos en los tramos.

F) En otras normas: el interés legal del dinero se fija en 3,25% y el de demora en 4,0625%. Así como el indicador publico de renta de efectos múltiples (IPREM) se establece en 7.200€

El nuevo Impuesto Especial sobre los envases de Plástico

A partir del 1 de enero de 2023 en España existirá un impuesto especial sobre los envases de plástico no reutilizables, tanto si se presentan vacíos como si se presentan para contener, proteger, manipular, distribuir y presentar mercancías.

Se incluyen los envases no reutilizables que contengan plástico en la medida en que estén destinados a contener, proteger, manipular, distribuir y presentar bienes.

No se consideran envases los necesarios para contenerlos, sostenerlos o conservarlos a lo largo de su ciclo de vida y están destinados a ser utilizados, consumidos o eliminados con ellos.

El tipo impositivo aplicable será de 0,45 euros por kilogramo de plástico no reciclado contenido en los productos sujetos al impuesto.

El devengo difiere en función de lo siguiente:

  • En la fabricación, el sujeto pasivo es el fabricante y el devengo del impuesto se produce con la primera entrega o puesta a disposición, en territorio español, de los productos fabricados o con el cobro total o parcial del precio, si se realizan pagos anticipados a la entrega o puesta a disposición de los productos fabricados.
  • En el caso de importación, el sujeto pasivo es el importador y el impuesto se devenga cuando se devenguen los derechos de importación de acuerdo con la legislación aduanera.
  • En la adquisición intracomunitaria, el sujeto pasivo es el adquirente intracomunitario y el devengo del impuesto se produce el día 15 del mes siguiente a aquél en que se inicie el transporte o la expedición al adquirente o en el momento de la expedición de la factura, si ésta es anterior.

En el caso de fabricación o adquisición intracomunitaria, el período de liquidación es mensual o trimestral, en función del período de liquidación del IVA, de acuerdo con el volumen de operaciones u otras circunstancias previstas en la normativa del impuesto.

En el caso de importaciones de productos sujetos al impuesto, la liquidación del impuesto se realizará por la aduana de acuerdo con lo previsto para la deuda aduanera en la normativa aduanera.

En caso de que su empresa pueda verse afectada por este nuevo impuesto, no dude en ponerse en contacto con nosotros.


Equipo MDG Advisors