admin

Brexit: Fin del periodo transitorio

BREXIT: FIN DEL PERIODO TRANSITORIO

El próximo 31 de Diciembre de 2020  concluye el período transitorio del Brexit. A pesar de que existe mucha incertidumbre sobre la posibilidad de que Reino Unido y la UE lleguen a un acuerdo fiscal especial, a día de hoy, no existe tal acuerdo y por ello, el Reino Unido será considerado como un tercer país a partir del 01 de Enero de 2021.

Históricamente, siempre ha habido una relación comercial muy fuerte entre España y Reino Unido y por ello, es importante para las empresas españolas entender el nuevo escenario fiscal, así como prepararse para él. Además, especialmente en la Costa del Sol, existe un elevado número de propietarios de viviendas de nacionalidad británica, que tendrán tratamientos fiscales diferentes en comparación con la situación actual.

EMPRESAS

Los principales aspectos que todas las empresas deben tener en cuenta son los siguientes:

  • Aranceles: la importación de bienes desde Reino Unido estará sujeta a impuestos aduaneros. La Agencia Tributaria Española no dejará entrar en nuestro país ningún bien, sin pagar los impuestos arancelarios correspondientes, en caso de que proceda. De la misma manera, cuando se envíen bienes al Reino Unido, las autoridades fiscales británicas requerirán el pago de sus impuestos a la importación, de acuerdo con la legislación fiscal de tal país.


  • IVA: cuando se intercambien bienes con el Reino Unido, estaremos hablando de importaciones y exportaciones, en lugar de operaciones intracomunitarias. Esto implica una diferencia significativa: mientras que actualmente no se paga IVA cuando se compra/vende a Reino Unido, desde el 01 de Enero de 2021, el comprador deberá abonar el IVA en la frontera de su país, de acuerdo a los tipos de IVA nacionales, pues de otra manera los bienes serán retenidos en la frontera.


  • Sociedades británicas que posean un inmueble en nuestro país, deberán tributar al 24% en lugar del actual 19%. Esto incrementará significativamente las cuotas impositivas, no solo por el aumento de cinco puntos en el tipo impositivo sino también porque no se aceptará la deducción de ningún tipo de gasto relacionado con el alquiler.


PERSONAS FÍSICAS

Es comúnmente conocido que un enorme número de ciudadanos británicos poseen inmuebles en nuestro país, ya sea para su uso personal o para su arrendamiento. El Brexit aumentará sus facturas fiscales en España, tal y como se indica a continuación:

  • Impuesto sobre la Renta de No Residentes: ciudadanos comunitarios en España pagan el 19% de una renta imputada, calculada como el 2% del valor catastral del inmueble ( 1.1% si el valor catastral ha sido revisado durante los diez años previos). Sin embargo, los ciudadanos extra-comunitarios deben pagar el 24%.


  • Cuando el inmueble se utiliza para fines de alquiler, los ciudadanos comunitarios pagan el 19% del beneficio de alquiler, mientras que los extracomunitarios tributan al 24% sin deducción de ningún tipo de gasto, lo que provoca que las cuotas impositivas sean considerablemente mayores para ciudadanos extracomunitarios.


  • Impuesto sobre el Patrimonio: ciudadanos no residentes en España con inmuebles en nuestro país por un valor total de 700.000 Euros (o superior), están sujetos al Impuesto sobre Patrimonio. Los ciudadanos comunitarios pueden decidir si desean tributar de acuerdo a la legislación estatal o autonómica. Sin embargo, los ciudadanos extracomunitarios no pueden elegir. En la mayoría de los casos, la legislación nacional es más costosa fiscalmente que la autonómica y por ello, la factura fiscal de los ciudadanos británicos tiene muchas posibilidades de incrementarse.

Existen otras implicaciones fiscales que podrían afectar a otros casos. Empresas que normalmente operen con el Reino Unido y ciudadanos británicos que posean inmuebles en España, deben planificar la era post-Brexit, siempre siguiendo el consejo de profesionales.


En MDG estamos a su entera disposición para ayudarle con cualquier duda que pueda tener.
MDG Asesores: Un proyecto con visión internacional en el corazón de Málaga

La firma ha incorporado medidas especiales para poder compaginar el teletrabajo y la actividad presencial en su oficina


Texto: Andrea Jiménez / Vídeo: Daniel Maldonado

“Sin duda vamos a sacar cosas positivas de un mal momento”. La socia fundadora de MDG Asesores, Miriem Diouri, lo tiene claro. Este despacho de asesoramiento fiscal y contable ubicado en el centro de Málaga ha sabido reinventarse y adaptarse a la nueva situación en la que vivimos, descubriendo nuevas vías de comunicación con sus clientes, muchos de ellos internacionales. “Durante el confinamiento, por primera vez me he reunido con mis clientes por videollamada y nos hemos visto, algo que antes no se nos ocurría hacer. Es como si hubiéramos avanzado cinco años”, explica.

MDG Asesores, fundado en 2010, cuenta con ocho profesionales especializados en diferentes ámbitos, que dan cobertura a unos 200 clientes, de los cuales un 80% son empresas internacionales, según cuenta la socia fundadora. Para adaptarse a las medidas de seguridad post-Covid, se han creado dos burbujas de trabajo: una de ellas trabaja en remoto y otra de forma presencial desde la sede de la firma, ubicada en calle Císter. “Al final de la semana, nuestra oficina se desinfecta. Nos vamos intercalando semana por semana”, indica Diouri.

Pese a las dificultades, la socia fundadora de MDG Asesores asegura que han podido sacar el trabajo adelante. “Hemos sido muy productivos para realizar el trabajo que ya teníamos e incluso nuevos proyectos”. Asimismo, Diouri explica que MDG ha mantenido un crecimiento medio interanual del 25%, mientras que este año se han registrado tasas del 30%. “Estamos convencidos que nuestra apuesta total por el desarrollo tecnológico desde nuestros inicios ha favorecido nuestra buena adaptación a estos meses de pandemia”.

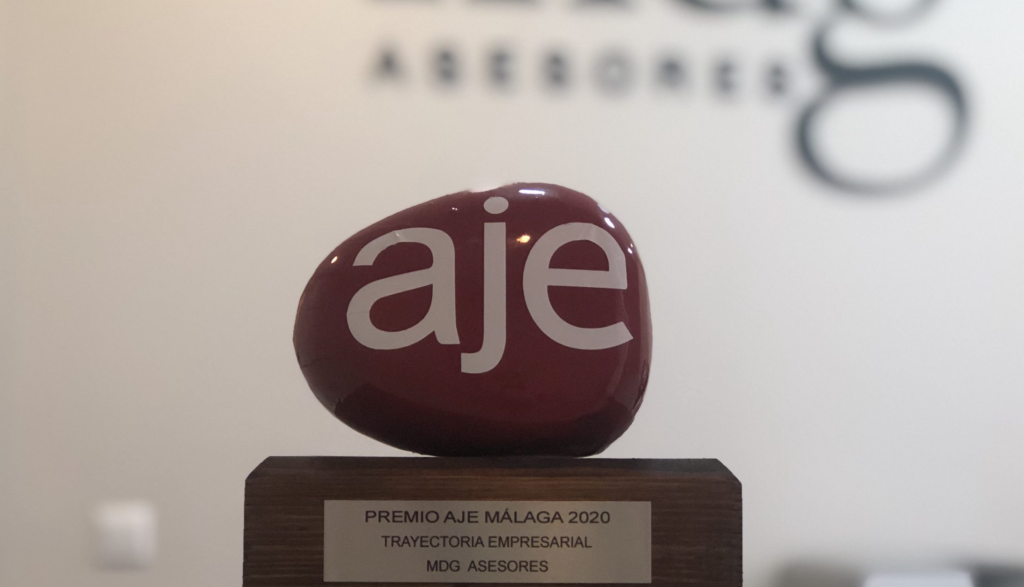
Este año, en su décimo aniversario, MDG ha recibido el premio AJE 2020 a Mejor Trayectoria Empresarial, por sus avances como firma profesional en el área tecnológica, así como por sus políticas de conciliación y equidad. “Para nosotros es fundamental nuestro equipo, su compromiso con la firma está basado en una política de desarrollo interno, con programa de formación continua y crecimiento personal”, señala.

Tras diez años de trabajo, la firma busca continuar desarrollándose en la ciudad basándose en el trabajo “bien hecho”, según cuenta la socia fundadora, que comenzó este proyecto por la “necesidad” de conciliar entre trabajo y vida personal. “Si hace diez años me hubieran dicho que nuestras tasas de facturación son las que son actualmente y que llegaríamos a crecer como lo hemos hecho, nunca lo hubiera creído”.

Nota aclaratoria Orden 29 septiembre 2020

Málaga, 2 de octubre de 2020.

Con motivo de la Orden del 29 de septiembre 2020 publicada en el BOJA, por la Junta de Andalucía, y la confusión que ésta ha producido, desde MDG les informamos de las principales medidas que se adoptan para mayor aclaración:
El objetivo de la Junta es “establecer, con carácter temporal y excepcional, medidas específicas de contención y prevención necesarias para hacer frente a la crisis sanitaria ocasionada por el coronavirus (Covid-19), en las localidades o parte de ellas en las que la autoridad sanitaria competente adopte medidas de restricción a la movilidad”, lo que implica que hasta que la Junta no indique la restricción de la misma, el resto de localidades o municipios están exentos de aplicación de las medidas que aquí se contemplan.
Actualmente, las nuevas medidas aprobadas no afectan a toda la comunidad de Andalucía, sino simplemente a aquellas localidades en las que la autoridad sanitaria competente adopte medidas de restricción a la movilidad.

No obstante, conviene realizar un resumen de las medidas adoptadas por la Junta de Andalucía:

a) No se permitirán visitas ni salidas a los usuarios en los centros socio-sanitarios de carácter residencial.
b) La asistencia a velatorios se limitará a un máximo de 15 personas al aire libre o diez en espacios cerrados. El enterramiento o despedida para la cremación de la persona fallecida se restringe a un máximo de quince personas, entre familiares y allegados, además de, en su caso, el ministro de culto.
c) Los establecimientos, locales comerciales y servicios abiertos al público no podrán superar el cincuenta por ciento del aforo permitido y tendrán como hora de cierre la legalmente autorizada, no pudiendo superarse en ningún caso las 22:00 horas, a excepción de los establecimientos farmacéuticos, médicos, veterinarios, de combustible para la automoción y otros considerados esenciales.
d) Los establecimientos de hostelería y restauración limitarán el aforo al cincuenta por ciento, en espacios interiores y exteriores, no estando permitido el consumo en barra. Las mesas o agrupaciones de mesas, deberán guardar una distancia de 1,5 metros respecto a las sillas asignadas a las demás mesas o agrupaciones de mesas. La ocupación máxima será de seis personas por mesa o agrupación de mesas y tendrán como hora de cierre la legalmente autorizada, no pudiendo superarse en ningún caso las 22:00 horas, a excepción de servicios de entrega de comida a domicilio. Estas mismas limitaciones de aforo y horario son
aplicables a los establecimientos y locales en donde se desarrollen actividades de juegos y apuestas.
e) Se dispone el cierre de peñas, asociaciones gastronómicas, asociaciones recreativo-culturales y clubes, o establecimientos similares.
f) Celebraciones nupciales y otras ceremonias civiles y religiosas, el número máximo de participantes será de treinta personas, tanto en espacios cerrados como al aire libre, que deberán permanecer sentados.
g) No se permitirá la apertura de mercadillos públicos o privados.
h) Podrá realizarse práctica deportiva en instalaciones deportivas, tanto al aire libre como de interior, siempre que no se supere el cincuenta por ciento del aforo máximo permitido de la instalación. La práctica deportiva en grupos se limita a un máximo de seis personas.
i) Los aforos de las actividades servicios e instalaciones se reducen al cincuenta por ciento, salvo que tuvieran previsto uno inferior.
j) Se suspende temporalmente la actividad en los parques y jardines públicos, así como parques infantiles de uso público.
k) Se reforzarán las medidas preventivas en edificios de uso público, con sectorizaciones, flujos de personas, aforos, etc.
Habrá que estar a la orden de las nuevas resoluciones que dicte la Junta de Andalucía decretando la aplicación de medidas restrictivas de movilidad a determinados municipios o localidades. Este decreto de restricción de movilidad dependerá del número de contagios que haya por localidad, entre otros factores.

Por último, ha de tenerse en cuenta también la Orden ministerial publicada por el Gobierno de España con fecha de 30 de septiembre de 2020 en el BOE, en la que se contemplan asimismo medidas a adoptar en el caso de municipios que presenten una tasa de 500 contagios por 100.000 habitantes, que presente un porcentaje de positivos en COVID-19 superior al 10% en las 2 semanas previas o que la Comunidad Autónoma a la que pertenezca el municipio presente una ocupación de camas por pacientes COVID-19 en UCI superior al 35% de la dotación habitual.
Quedamos a vuestra disposición para resolver vuestras consultas.

Firmado: Equipo MDG Asesores.

Ayudas al alquiler del local de negocio para autónomos de la junta de andalucía

El pasado 22 de septiembre se publicó el Decreto-Ley 24/2020, por el que la Consejería de Empleo, Formación y Trabajo Autónomo de la Junta de Andalucía aprobó medidas en materia de empleo y servicios sociales como consecuencia del Covid-19. Dichas ayudas están destinadas a cubrir los gastos de arrendamientos que tienen que afrontar los trabajadores autónomos en sus negocios.


Estas medidas tienen dos líneas de ayudas:


1/ Para trabajadores por cuenta propia, cuya cuantía de la ayuda puede llegar hasta los 900 euros y cuenta con un presupuesto de siete millones de euros.

2/ Para autónomos del sector del esparcimiento y establecimiento recreativos infantiles, en este caso, la cuantía será de 1.200 euros y cuenta con un presupuesto de dos millones de euros.


Los requisitos previstos para la concesión de esta ayuda son:


– Autónomos con domicilio fiscal en Andalucía.

– Dados de alta en el Régimen Especial de Trabajadores Autónomos de Seguridad Social a fecha 14 de marzo (a fecha en la que se decretó el estado de alarma) y que se mantenga el alta 4 meses desde la fecha de inicio de la convocatoria de ayudas.

– Que en 2019 la Base Liquidable General y Base Liquidable del Ahorro en el IRPF no superen 5,5 veces el Indicador de Renta de Efectos Múltiples (IPREM) de 2020 (41.357,74 euros) si presentan declaración individual y 7 veces el IPREM (52.637,13 euros) si se presenta declaración conjunta.

– El autónomo debe ser arrendatario del local de negocio donde desarrolle su actividad y se exige que la fianza se haya depositado en la Agencia de Viviendas de Rehabilitación de Andalucía (AVRA). 


En el caso de la línea 2, se mantiene los requisitos mencionados y se establece que su actividad deba de estar incluida en los CNAE correspondientes a “establecimientos de bebidas” u “otras actividades recreativas y de entretenimiento”.


La presentación de las solicitudes se hará de forma telemática mediante firma digital, y para agilizar el procedimiento de solicitud se hará mediante declaración responsable de cumplimiento de los requisitos establecidos.

El abono de la ayuda se realizará el 100% mediante transferencia bancaria.


El plazo de presentación de solicitudes será de 20 días hábiles a contar desde la publicación en el Boletín Oficial de la Junta de Andalucía del extracto de la convocatoria.


Esta ayuda es compatible con otras que reciban los trabajadores autónomos, siempre que no reciban otra ayuda por arredramiento de local superior a 900 euros.


La publicación del extracto en el Boletín Oficial de la Junta de Andalucía no se ha realizado aún, por lo que no está abierto el procedimiento. Una vez publicado en el Boletín estará disponible en la web de la Junta de Andalucía en “Catálogos de Procedimientos” el trámite y también especificarán si es necesario aportar documentación adicional y si se añade algún otro requisito.

Como reclamar el iva ante los impagos de clientes

Ante la situación de crisis sanitaria en la que nos encontramos en estos momentos se han
detectado un aumento de impagos en las facturas emitidas a los clientes, por lo que creemos
que es importante recordar como reclamar ese IVA declarado de las facturas que no han sido
cobradas.

Para recuperar el IVA de estas facturas impagadas, el crédito debe considerarse incobrable. Un
crédito se considera incobrable cuando reúna las siguientes condiciones:

1) Que haya transcurrido un año desde el devengo del impuesto repercutido sin que se
haya obtenido el cobro de todo o parte del crédito derivado del mismo. En el caso de
PYMES este plazo pasa a ser de 6 meses.

2) Que esta circunstancia haya quedado reflejada en los libros registros exigidos para
este impuesto.

3) Que el destinatario de la operación actúe en la condición de empresario o profesional,
o, en otro caso, que la base imponible, IVA excluido, sea superior a 300 euros.

4) Que el sujeto pasivo haya instado su cobro mediante reclamación judicial al deudor o
por medio de requerimiento notarial al mismo, incluso cuando se trate de créditos
afianzados por Entes públicos.

Una vez determinado que el crédito es incobrable, el siguiente paso es proceder a modificar la
base imponible, es decir, emitir una factura rectificativa. Esta factura tiene que cumplir los
mismos requisitos que cualquier otra factura, haciendo mención a los datos identificativos de
la factura original, indicando en el título que es una Factura Rectificativa y, además, la serie de
la factura tiene que seguir otro orden.

La modificación debe efectuarse en el plazo de los tres meses siguientes a la finalización del
plazo de un año (o, en el caso de PYMES, del plazo de seis meses) desde el momento del
devengo de la operación o del vencimiento del plazo o plazos impagados si se trata de
operaciones a plazo.
El acreedor deberá cumplir los siguientes requisitos:

1. Expedir en serie específica y remitir al destinatario de las operaciones una nueva
factura en la que se rectifique o anule la cuota repercutida, debiendo acreditar tal
remisión.

2. Haber facturado y anotado en el libro registro de facturas expedidas las operaciones
en tiempo y forma.

3. Comunicar a la Administración de la AEAT correspondiente a su domicilio fiscal, en el
plazo de un mes contado desde la fecha de expedición de la factura rectificativa la
modificación de la base imponible practicada, haciéndose constar que dicha
modificación no se refiere a créditos excluidos de la posibilidad de rectificación.

Por otra parte, el destinatario de la operación deberá:
i. Si tiene la consideración de empresario profesional:

✔ Hacer constar en la declaración-liquidación del período en que se reciban las
facturas rectificativas, el importe de las cuotas rectificadas como minoración de las
cuotas deducidas.

✔ Comunicar a la Administración de la AEAT la circunstancia de haber recibido las
facturas rectificativas, consignando el importe total de las cuotas rectificadas
incluidas, en su caso, el de las no deducibles en el plazo de presentación de la
declaración-liquidación mencionada.
Si no es empresario profesional, la Agencia Tributaria podría requerirle la aportación de
las facturas rectificativas que le envíe el acreedor.

MDG optará durante el mes de noviembre a los premios regionales de Andalucía de AJE.

Con fecha día 17 de Septiembre de 2020 MDG Asesores fue galardonado con el Premio Trayectoria Empresarial 2020 de la Asociación de Jóvenes Empresarios de Málaga. El jurado estuvo compuesto por ilustres personalidades de la ciudad de Málaga, destacando como organismos participantes el Ayuntamiento de Málaga, Parque Tecnológico, Bic Euronova, Universidad de Málaga, Junta de Andalucía y la directiva de AJE.

Así quedan los ERTEs de transición hasta el 30 de septiembre (RD-Ley 24/2020)

Así quedan los ERTEs de transición hasta el 30 de septiembre (RD-Ley 24/2020)

El II Acuerdo Social en Defensa del Empleo: Medidas sociales de reactivación del empleo contiene una serie de medidas destinadas a proteger el empleo incluye, entre otras,:


1.- ERTEs Covid de fuerza mayor: prórroga hasta el 30 de septiembre y programa de exoneraciones a la seguridad social.

La normativa prorroga los ERTEs de Fuerza Mayor actualmente vigentes como máximo hasta el 30 de septiembre, aunque las empresas deberán ir reincorporando a los trabajadores afectados conforme su actividad lo permita, primando los ajustes en términos de reducción de jornada.

Ya no es posible tramitar nuevos ERTEs de Fuerza Mayor al amparo del artículo 22 del Real Decreto-ley 8/2020, es decir ERTEs Covid.

Las empresas pueden renunciar al ERTE de Fuerza Mayor total y deberán comunicarlo a la autoridad laboral en el plazo de 15 días desde dicha renuncia. Igualmente deberán comunicar al SEPE cualquier variación en las medidas inicialmente aplicables

Respecto del programa de exoneraciones de las cuotas empresariales:

Para los ERTEs Covid de Fuerza Mayor totales, (empresas que aún no han reincorporado a ningún trabajador del ERTE), se modifica la exoneración de las cuotas empresariales durante el periodo de julio a septiembre:


Para los ERTEs Covid de Fuerza Mayor parciales, (empresas que ya han recuperado trabajadores del ERTE):

  • respecto de los trabajadores que reinicien su actividad a partir del 1 de julio (o que la hayan reiniciado antes)
  • respecto de los trabajadores que continúen con sus contratos suspendidos a partir del 1 de julio

Respecto de ERTES por Fuerza Mayor tramitados a partir del 1 de julio como consecuencia de nuevas restricciones o medidas de contención, (un ejemplo sería un nuevo brote de COVID:


2.- ERTEs Covid ETOP y programa de exoneraciones a la seguridad social.

Los ERTEs por fuerza mayor no se van a reconvertir automáticamente en ERTEs por causas económicas, técnicas, organizativas o productivas (ETOP), pero la norma permite que los ERTEs ETOP iniciados tras su entrada en vigor y hasta el 30 de septiembre, al margen de aplicárseles el art. 23 RD-ley 8/20 (plazos y trámites más ágiles), se puedan negociar mientras esté vigente un ERTE de Fuerza Mayor y que cuando el ERTE ETOP se inicie tras la finalización de un ERTE de Fuerza Mayor sus efectos se retrotraigan a la fecha de finalización del ERTE Fuerza Mayor.

Además y por primera vez se regula un programa de exoneraciones a la seguridad, equiparándolo al ERTE Covid por Fuerza Mayor, que aplica tanto a ERTEs Covid ETOP anteriores como posteriores a la norma, siendo también necesaria la solicitud de la empresa ante la TGSS, mediante declaración responsable, por cada CCC y mes de devengo:

  • respecto de los trabajadores que reinicien su actividad a partir del 1 de julio (o que la hayan reiniciado antes)
  • respecto de los trabajadores que continúen con sus contratos suspendidos a partir del 1 de julio


3.- Prohibición de horas extras, despidos, contratación y subcontratación en centros afectados por un ERTE Covid

Las empresas que tengan vigente un ERTE Covid, tanto de fuerza mayor como por causas económicas, técnicas, organizativas o de producción en un centro de trabajo no podrán realizar nuevas contrataciones ni concertar nuevas externalizaciones para dicho centro, quedando también prohibida la realización de horas extraordinarias en el mismo. La normativa persigue que estas nuevas necesidades sean atendidas por el personal afectado por el ERTE.

La única excepción a las nuevas contrataciones (y previa información a los representantes de los trabajadores) es cuando los empleados no puedan, por formación, capacitación u otras razones objetivas y justificadas, desarrollar las funciones encomendadas.

Si se incumplen estas acciones podrán constituir infracciones de la empresa afectada, en virtud de expediente incoado al efecto, en su caso, por la Inspección de Trabajo y Seguridad Social.

Los artículos 2 y 5 del Real Decreto-ley 9/2020, de 27 de marzo, permanecerán vigentes hasta el 30 de septiembre de 2020.

Art. 2 del RD-Ley 9/2020 establece que la fuerza mayor y las causas ETOP (ERTEs FM y ETOP derivados del Covid-19) no se podrán entender como justificativas de la extinción del contrato de trabajo ni del despido.


4.- ERTEs ETOP existentes a la entrada en vigor del Real Decreto-ley.

Los ERTEs ETOP vigentes continúan tal cual se pactaron/decidió la empresa y por la duración que se estipuló.


5.- Devengo del desempleo.

Se seguirán aplicando hasta el 30 de septiembre las reglas especiales para los trabajadores sobre el devengo del desempleo no necesidad de periodo de carencia, ni consumo del desempleo.


6.- Salvaguarda del empleo.

Por un lado, el compromiso de mantenimiento del empleo durante 6 meses se extenderá a las empresas que aplican un ERTE FM

Por otro lado, en el caso de ERTE por causas ETOP, las empresas que se beneficien por primera vez de las exoneraciones en las cotizaciones, en este caso el plazo de 6 meses de mantenimiento del empleo empezará a computarse desde el 27/06/2020


7.- Exclusiones.

No podrán acogerse a las medidas contenidas en este Real Decreto-ley las empresas con domicilio fiscal en paraísos fiscales.


8.- Reparto de dividendos.

Las empresas que a fecha 29 de febrero de 2020 tuvieran 50 trabajadores o más que se beneficien de las exoneraciones comentadas no podrán repartir dividendos en el ejercicio fiscal en el que apliquen las mismas


9.- Prórroga de medidas.

Se mantienen vigentes hasta el 30 de septiembre la prohibición de extinguir contratos de trabajo o despedir por fuerza mayor o las causas que justifican los ERTEs Covid así como la previsión de suspensión del cómputo de la duración de los contratos temporales (y los respectivos periodos de referencia) afectados por un ERTE Covid.


10.- Medidas para salvaguarda del empleo autónomo.

Por último el Real Decreto-ley recoge una serie de medidas en apoyo a los trabajadores autónomos:

Una exención progresivamente descendente en la obligación de cotizar para aquellos trabajadores que estuvieran percibiendo a 30 de junio la prestación por cese de actividad recogida en el artículo 17 del Real Decreto-ley 8/2020: que alcanza el 100% en el mes de julio, el 50% en agosto y el 25% en el mes de septiembre.

La prórroga de la prestación del cese de actividad hasta el 30 de septiembre, con la posibilidad de compatibilizar dicha prestación con el trabajo por cuenta propia siempre que se cumpla con unos requisitos, con objeto de garantizar unos ingresos que ayuden al trabajador autónomo a mantener la actividad.

Una prestación extraordinaria de cese de actividad para los trabajadores de temporada que como consecuencia de la pandemia se han visto imposibilitados para el inicio o el desarrollo ordinario de su actividad.

CUADROS RESUMEN PUBLICADOS POR EL MINISTERIO DE TRABAJO

Desarrollo de las actuaciones y procedimientos tributarios a través de sistemas digitales (videoconferencia o similares)

El pasado 17 de junio entró en vigor el Real Decreto-ley 22/2020, de 16 de junio, por el que se regula la creación del Fondo COVID-19 y establecen las reglas relativas a su distribución y libramiento.  La norma establece en su disposición final primera una nueva regulación de las futuras actuaciones en los procedimientos de aplicación de los tributos mediante videoconferencia, con la intención de favorecer el ejercicio de derecho y el cumplimiento de las obligaciones tributarias de los contribuyentes en esta situación de crisis sanitaria que nos encontramos.

Con este Real Decreto se introducen dos modificaciones en la Ley General de Tributo.

Por un lado, se introduce un nuevo apartado 9 en el artículo 99 de LGT, que estable que las actuaciones de la Administración y de los obligados tributarios en los procedimientos de aplicación de los tributos podrán realizarse a través de sistemas digitales que, mediante la videoconferencia u otro sistema similar, permitan la comunicación bidireccional y simultánea de imagen y sonido, la interacción visual, auditiva y verbal entre los obligados tributarios y el órgano actuante, y garanticen la transmisión y recepción seguras de los documentos que, en su caso, recojan el resultado de las actuaciones realizadas, asegurando su autoría, autenticidad e integridad. La utilización de estos sistemas se producirá cuando lo determine la Administración Tributaria y requerirá la conformidad del obligado tributario en relación con su uso y con la fecha y hora de su desarrollo.

También, se incluye una nueva letra e), en el apartado 1 del artículo 151 relativo al lugar de las actuaciones inspectoras, para establecer que dichas actuaciones podrán desarrollarse además de los lugares habituales, en otros lugares cuando las mismas se realicen mediante los sistemas digitales previstos en el artículo 99.9 de LGT. La utilización de estos sistemas también requiere la conformidad del obligado tributario.

En definitiva, con la entrada en vigor del Real Decreto-ley 22/2020 se permitirá el desarrollo de procedimientos tributarios mediante el uso de videoconferencia u otro sistema similar, siempre que garantice la interacción visual, auditiva y verbal y la trasmisión y recepción segura de documentación con la Agencia Tributaria y siempre con la conformidad previa del obligado tributario.

Ampliación vigencia uso de certificados electrónicos caducados

AMPLIACIÓN VIGENCIA USO DE CERTIFICADOS ELECTRÓNICOS CADUCADOS


Debido a la situación excepcional en la que nos encontramos por motivo de la COVID-19, la Agencia Tributaria ha adoptado medidas, de acuerdo con los previsto en el Real Decreto 463/2020 de 14 de marzo, en relación al uso de los certificados digitales caducados.

La Agencia Tributaria pone en conocimiento de los contribuyentes que, con el objetivo de dar tiempo en la regularización de los certificados electrónicos, donde se deben disminuir la atención presencial en las oficinas para garantizar el distanciamiento social, se permitirá el uso de certificados electrónicas caducados en la Sede electrónica hasta el 1 de agosto.

La Agencia Tributaria también avisa que es posible que el navegador no permita el uso del certificado caducado. En ese caso, habrá que proceder a modificar la fecha del sistema a una fecha anterior a la caducidad del certificado para que pueda ser utilizado.

Por último, la administración ha puesto a disposición teléfonos en caso de dudas sobre cuestiones técnicos informáticas: 901 200 347 o 917 575 777.

Orden 401 en materia de regulación de fronteras.


Resumimos brevemente lo contenido en la Orden 401 en materia de regulación de fronteras.
Dentro del proceso de desescalada previsto por el Gobierno, con entrada en vigor el 15 de Mayo se regulan los transportes aéreos y marítimos con otros Estados Miembros.

Artículo único. Restablecimiento temporal de controles en fronteras interiores aéreas y marítimas.

1. Se restablecen temporalmente los controles en las fronteras interiores aéreas y marítimas desde las 00:00 horas del día 15 de mayo de 2020 hasta las 00:00 horas del 24 de mayo de 2020.

2. Sólo se permitirá la entrada en el territorio nacional por vía aérea y por vía marítima a las siguientes personas:

  1. a)  Ciudadanos españoles.
  2. b)  Residentes en España, debiendo acreditar su residencia habitual.
  3. c)  Trabajadores transfronterizos.
  4. d)  Profesionales sanitarios o del cuidado de mayores que se dirijan a ejercer su actividad laboral.

e) Aquellas que acrediten documentalmente causas de fuerza mayor o situación de necesidad.

3. Queda exceptuado de estas restricciones el personal extranjero acreditado como miembro de las misiones diplomáticas, oficinas consulares y organismos internacionales sitos en España, siempre que se trate de desplazamientos vinculados al desempeño de sus funciones oficiales.

4. Estas medidas no son aplicables al transporte de mercancías, incluyendo los tripulantes de los buques y el personal aeronáutico necesario para llevar a cabo las actividades de transporte aéreo comercial.

Tampoco serán aplicables las medidas arriba expuestas a quienes por vía aérea o marítima lleguen al territorio español por cualquier otro motivo exclusivamente laboral, además de los señalados en el apartado 2, siempre que se acredite documentalmente.

5. Para evitar recurrir al procedimiento administrativo de denegación de entrada, se colaborará con los operadores de transporte de viajeros y con las autoridades de los demás Estados miembros y Estados Asociados Schengen al objeto de impedir el viaje.