
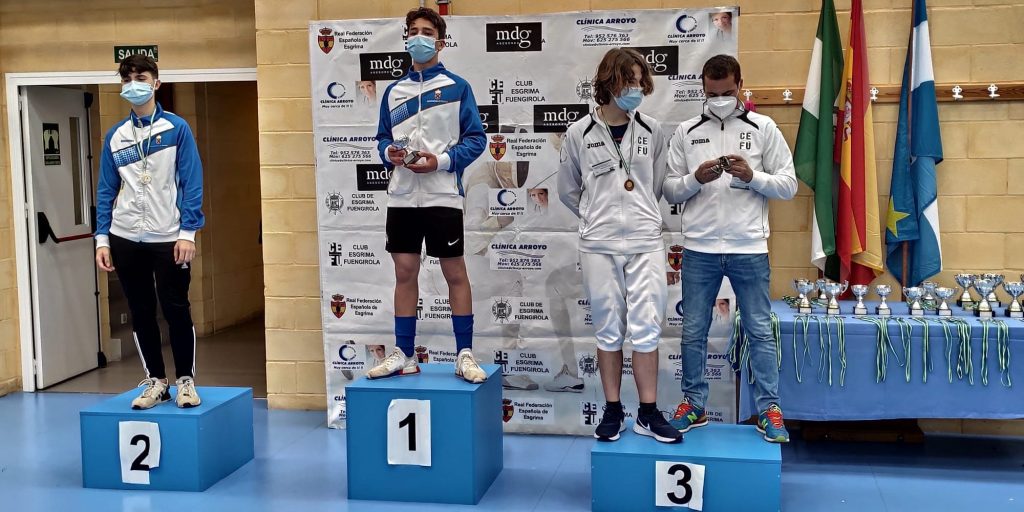
MDG Asesores patrocina la II Copa de Andalucía 2021 de Esgrima
MDG Asesores patrocina la II Copa de Andalucía 2021 de Esgrima, celebrada en Fuengirola los días 24 y 25 de Abril.
MDG Asesores patrocina la II Copa de Andalucía 2021 de Esgrima, celebrada en Fuengirola los días 24 y 25 de Abril.
Es importante conocer de antemano las implicaciones fiscales que existen en la disolución de la sociedad conyugal, con objeto de minimizar la tributación que conlleva lo que se estipule en cada convenio regulador de divorcio.
Las implicaciones fiscales más importantes a tener en cuenta son las siguientes:
1. Exceso de adjudicación en el reparto de los bienes.
Según lo estipulado en el artículo 33.1 de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, en adelante LIRPF, son ganancias y pérdidas patrimoniales las variaciones en el valor del patrimonio del contribuyente que se pongan de manifiesto con ocasión de cualquier alteración en la composición de aquél, salvo que por esta Ley se califiquen como rendimientos.
2. Pensión compensatoria a favor del cónyuge.
La pensión compensatoria a favor de un cónyuge es la prestación económica que recibe un cónyuge por parte del otro al que la separación o divorcio le haya supuesto un desequilibrio económico.
Las pensiones compensatorias en favor del cónyuge satisfechas por decisión judicial reducen la base imponible del pagador, en base a lo establecido en el artículo 55 de la LIRPF, y son rendimientos del trabajo para el perceptor no sujetos a retención (artículo 17.2.f) de la LIRPF), puesto que el cónyuge que las satisface no está obligado a retener, ya que no tienen lugar en el ejercicio de una actividad económica.
3. Las anualidades por alimentos a favor de los hijos.
4. Implicaciones en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados.
La liquidación de la sociedad de gananciales implica la extinción del condominio que ésta supone, por lo que se trata de un único y mismo concepto a efectos de su tributación, al que es de aplicación la exención prevista en el artículo 45.I.B.3 del Real Decreto Legislativo 1/1993, de 24 de septiembre, por el que se aprueba el Texto Refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, por lo que no procederá tributación alguna por tal concepto.
No obstante, si se producen excesos de adjudicación en el reparto de los bienes, hay que tener en cuenta su posible tributación en el Impuesto sobre Transmisiones Patrimoniales.
Es innegable que el BREXIT está cambiando profundamente las relaciones comerciales entre los países de la UE y el Reino Unido, y en materia tributaria este cambio no se queda atrás.
Hoy queremos informar de un caso concreto de cambio en la tributación en España que puede afectar a ciertas estructuras de empresas y socios británicos con inmuebles en propiedad localizados en España.
La Agencia Tributaria española, desde hace unos años, mantiene el criterio de imputar una renta inmobiliaria a valor de mercado a las sociedades no residentes con un inmueble en España, cuando los socios y/o administradores no residentes usan para su propio disfrute dichos inmuebles. En otras palabras, por el mero hecho de tener a su disposición dicho inmueble, la entidad no residente tendrá que tributar por esta renta que se le imputa.
Para justificar esta tributación, la Dirección General de tributos, en las consultas vinculantes que emite, acude primero a los Convenios de Doble Imposición a los efectos de determinar si esta renta efectivamente puede ser gravada por el gobierno español. Así, para el caso del Convenio de Doble Imposición entre España y Reino Unido, vemos en su artículo 6 que el Estado español sí que puede someter a gravamen las rentas derivadas de la utilización directa de los bienes inmuebles situados en España, cuando la propiedad de participaciones atribuya directa o indirectamente al propietario de dichas participaciones, el derecho al disfrute de los bienes inmuebles.
En consecuencia, las rentas derivadas del uso del inmueble pueden someterse a gravamen en España, como así también se encuentra regulado internamente en el artículo 13.1.g) de la Ley del Impuesto sobre la renta de no residentes, donde se consideran rentas obtenidas en territorio español, entre otras: “g) Los rendimientos derivados, directa o indirectamente, de bienes inmuebles situados en territorio español”.
En cuanto a la valoración de estas rentas, al ser los socios y/o administradores entidades vinculadas respecto de la sociedad no residente, todas las operaciones efectuadas entre dichas entidades vinculadas se valorarán por su valor de mercado. Se entenderá por valor de mercado aquel que se habría acordado por personas o entidades independientes en condiciones que respeten el principio de libre competencia.
Por lo tanto, de acuerdo con todo lo anterior, la sociedad no residente obtendrá una renta presunta en España susceptible de gravamen, derivada de la utilización del inmueble por parte de los socios y/o administradores.
Esta tributación, hasta 2020, era del 19% para las entidades británicas al ser estado miembro de la UE, y con la posibilidad de deducir los gastos. Tras el BREXIT, Reino Unido ya no pertenece a la Unión Europea, por lo que, con efectos desde el 01 de enero de 2021, la tributación pasa a ser un 24% sobre esta renta presunta por el hecho de disponer del inmueble localizado en España, así como ya no se pueden deducir los gastos.
Así, las entidades británicas, tras el BREXIT, se han visto gravemente perjudicadas tributariamente en este caso al ver incrementada su tributación en 5 puntos porcentuales y al no poder deducirse los gastos. Desde MDG Asesores, ofrecemos nuestros servicios para comprobar y analizar la nueva situación de las entidades británicas que se vean perjudicadas por este hecho. Rogamos se pongan en contacto con nosotros si están en esta situación para poder asistirles lo antes posible.
– Limitación movilidad en horario nocturno: El toque de queda se mantiene desde las 22:00h hasta las 6:00h de la mañana.– Reuniones en ámbito privado y público: Pasa de 6 a 4 personas.– Cierre de la Hostelería y bares: Se adelanta a las 18:00h. Permitiéndose realizar reparto a domicilio hasta las 23:30h, con el límite de realizar pedidos hasta las 22:30h y recogida en local a las 21:30h.– Cierre perimetral de las 8 provincias y municipios (en este momento): Se prohíbe la movilidad geográfica entre provincias y fuera de la comunidad, sin causa justificada. Además de la entrada y salida de municipios que superen los 500 casos de incidencia acumulada por cada 100.000 habitantes.– Municipios malagueños afectados por la restricción: Almogía, Málaga, Macharaviaya, Moclinejo, Rincón de la Victoria, Totalán, Benahavís, Benalmádena, Casares, Estepona, Fuengirola, Istán, Manilva, Marbella, Mijas, Ojén, Torremolinos, Alhaurín de la Torre, Álora, Alozaina, Carratraca, Cártama, Casarabonela, Guaro, Pizarra, Tolox, Yunquera, Alhaurín el Grande, Ardales, Coín, Monda, Antequera, Archidona, Campillos, Cañete la Real, Cuevas Bajas, Cuevas de San Marcos, Fuente de Piedra, Humilladero, Mollina, Sierra de Yeguas, Valle de Abdalajís, Villanueva de Algaidas, Villanueva de la Concepción, Villanueva de Tapia, Villanueva del Rosario, Villanueva del Trabuco, Alameda, Almargen, Teba, Alcaucín, Alfarnate, Algarrobo, Almáchar, Árchez, Arenas, Benamargosa, Canillas de Aceituno, Canillas de Albaida, Casabermeja, Colmenar, Comares, Cómpeta, Cútar, Frigiliana, Iznate, La Viñuela, Nerja, Periana, Riogordo, Sayalonga, Sedella, Torrox, Vélez-Málaga, Alfarnatejo, Benamocarra, El Borge, Salares, Alpandeire, Arriate, Atajate, Benaladid, Benalauría, Benaoján, Benarrabá, Cortes de la Frontera, Cuevas del Becerro, El Burgo, Faraján, Gaucín, Genalguacil, Jimera de Líbar, Jubrique, Júzcar, Montecorto, Montejaque, Parauta, Pujerra, Ronda, Serrato, Algatocín, Cartajima, Igualeja.
La lista de municipios malagueños afectados por la restricción es actualizada a la fecha de envío del presente email informativo. No obstante, dicha lista podrá verse modificada dependiendo de la incidencia acumulada en cada municipio.
Quedamos a su disposición para cualquier duda que puedan tener.
– Modificación de los límites de reducción en la base imponible de aportaciones y contribuciones. Art. 62:
-El conjunto de las reducciones practicadas por todas las personas que satisfagan primas a favor de un mismo contribuyente, incluidas las del propio contribuyente, no podrán exceder de 2.000€ anuales (hasta ahora 8.000€).-En el caso de contribuyentes cuyo cónyuge no obtenga rendimientos netos del trabajo ni de actividades económicas, sean inferiores a 8.000€ anuales, podrán reducir de la base imponible las aportaciones realizadas a los sistemas de previsión social que sea partícipe, mutualista o titular el cónyuge, con el límite máximo de 1.000€ (hasta ahora 2.500€ anuales).-Como límite máximo conjunto para las reducciones se aplicará la menor de las cantidades siguientes: el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el ejercicio y 2.000€ (hasta ahora 8.000€ anuales).
*Limitación de la exención sobre dividendos y rentas positivas derivadas de la transmisión de valores representativos de los fondos propios de entidades residentes y no residentes en territorio español. Art. 65.
1.- Limitación gastos financieros. Para determinar el beneficio operativo a los efectos de cuantificar el límite de gastos financieros, solo se adicionarán como ingresos financieros los dividendos de participaciones en las que el porcentaje de participación, directo o indirecto, sea al menos, del 5%. Es decir, ya no se adiciona al beneficio operativo los ingresos financieros de participaciones de las que el valor de adquisición sea superior a 20.000.000 euros pero con un porcentaje de participación inferior al 5%.
2.- Exención de dividendos y rentas derivadas de la transmisión de valores representativos de los fondos propios de entidades residentes y no residentes en territorio español. Solo quedan exentos los dividendos y las rentas derivadas de la transmisión de valores cuando el porcentaje de participación en el capital o en los fondos propios de la entidad sea, al menos, del 5%. Es decir, al igual que con la limitación en gastos financieros, no se aplica si el valor de adquisición de la participación es superior a 20.000.000€ pero la participación es inferior al 5%.
– No obstante se establece un régimen transitorio, de manera que, las participaciones adquiridas en los períodos impositivos iniciados con anterioridad al 1 de enero de 2021, con valor de adquisición superior a 20.000.000 euros pero sin alcanzar el 5% de participación, podrán aplicar la exención, siempre que cumplan el resto de los requisitos previstos, durante los períodos impositivos que se inicien dentro de los años 2021, 2022, 2023, 2024 y 2025.
– La no deducción de las rentas negativas derivadas de la transmisión de la participación en una entidad, solo se aplicará cuando el porcentaje de participación en el capital o en los fondos propios de la entidad sea, al menos, del 5%, pero no si el precio de adquisición de la participación es superior a 20.000.000 euros y no se alcanza el citado porcentaje.
– Igualmente se regula un régimen transitorio, de manera que no se podrán integrar las rentas negativas producidas por la transmisión de participaciones con valor de adquisición superior a 20.000.000 euros, pero con participación inferior al 5%, adquiridas en los períodos impositivos iniciados antes de 2021, durante los períodos impositivos que se inicien dentro de los años 2021, 2022, 2023, 2024 y 2025.
– Se limita al 95% la exención de los dividendos y de las plusvalías obtenidas por la venta de participaciones. La norma crea la presunción de que el 5% se corresponde con gastos de gestión de las participaciones.
-Que los dividendos o participaciones en beneficios sean percibidos por una entidad cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 40.000.000 euros y que, además, no sea patrimonial, no forme parte de un grupo mercantil antes de 2021 y no tenga una participación en otra entidad antes de ese año igual o superior al 5%.
-Los dividendos o participaciones en beneficios procedan de una entidad constituida con posterioridad al 1 de enero de 2021 en la que se ostente, de forma directa y desde su constitución, la totalidad del capital o los fondos propios.
-Los dividendos o participaciones en beneficios se perciban en los períodos impositivos que concluyan en los 3 años inmediatos y sucesivos al año de constitución de la entidad que los distribuya.
3.- Deducción para evitar la doble imposición económica internacional. Al igual que sucede con la exención, se tendrá derecho a la deducción de los dividendos o participaciones en beneficios pagados por una entidad no residente en territorio español cuando la participación en el capital de la entidad no residente sea, al menos, del 5%. No se aplicará cuando el valor de adquisición de la participación sea superior a 20.000.000 euros y el porcentaje de participación inferior al 5%.
Al igual que en la exención, se establece un régimen transitorio para seguir aplicando la deducción, para dividendos de participaciones con valor de adquisición superior a 20.000.000 euros adquiridas en los períodos impositivos iniciados antes de 2021, durante los períodos impositivos que se inicien dentro de los años 2021, 2022, 2023, 2024 y 2025.
Esta deducción, conjuntamente con la deducción para evitar la doble imposición jurídica no podrá exceder de la cuota íntegra que correspondería pagar en España por estas rentas si se hubieran obtenido en territorio español. Para calcular dicha cuota, los dividendos o participaciones en los beneficios se reducirán en un 5% en concepto de gastos de gestión de las participaciones.
4.- Eliminaciones de los grupos de consolidación. No serán objeto de eliminación el 5% de esas rentas en participaciones y dividendos en concepto de gastos de gestión referidos a dichas participaciones.
*Se incrementa en un punto todos los porcentajes de la escala de gravamen del Impuesto sobre el Patrimonio. No obstante, ya que todas las comunidades autónomas han fijado su propia escala, esta medida no tiene un efecto práctico. Art 66.
*Las bebidas refrescantes, zumos y gaseosas con azúcares o edulcorantes añadidos, pasan a tributar al tipo general del 21%. Art. 69.
*Se fija un tipo de gravamen del Impuesto sobre las Primas de Seguros del 8% frente al actual del 6%. Art. 73.