2023 ES

Optimizando la estructura financiera de una empresa: Ventajas fiscales de aumentar el salario de los socios o repartir dividendos y su comparativa en IRPF e IS

En el mundo empresarial, la toma de decisiones financieras estratégicas desempeña un papel crucial en el éxito y la sostenibilidad de una empresa y, además, debe ser conforme a lo que el Compliance fiscal y Compliance corporativo exigen. Entre las opciones que los directivos tienen a su disposición para la mejora de la remuneración por parte de la sociedad se encuentran el aumento del propio salario, siempre que éste no esté vinculado a la remuneración por su cargo de administrador, o la distribución de dividendos. Más allá de las implicaciones económicas y laborales, es esencial analizar las ventajas fiscales asociadas con cada una de estas decisiones.


Aumento de salarios para socios: Implicaciones fiscales y sus ventajas.

El aumento de salarios para los socios de una empresa puede ofrecer diversas ventajas fiscales que contribuyen al crecimiento sostenible y al fortalecimiento financiero.

En primer lugar, el salario, a efectos del Impuesto sobre sociedades, se considera gasto deducible, lo que reduce la base imponible de la empresa, y siempre teniendo presente si el salario se percibe por trabajo realizado por el propio socio o por la remuneración como administrador, en cuyo caso, habría algunas especificaciones a tener en cuenta. En uno u otro caso, esta deducción fiscal puede resultar significativa, ya que disminuye la carga tributaria total de la entidad en el Impuesto.

Además, los salarios más altos pueden generar beneficios adicionales al aumentar las contribuciones a la Seguridad Social y a los planes de jubilación.


Reparto de dividendos: Optimizando la rendición de cuentas a los accionistas.

En contra del aumento de salario, la distribución de dividendos también presenta ventajas fiscales clave que pueden influir en las decisiones financieras de una empresa; si bien, hay que tener en cuenta que existen una serie de requisitos mercantiles a los que atenerse, como son los establecidos en los artículos 274 y 275 de la Ley de Sociedades de Capital:

  • Tras el reparto de dividendos, no debe producirse un desequilibrio patrimonial, es decir, el activo neto de la sociedad no debe ser inferior al capital social.
  • En caso de pérdidas de ejercicios anteriores, el beneficio debe destinarse a cubrir dichas pérdidas.
  • El 10% del beneficio debe destinarse a la reserva legal.

Por otro lado, la política de reparto de dividendos también puede ser beneficiosa en términos de flexibilidad fiscal. Al asignar dividendos, la empresa puede adaptar su estructura de distribución de beneficios de acuerdo con sus objetivos y las condiciones del mercado. Esto permite una gestión más ágil y eficiente de los recursos financieros, especialmente en entornos económicos volátiles.


Consideraciones estratégicas para una toma de decisiones adecuada: Eficiencia fiscal en el ámbito del IRPF e IS.


La elección entre aumentar salarios o distribuir dividendos no debe basarse únicamente en las ventajas fiscales. Factores como la situación financiera de la empresa, las metas a largo plazo, la retención de talento y la percepción de los accionistas deben considerarse cuidadosamente.

En lo que respecta a la tributación en el Impuesto sobre la renta de las personas físicas (IRPF), se debe tener presente que el salario tributará como rendimiento del trabajo en la base imponible general con un tipo máximo del 47%. Por el contrario, los dividendos tributarán en el IRPF como rendimientos del capital mobiliario en la base del ahorro al tipo del 19/28%.

Asimismo, y como ya se ha indicado, en lo que respecta al Impuesto sobre sociedades, el salario, y siempre que no sea como remuneración por el cargo desempeñado por la condición de administrador el cuál deben cumplirse determinados requisitos, será deducible en el Impuesto sobre sociedades, mientras que los dividendos no producirán un ahorro en este impuesto.


En conclusión, tanto el aumento de salarios como la distribución de dividendos ofrecen ventajas fiscales valiosas para las empresas y sus socios. Es crucial realizar un análisis de costes-beneficios que incluya no solo las implicaciones fiscales a corto plazo, sino también el impacto a largo plazo. En muchos casos, una combinación equilibrada de ambas estrategias puede ser la opción más prudente.


Jesús Raya Zamora.
Nuevo reglamento aprobado: requisitos informáticos de facturación

Recientemente, este 6 de diciembre, se ha publicado en el BOE el Real Decreto 1007/2023, de 5 de diciembre, donde se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales, y la estandarización de formatos de los registros de facturación.

Este nuevo reglamento ha entrado en vigor el 7 de diciembre, debiendo tener operativos los obligados tributarios los sistemas informáticos adaptados a las características y requisitos exigidos antes del 1 de julio de 2025, por lo que a continuación resumimos los mayores puntos a tener en cuenta antes de que finalice dicho plazo:


  1. ¿A quién se aplica este nuevo reglamento?


  • Los contribuyentes del impuesto sobre sociedades.
  • Los contribuyentes del impuesto sobre la renta de las personas físicas que desarrollen actividades económicas.
  • Los contribuyentes del impuesto sobre la renta de no residentes que obtengan rentas mediante establecimiento permanente.
  • Las entidades en régimen de atribución de rentas que desarrollen actividades económicas, sin perjuicio de la atribución de rendimientos que corresponda efectuar a sus miembros.

También se aplicará a los productores y comercializadores de los sistemas informáticos de facturación, en las cuestiones relativas a sus respectivas actividades de producción y comercialización de los sistemas informáticos puestos a disposición de los obligados tributarios.

Excepción: No se aplicarán a los contribuyentes que lleven los libros registros a través de la Sede electrónica de la AEAT mediante el suministro electrónico de los registros de facturación (SII).


Tampoco se aplicará a determinadas operaciones como las siguientes:


  • Aquellas bajo el régimen especial de agricultura, ganadería y pesca del IVA.
  • Las realizadas por empresarios o profesionales en el desarrollo de sus actividades a las que sea de aplicación el régimen especial del recargo de equivalencia o por las que se encuentren acogidos al régimen simplificado del IVA.
  • Las relacionadas con determinadas entregas de energía eléctrica o las facturadas por la Comisión Nacional de Energía.
  • Las documentadas en facturas por operaciones realizadas a través de establecimientos permanentes que se encuentren en el extranjero.


  1. ¿En qué consiste el mayor cambio en el Reglamento de Facturación?

El objeto de este nuevo reglamento realmente es la regulación de los requisitos y especificaciones técnicas que deben cumplir los sistemas informáticos que utilicen los que desarrollen actividades económicas cuando realicen procesos de facturación. Es decir, los sistemas informáticos de facturación que utilicen los obligados tributarios deben cumplir una serie nueva de requisitos para poder ser considerados válidos y transmitir correctamente la información contenida en ellos. Sobre todo, la norma establece que los sistemas informáticos deberán garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.

Además, el sistema informático deberá tener capacidad de remitir por medios electrónicos a la Administración tributaria, de forma continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente, todos los registros de facturación generados y contar con un registro de eventos que recoja automáticamente, en el momento en que se produzcan, determinadas interacciones con dicho sistema informático, operaciones realizadas con él o sucesos ocurridos durante su uso, guardando los datos correspondientes a cada uno de ellos, que deberán poder ser consultados desde el propio sistema informático.

En los sistemas informáticos deberá encontrarse debidamente disociado el acceso a la información con trascendencia tributaria del acceso a la posible información confidencial de carácter no patrimonial, de forma que la Administración tributaria pueda acceder directamente a la consulta y al resto de funcionalidades exigidas sobre la información de los registros de facturación y de eventos.

  1. ¿Qué sistema informático se podrá utilizar con este nuevo reglamento?

Los obligados tributarios pueden realizar el cumplimiento de las nuevas obligaciones utilizando las siguientes opciones:

  • Un sistema informático propio, que debe contar con una declaración responsable que certifique que dicho sistema informático se ajusta a la norma, entre otros requisitos.
  • La aplicación informática que a tal efecto pueda desarrollar la Administración tributaria.


Podrán encontrar más información en el siguiente enlace: https://www.boe.es/boe/dias/2023/12/06/pdfs/BOE-A-2023-24840.pdf

Para resolver cualquier duda acerca de estas nuevas obligaciones de facturación, no duden en contactar con MDG Advisors.


Marina Guerrero Castronuño

El Impuesto sobre Actividades Económicas y su obligación censal en el mes de diciembre

La mayoría de los asesores fiscales estamos trabajando en el pre-cierre anual, contable y fiscal de las empresas con objeto de poder ofrecer al cliente la mejor ventaja fiscal con la que minorar su carga impositiva para el ejercicio 2023.

No obstante, ante dicha carga de trabajo, no podemos olvidarnos que durante el mes de diciembre hay una nueva obligación censal que cumplir y con la que comunicar, cualquier variación en el Impuesto sobre Actividades Económicas. Dicha comunicación debe realizarse a la Agencia Tributaria (Modelo 840) o al Ayuntamiento (Modelo 010) donde tenga el domicilio fiscal la empresa, dependiendo de las competencias que tenga cada Administración.

Antes de profundizar en la obligación fiscal a presentar ante censos, queremos que os familiaricéis con el impuesto a tratar:

El Impuesto sobre Actividades Económicas (en adelante, IAE), el cual, viene regulado en los artículos 78 a 91 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, es un impuesto que grava el ejercicio de actividades empresariales, profesionales o artísticas en territorio español.

Es un tributo local que se aplica a nivel municipal y es gestionado por los ayuntamientos. Cabe mencionar que no todas las actividades están sujetas al IAE, y hay exenciones y bonificaciones aplicables en muchos casos.

Algunos puntos clave a destacar sobre el IAE:

  • Ámbito de aplicación: Son sujetos pasivos de este impuesto las personas físicas o jurídicas y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que desarrollen actividades empresariales, profesionales o artísticas en territorio español.

No obstante, debemos tener en cuenta que las personas físicas, sean o no residentes en territorio español, están exentas del impuesto.

  • Tarifas: Las tarifas del IAE varían según la naturaleza de la actividad y el importe neto de la cifra de negocios. Existen epígrafes específicos que clasifican las actividades, y cada uno tiene una tarifa asignada.


  • Exenciones y bonificaciones: Hay actividades que están exentas del IAE, y en algunos casos, los ayuntamientos pueden establecer bonificaciones en las cuotas del impuesto.

En lo que respecta a las exenciones, destacar las dos siguientes:

  1. Los sujetos pasivos que inicien el ejercicio de su actividad en territorio español, están exentos durante los dos primeros períodos impositivos de este impuesto en que se desarrolle aquella.
  2. Los sujetos pasivos del Impuesto sobre Sociedades, las sociedades civiles y las entidades del artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, están exentos siempre que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de Euros.


  • Gestión municipal: Aunque es un impuesto de ámbito nacional, su gestión recae en los ayuntamientos. Cada ayuntamiento establece las tarifas y condiciones específicas, dentro de los límites fijados por la legislación nacional.


  • Autoliquidación: Aquí, es donde recae la obligación censal que comentábamos al comienzo del artículo.

Los sujetos pasivos del IAE deben presentar una declaración censal durante el mes de diciembre (modelo 840 o modelo 010, según la competencia de cada territorio) en la que se comunique al órgano competente cualquier hecho que suponga, con efectos para el ejercicio 2024, la baja o el alta en dicho impuesto.

A continuación, se expone un breve ejemplo que sintetiza la operativa a llevar a cabo:

Una empresa que no es de nueva creación, y durante el ejercicio 2021 tuvo un importe neto de la cifra de negocios de 750.000 Euros y durante el ejercicio 2022 dicha cifra aumentó a 1.250.000 Euros, está obligada a comunicar mediante el Modelo 840 o 010, que deja de disfrutar de la exención establecida en el artículo 82.1.c) del Real Decreto citado al inicio del artículo, con efectos para el ejercicio 2024. Dicha comunicación censal debe realizarse en diciembre 2023.

El abanico de posibilidades en dicho impuesto es muy amplio dependiendo de la tipología de cada cliente y de su actividad a desarrollar, por lo que, si desea ampliar la información expuesta en el presente artículo, quedamos a su disposición para aclarar cualquier duda que tenga al respecto.

Leticia Cayuela.

La revocación del CIF de una sociedad: implicaciones tributarias y mercantiles.

Aunque a simple vista parezca ser una acción abstracta y que pocas veces ocurre, es más común de lo que pensamos que la Agencia Tributaria española revoque el NIF o Número de Identificación Fiscal de una sociedad y puede ocurrir por diversas razones.

Algunas de las más comunes pueden ser que, se haya asignado un número de identificación fiscal provisional a una entidad, pero no se aporte en el plazo establecido la documentación necesaria para obtener un número de identificación fiscal definitivo o que la entidad presente deudas tributarias con la Agencia Tributaria española. También, se incluyen a los motivos de revocación, la falta de presentación de obligaciones tributarias como son el Impuesto de Sociedades durante tres períodos consecutivos o las cuentas anuales durante cuatro períodos consecutivos, todo este incumplimiento de acciones podría llegar a una empresa a la revocación de su número de identificación fiscal.

Es cierto que, la más frecuente se trata de la revocación de NIF a aquellas sociedades que se encuentran inactivas e incluso en ocasiones, aquellas que cuentan con una reducida cifra de negocios. Esta actividad de la Agencia Tributaria conlleva que los administradores de las mismas se encuentren sin poder realizar operaciones con las Administraciones públicas y que se encuentren cerrada la hoja registral del Registro Mercantil.

Además de las consecuencias anteriormente mencionadas, la entidad no podrá realizar cargos y abonos en las cuentas abiertas en entidades de crédito y no se podrán obtener los certificados tributarios.


¿Qué debo hacer si esto ocurre?

Es importante tener en cuenta que el acuerdo de revocación del NIF requerirá la audiencia previa al obligado tributario por un plazo de 10 días, contados a partir del día siguiente a la notificación de la apertura de dicho plazo. La revocación se publicará en el Boletín Oficial del Estado y se notificará al obligado tributario, siguiendo un calendario de publicación en los días lunes, miércoles y viernes de cada semana

En la página web de la Agencia Tributaria, en la Sede electrónica, se puede consultar si un NIF concreto está o no revocado, así como la fecha de publicación en el BOE de esta revocación.

Por suerte, la revocación del NIF no tiene por qué ser irreversible y la Agencia Tributaria puede reactivarlo siempre y cuando las circunstancias que le motivaron a realizar esta acción hayan cesado. Para ello, tienen que acreditar expresamente que las causas que motivaron la revocación han cesado y aportando la documentación requerida.

Principalmente, cuando un NIF ha sido revocado y la entidad necesita de su activación puede ser para dos puntos básicos: bien para que la entidad sea liquidada o bien para que la entidad prosiga con su actividad. En ambos casos, hay una documentación común y otra documentación complementaria dependiendo de la finalidad.

Sea la opción que sea, es obligatorio la aportación de los justificantes de presentación de los Impuestos sobre Sociedades, eso sí, de los ejercicios no prescritos a la fecha de notificación, así como la acreditación de no tener deudas pendientes con la Agencia Tributaria española, al estar el NIF inactivo y no poderse obtener los certificados tributarios debe estudiarse si la entidad consta como Deudor Fallido en la unidad de Recaudación.


Sin embargo, esta documentación en sí misma no es suficiente para reactivar el NIF, sino que tendrá que ir acompañada de documentación complementaria y diferente entre sí, si el fin de la reactivación es liquidar la sociedad o seguir con nuestra actividad.

En consecuencia, de todo lo anteriormente mencionado, la revocación de un NIF se debe entender más que cómo una sanción como un acto administrativo de control en el que entran las personas jurídicas que no cumplen sus obligaciones tributarias o que se han alejado de su actividad.

Para más información al respecto, no dudes en contactar con nuestro Equipo MDG.


Carmen Moya López.

Medidas para evitar la doble imposición internacional

En numerosas ocasiones, tanto individuos como entidades pueden verse expuestos a ser gravados por el mismo ingreso, ganancia o activo en más de un país, debido a discrepancias en las normativas fiscales entre jurisdicciones. Esta problemática fiscal puede generar una carga impositiva duplicada, impactando negativamente en aquellas personalidades, tanto físicas como jurídicas, que lleven a cabo sus operaciones a nivel internacional.

Por ello, es esencial establecer medidas que prevengan la doble imposición internacional en el ámbito tributario, garantizando la equidad y eficiencia en la tributación de ingresos que podrían estar sujetos a impuestos en más de un país. Estas medidas se dividen principalmente en unilaterales y bilaterales.


MEDIDAS UNILATERALES

Las medidas unilaterales hacen referencia a las decisiones tomadas individualmente por los distintos Estados en el ámbito de su normativa interna. En el contexto de la legislación española, se incluye la disposición sobre la deducción por doble imposición internacional, aplicable tanto a personas físicas como jurídicas, reguladas en la normativa del Impuesto sobre la Renta de las Personas Físicas (IRPF) y del Impuesto sobre Sociedades (IS), respectivamente.


MEDIDAS BILATERALES

Las medidas bilaterales surgen de la colaboración entre dos Estados que firman un Convenio para evitar la Doble Imposición (CDI). Estos convenios tratan de clarificar y unificar la situación fiscal de personas y entidades involucradas en actividades internacionales.

Las disposiciones establecidas en estos tratados y convenios tienen primacía sobre las normativas fiscales internas, siendo de aplicación automática y obligatoria, sin posibilidad de renuncia. Los Convenios de Doble Imposición, de los cuales España cuenta con varios suscritos con distintos países, buscan abordar y solventar estos asuntos. Por ende, el primer paso para determinar el régimen tributario de una renta obtenida en España por un no residente es identificar el país de residencia fiscal y verificar la existencia y contenido del Convenio de Doble Imposición con dicho país, para definir el tratamiento fiscal correspondiente a esa renta.


En conclusión, la doble imposición internacional implica complejos desafíos para individuos y entidades con operaciones internacionales. Tanto las medidas unilaterales, como las bilaterales, son pilares esenciales para garantizar la equidad y eficiencia en la tributación transfronteriza, previniendo la duplicación de cargas fiscales y estableciendo un marco sólido que aborde la complejidad fiscal en un entorno internacional.


Sandra Gámez Chaves

MDG Advisors colaborador en SIMED 2023

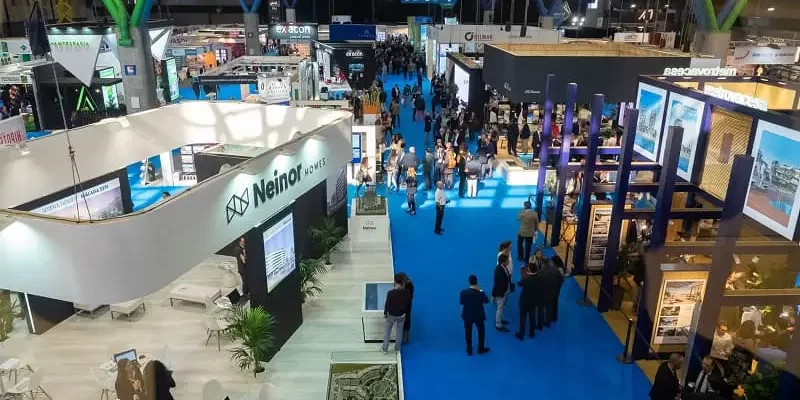
Nos complace compartir que MDG Advisors es colaborador de SIMED 2023, el Salón Inmobiliario del Mediterráneo 2023, que se llevará a cabo en el Palacio de Ferias y Congresos de Málaga del 16 al 18 de noviembre. Como colaborador, MDG aporta su experiencia en compliance para enriquecer este evento clave en el sector, fomentar conexiones valiosas y compartir perspectivas en el destacado escenario inmobiliario del Mediterráneo.  ¡No se pierdan la oportunidad de ser parte de esta experiencia única en SIMED 2023 junto a MDG Advisors

El procedimiento de comprobación limitada de la Agencia Tributaria y su importancia en la gestión tributaria.

La Agencia Tributaria, en su labor de recaudación de impuestos, cuenta con diversos procedimientos tributarios para verificar y fiscalizar la actividad económica de los contribuyentes dentro de la propia gestión tributaria, donde encuentra su motivación normativa en los artículos 117 y 123, entre otros, de la Ley General Tributaria (en adelante, LGT).


Uno de estos procedimientos es el procedimiento de comprobación limitada, una herramienta que permite a la administración tributaria revisar ciertos aspectos de la declaración de impuestos sin llevar a cabo una auditoría completa. En este artículo, exploraremos en qué consiste el procedimiento de comprobación limitada, cómo funciona y cuál es su importancia en el ámbito tributario y en el Compliance fiscal.


¿Qué es el procedimiento de comprobación limitada?


La comprobación limitada es un procedimiento de fiscalización que la Agencia Tributaria que se encuentra regulado en el artículo 136 y ss. de la LGT. Este procedimiento se lleva a cabo para verificar la corrección de ciertos aspectos de la declaración de impuestos de un contribuyente sin necesidad de revisar la totalidad de su situación fiscal. A diferencia de una inspección completa, que implica un análisis exhaustivo de todos los aspectos fiscales de una persona o empresa, la comprobación limitada se centra en cuestiones específicas y concretas.


Este procedimiento es utilizado cuando la administración tributaria detecta indicios de irregularidades o incumplimientos tributarios en una o varias partidas de la declaración de impuestos. En lugar de iniciar una inspección completa, que puede ser costosa y llevar mucho tiempo, la comprobación limitada se enfoca en resolver las dudas o irregularidades identificadas.


¿Cómo funciona el procedimiento de comprobación limitada?


El procedimiento de comprobación limitada se inicia con una notificación al contribuyente en la que se le informa que se llevará a cabo una revisión de ciertos aspectos de su declaración de impuestos. Esta notificación suele detallar las partidas o conceptos que serán objeto de revisión. Por su parte, el contribuyente debe colaborar con la Administración Tributaria proporcionando la información y documentación solicitada dentro del plazo establecido para ello.


Durante el proceso de comprobación limitada, la Agencia Tributaria revisan la documentación aportada por el contribuyente y realizan las comprobaciones necesarias para verificar la corrección de las partidas investigadas. Este proceso puede incluir la revisión de facturas, contratos, estados financieros y cualquier otro documento relevante que venga a dar información fehaciente acerca de la liquidación de un determinado impuesto.


Una vez completada la revisión, la Agencia Tributaria emite un informe con los resultados de la comprobación limitada. Si se han identificado irregularidades o incumplimientos tributarios, se notificará al contribuyente y se le dará la oportunidad de presentar alegaciones y corregir las discrepancias.


Importancia de la Comprobación Limitada.


La comprobación limitada desempeña un papel fundamental en el sistema tributario, ya que permite a la Agencia Tributaria verificar la corrección de las declaraciones de impuestos sin tener que llevar a cabo inspecciones completas en todos los contribuyentes. Esto agiliza el proceso de fiscalización y permite a la administración tributaria centrarse en los casos que presentan un mayor riesgo de incumplimiento.


Además, la comprobación limitada fomenta la transparencia y el cumplimiento voluntario de las obligaciones tributarias. Los contribuyentes que saben que la administración tributaria puede revisar ciertos aspectos de sus declaraciones de impuestos son más propensos a presentar declaraciones precisas y cumplir con sus obligaciones fiscales.


Por otro lado, la comprobación limitada también protege los derechos de los contribuyentes, ya que evita inspecciones intrusivas y costosas cuando no son necesarias al caso concreto. Esto contribuye a mantener un equilibrio entre el control tributario y la protección de la privacidad y los derechos de los contribuyentes.


En conclusión, el procedimiento de comprobación limitada de la Agencia Tributaria es una herramienta esencial para verificar la corrección de las declaraciones de impuestos de los contribuyentes. Permite una revisión focalizada en aspectos específicos, agilizando el proceso de fiscalización y fomentando el cumplimiento voluntario del Compliance fiscal. Al mismo tiempo, protege los derechos de los contribuyentes al evitar inspecciones costosas y/o innecesarias. En definitiva, la comprobación limitada es un mecanismo efectivo para garantizar la integridad del sistema tributario.


Jesús Raya.

Régimen de impatriados: La conocida como Ley Bekcham también tiene obligaciones censales en noviembre.

Desde nuestra firma, aconsejamos a los contribuyentes acogidos al Régimen Especial de Trabajadores Desplazados a Territorio Español, revisar en el mes de noviembre su situación fiscal para el ejercicio 2024, puesto que alguno de ellos podría tener que cumplir con cierta obligación censal.


Este régimen especial, también conocido como Ley Beckham, permite tributar por el Impuesto de la Renta de No Residentes a aquellas personas físicas que han adquirido su residencia fiscal en España, como consecuencia de su desplazamiento a territorio español por motivos laborales.


Tras la publicación de la Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes, este régimen ha sufrido modificaciones, las cuales han entrado en vigor desde el 1 de enero de 2023:

  • Previamente se exigía no haber sido residente en España en los diez períodos impositivos previos al desplazamiento a territorio español, reduciéndose esta cifra a tan solo cinco años.
  • El desplazamiento debía producirse a consecuencia de un contrato de trabajo o del nombramiento como administrador en una entidad no vinculada. Actualmente, el hecho de ser entidad vinculada no es excluyente del régimen, siempre que no sea una patrimonial, y se permite acogerse por nuevos motivos laborales, como la realización de una actividad emprendedora o una actividad realizada por un profesional altamente cualificado que preste sus servicios a empresas emergentes. Además, existe la opción de aplicar por ser cónyuge o hijo menor de veinticinco años o con discapacidad del contribuyente acogido a dicho régimen.


Presenta una duración de 5 años, además del año en el que se adquiere la residencia fiscal en España. Sin embargo, existe la posibilidad de renunciar en caso de que la situación del contribuyente sufra cambios que den lugar a una tributación menos ventajosa. Esta renuncia debería efectuarse expresamente en los meses de noviembre y diciembre, previamente al inicio del año natural, y con efectos a partir del mismo. En caso de que el contribuyente deje de cumplir los requisitos con los que se acogió al régimen, debe optar por la exclusión del mismo en el plazo de un mes desde que se produzca el incumplimiento. Desafortunadamente, en ambas situaciones el contribuyente pierde la posibilidad de optar de nuevo al régimen en un futuro.


En el caso de que necesites ayuda para acogerte a este régimen especial, o para cumplimentar la obligación censal de renuncia este mes de noviembre, estamos a vuestra entera disposición.


Isabel María Díaz Rubio.

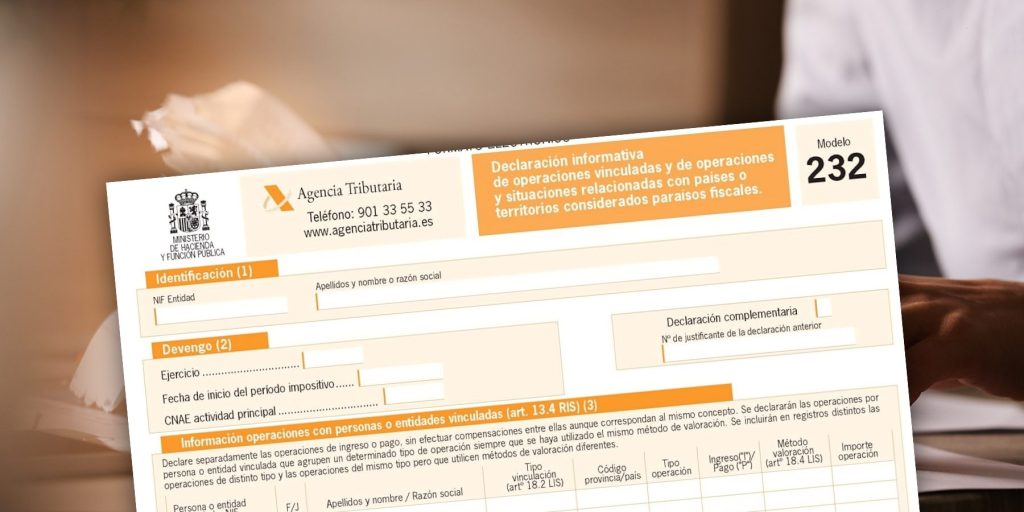
El modelo 232 y sus implicaciones informativas de las partes vinculadas

El Modelo 232 es una declaración informativa en la que se informa a la Agencia Tributaria de las operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios calificados como paraísos fiscales.

Las operaciones vinculadas están reguladas en el artículo 18 de la Ley de Impuesto sobre Sociedades.

El plazo de presentación de este modelo es dentro del mes siguiente a los diez meses posteriores a la finalización del periodo impositivo. Por lo que, una sociedad que finalice su ejercicio fiscal el 31 de diciembre, su plazo de presentación será el mes de noviembre.

Existe obligación a presentar esta declaración cuando se realicen operaciones con personas o entidades vinculas, de acuerdo a los siguientes supuestos:

  • Operaciones realizadas con la misma persona o entidad vinculada con importe superior a 250.000 euros.
  • Operaciones específicas realizadas, siempre que el importe conjunto de cada una de este tipo de operación en el periodo impositivo sea superior a 100.000 euros. Las operaciones específicas están reguladas en el artículo 18.3 de la Ley de Impuesto sobre Sociedades.
  • Operaciones del mismo tipo que a su vez utilicen el mismo método de valoración realizadas con una persona o entidad vinculada que suponga más del 50% del importe neto de la cifra de negocio de una sociedad.
  • Operaciones con países considerados paraísos fiscales.
  • Cuando se aplique la reducción en la base imponible prevista en el artículo 23 de la Ley de Impuesto sobre Sociedades por la cesión de determinados intangibles a personas o entidades vinculadas.

En definitiva, se trata de una obligación fiscal más que las sociedades deben cumplir en el caso de estar obligadas a ello, por lo que no dude en contactar con nuestro equipo para resolver cualquier duda que pueda tener.

Sara Gámez Córdoba

Registro de devolución mensual de iva (redeme): ventajas e inconvenientes para las empresas.

Durante el mes de noviembre, las empresas con sede en España tienen la posibilidad de solicitar voluntariamente su inclusión en el registro de devolución mensual (REDEME) de IVA. Este registro tiene un interesante atractivo financiero para aquellas empresas que necesiten mejorar su cash-flow en términos de devolución de IVA ya que, a través de las declaraciones mensuales, podrán solicitar dicha devolución, que normalmente es más rápida que la devolución general anual que se realiza en enero para las empresas que presentan declaraciones trimestrales.

Estar en el registro de devolución mensual implica mayores obligaciones, como liquidar el IVA con periodicidad mensual (modelo 303) y la obligación de llevar los libros registro del IVA a través de la Sede Electrónica de la AEAT con el conocido SII (Suministro Inmediato de información), haciendo que aumente el coste administrativo para la empresa.

No obstante, son mayores las ventajas que proporciona este sistema en conjunto con el SII:

  • Se reducen las obligaciones, ya que no habrá que presentar los Modelos 347, 340 y 390.
  • La información que aporte cada empresa se podrá contrastar fácilmente con la de otras empresas que utilicen el SII.
  • Los errores se reducen y la gestión es más sencilla. La minimización de errores, además, puede evitar sanciones y recargos por parte de Hacienda.
  • El plazo para la presentación de autoliquidaciones mensuales se amplía en 10 días.
  • Los plazos para realizar devoluciones por parte de Hacienda se reducen porque las comprobaciones se realizan de forma más rápida.
  • Los requerimientos de información que realiza Hacienda disminuyen, puesto que la información ya está en su poder y no tiene que pedírsela a las empresas.

Sopesando las ventajas e inconvenientes, y en función de la estructura organizativa y financiera de la empresa, puede ser interesante optar por este sistema en este mes de noviembre de cara al ejercicio 2024. Para resolver dudas tanto sobre el REDEME como el SII, no dude en contactar con MDG Advisors.

Marina Guerrero Castronuño.