2023 ES

MDG Asesores se suma al debate fiscal en la Jornada Nacional de Estudio XVI Encuentro AEDAF

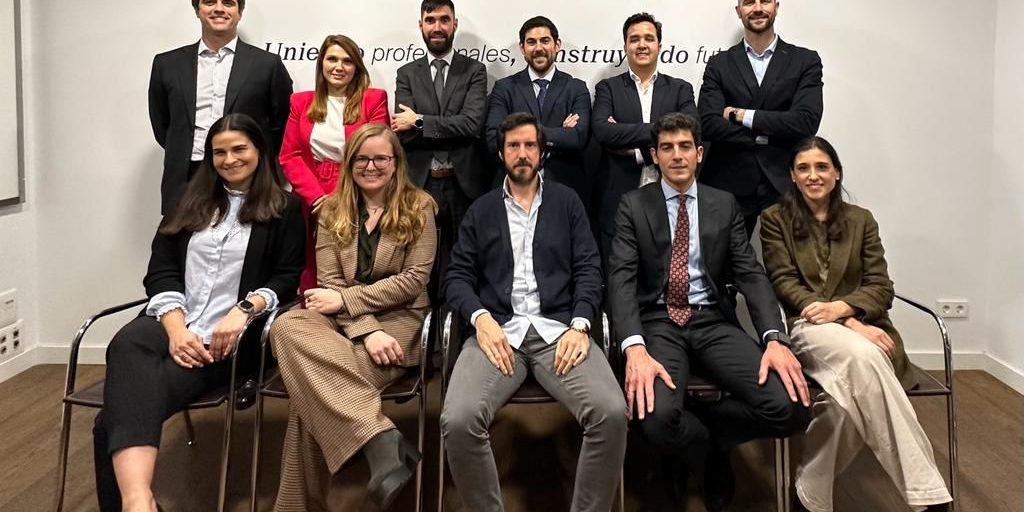
MDG Asesores, representado por la socia Leticia Cayuela, miembro del grupo nacional de jóvenes expertos, ha participado en la Jornada Nacional de Estudio XVI Encuentro AEDAF, un evento imprescindible para todos los profesionales del ámbito fiscal y tributario.

La jornada ha abordado temas de gran relevancia en el panorama actual, como las obligaciones de información de los intermediarios derivadas de la DAC6, la nueva Directiva europea sobre información corporativa de sostenibilidad, la respuesta a los requerimientos de información en procedimientos de comprobación y su encaje en la situación de comprobado versus investigado y el derecho a no incriminarse en el procedimiento inspector, la implantación del Impuesto Temporal de Solidaridad de las Grandes Fortunas y las novedades introducidas por la Ley de Fomento del ecosistema de las Empresas Emergentes y en la Ley de creación y crecimiento de empresas.

Sin duda, esta jornada ha sido una oportunidad única para actualizar conocimientos y estar al día de las últimas novedades legislativas y fiscales, así como para intercambiar ideas y opiniones con otros expertos del sector.

La presencia de MDG Asesores en este evento es una muestra del compromiso de la firma por ofrecer a sus clientes un servicio de máxima calidad, basado en un profundo conocimiento de la legislación y en una constante actualización de las novedades normativas.

En definitiva, la Jornada Nacional de Estudio XVI Encuentro AEDAF ha sido un éxito rotundo y MDG Asesores, a través de la participación de Leticia Cayuela, ha demostrado una vez más su liderazgo en el ámbito fiscal y tributario.

MDG Advisors en Transfiere 2023

Hoy se ha inaugurado la duodécima edición de Transfiere, el Foro Europeo para la Ciencia, Tecnología e Innovación, que se celebra en FYCMA (Palacio de Ferias y Congresos de Málaga) desde el 15 al 17 de febrero.

Más de 420 ponentes expertos nacionales e internacionales se han reunido para compartir conocimientos científicos y tecnológicos, promover la innovación y conectar la ciencia y la empresa. Este evento es el mayor encuentro del sur de Europa sobre I+D+i y cuenta con la participación de más de 500 entidades del sector.

La presencia de MDG Advisors en Transfiere 2023 permitirá a la empresa establecer nuevos contactos con otros actores del sector, y potencialmente encontrar nuevas oportunidades de inversión y colaboración. Para MDG Advisors, la participación en Transfiere 2023 es una oportunidad única para seguir consolidando su posición como uno de los líderes en el asesoramiento de inversiones. Esta presencia en Transfiere es también una muestra de su compromiso con la innovación y el desarrollo de nuevas soluciones que contribuyan al crecimiento económico y al bienestar social.

Novedades del proyecto de ley para una nueva reforma fiscal

Durante el día de hoy, se está debatiendo en el Congreso la nueva reforma fiscal que puede traer consigo importantes medidas para los contribuyentes que se vean afectados por las mismas, en caso desu aprobación final en el Pleno.

Entre las medidas que se han venido debatiendo en esta reforma fiscal, destacan:

a) Rebajas fiscales para pymes y micropymes: Se establecerán tipos progresivos que reducen la tributación de las empresas, con una rebaja significativa en los próximos años.

b) Subida de las rentas del capital: Se aumentará la tributación de las rentas del ahorro en el Impuesto sobre la renta de las personas físicas (IRPF), pasando del 28% al 30%.

c) Desgravación por recapitalizaciones: Las empresas, tanto grandes como pequeñas, podrán reducir su base imponible en el Impuesto sobre Sociedades en función de su recapitalización. Esta desgravación podrá ser de hasta el 30% del aumento de fondos propios si la empresa
incrementa su plantilla en un 10%. La reducción podría llegar al 20% de la base imponible, o al 25% en el caso de pymes.

d) Reducciones en el impuesto sobre sociedades: disminución progresiva en el tipo de gravamen para aquellas empresas que facturen menos de un millón de euros.

Otras de las medidas que se han venido debatiendo durante estos días y que habrá de estar pendientes de su aprobación final son el impuesto a las energéticas, el impuesto a la banca y el gravamen a los alquileres turísticos, entre otras.

Desde MDG Advisors estaremos atentos de los últimos acontecimientos del proyecto de reforma fiscal para conocer las medidas que sean aprobadas finalmente y analizar cómo afectarán éstas en la tributación de nuestros clientes y de todo el que lo solicite. No dudes en dirigirte a nuestro Equipo MDG para obtener más información.

Jesús Raya Zamora.

Nota Informativa 27/2022

El pasado 24 de diciembre de 2022 se publica en el BOE la Ley 31/2022 de Presupuestos Generales del Estado, que incluye modificaciones de índole tributaria, como pueden ser:

A) Impuesto sobre la Renta de las Personas físicas:

– En cuanto a las reducciones, se eleva el importe por obtención de rendimientos del trabajo para ciertos umbrales de renta. Así como, se eleva a los autónomos económicamente dependientes en 2 tramos de rendimiento y existe una reducción del 10% del rendimiento de actividades en estimación objetiva.
– No están obligados de presentar autoliquidación, los contribuyentes que perciban solo rentas del trabajo de más de un pagador si la suma no supera los 15.000€
– Se aumenta el porcentaje de deducción por gastos de difícil justificación al 7%, sin modificarse el limite de 2.000€.
– El límite absoluto de aportación a planes de pensiones, 1.500€, se incrementa en 8.500€, siempre que el incremento sea de contribuciones empresariales o aportaciones del trabajador.
– En la escala de ahorro se incluyen dos tramos: 200.000€-300.000€ se aplica un tipo 27% y a partir de 300.000€ el 28%
– Se amplía el amplia el ámbito de la deducción de 1.200€ por madre trabajadora con 2 hijos menores de 3 años si en el momento del nacimiento del menor, perciban prestaciones contributivas o asistenciales del sistema de protección de desempleo.
– La imputación de rentas inmobiliaria será del 1,1% para inmuebles sitios en municipios en los que los valores catastrales hayan sido revisados, modificados o determinados conforme a la normativa.


B) Impuesto sobre Sociedades

– Se reduce al 23% el tipo para las entidades cuyo importe neto de la cifra de negocios del periodo impositivo anterior sea inferior a 1.000.000€ y no tenga la consideración de grupo.
– Para los ejercicios 2023,2024 y 2025, se permite la amortización acelerada, multiplicando por 2 los coeficientes máximos, de las inversiones en vehículos nuevos a efectos de actividades económicas y que entre en funcionamiento esos años.
C) Impuesto sobre el Valor Añadido
– -Se establece un régimen de exención, similar al de las fuerzas armadas, para operaciones con cualquier Estado parte del Tratado del Atlántico Norte.
– Se incluyen excepciones a la inversión del sujeto pasivo cuando las operaciones las realicen personas o entidades no establecidas en el territorio de aplicación del Impuesto.
– Se incluyen preceptos para, definir mejor las reglas referentes al lugar de realización de ventas intracomunitaria de bienes. Así como, para la aplicación del umbral, el proveedor debe estar establecido solo en un Estado miembro y los bienes deben enviarse desde este.
– Modificación de base por créditos incobrables, por ejemplo, se extiende a 6 meses el plazo para proceder la recuperación del IVA desde que es declarado incobrable.
– Tampones, compras, protegeslips, preservativos y otros anticonceptivos no medicinales tributan al tipo reducido 4%.


D) Régimen Especial de Cooperativas de Trabajo Asociado

– El número de trabajadores asalariados con contrato por tiempo indefinido no puede exceder del 20% del total de sus socios, si el numero de socios es inferior a 5 puede contratar a un trabajador asalariado. Sin embargo, está entre 6-10 podrá contratar a 2.
– La cooperativa puede emplear trabajadores por cuenta ajena mediante cualquier otra forma de contratación, siempre que el numero de jornadas realizadas durante estos durante el ejercicio no supere el 25% del total de jornadas legales de trabajo realizada por socios.

E) Ley General Tributaria: se dictan normas para el aplazamiento y fraccionamiento de deudas y sanciones tributarias en situaciones preconcursales con 6, 12, 24, 36 meses con diversos requisitos en los tramos.

F) En otras normas: el interés legal del dinero se fija en 3,25% y el de demora en 4,0625%. Así como el indicador publico de renta de efectos múltiples (IPREM) se establece en 7.200€

El nuevo Impuesto Especial sobre los envases de Plástico

A partir del 1 de enero de 2023 en España existirá un impuesto especial sobre los envases de plástico no reutilizables, tanto si se presentan vacíos como si se presentan para contener, proteger, manipular, distribuir y presentar mercancías.

Se incluyen los envases no reutilizables que contengan plástico en la medida en que estén destinados a contener, proteger, manipular, distribuir y presentar bienes.

No se consideran envases los necesarios para contenerlos, sostenerlos o conservarlos a lo largo de su ciclo de vida y están destinados a ser utilizados, consumidos o eliminados con ellos.

El tipo impositivo aplicable será de 0,45 euros por kilogramo de plástico no reciclado contenido en los productos sujetos al impuesto.

El devengo difiere en función de lo siguiente:

  • En la fabricación, el sujeto pasivo es el fabricante y el devengo del impuesto se produce con la primera entrega o puesta a disposición, en territorio español, de los productos fabricados o con el cobro total o parcial del precio, si se realizan pagos anticipados a la entrega o puesta a disposición de los productos fabricados.
  • En el caso de importación, el sujeto pasivo es el importador y el impuesto se devenga cuando se devenguen los derechos de importación de acuerdo con la legislación aduanera.
  • En la adquisición intracomunitaria, el sujeto pasivo es el adquirente intracomunitario y el devengo del impuesto se produce el día 15 del mes siguiente a aquél en que se inicie el transporte o la expedición al adquirente o en el momento de la expedición de la factura, si ésta es anterior.

En el caso de fabricación o adquisición intracomunitaria, el período de liquidación es mensual o trimestral, en función del período de liquidación del IVA, de acuerdo con el volumen de operaciones u otras circunstancias previstas en la normativa del impuesto.

En el caso de importaciones de productos sujetos al impuesto, la liquidación del impuesto se realizará por la aduana de acuerdo con lo previsto para la deuda aduanera en la normativa aduanera.

En caso de que su empresa pueda verse afectada por este nuevo impuesto, no dude en ponerse en contacto con nosotros.


Equipo MDG Advisors