2023 ES

Importancia de anticipar el cierre contable y fiscal.

En el mundo del asesoramiento fiscal, el mes de noviembre ha sido históricamente un mes de “poco” trabajo o durante el cual aprovechamos desempolvar ciertos expedientes y cerrarlos. Esto se debe principalmente a que, en este mes, no existen excesivos plazos de presentación, lo que nos concede cierto margen para la “creatividad”.

Desde los inicios de nuestra firma, siempre hemos realizado pre-cierres contables y fiscales en el mes de noviembre por varios motivos:

  • Es necesario anticipar posibles resultados elevados en el Impuesto Sobre Sociedades, evitando así problemas de liquidez.
  • Por norma general, las sociedades cierran su ejercicio fiscal a 31 de Diciembre, por lo que realizar un cierre en noviembre y reunirse con el cliente, es una acción muy valorada, pues otorga la posibilidad de adoptar medidas antes del cierre que ayuden a reducir la carga impositiva : reparto de bonus, inversiones… etc.
  • Asesoramiento proactivo: este concepto es siempre un valor añadido. Con la era de la digitalización, nuestro rol se ha ido desprendiendo de la etiqueta de contables para dar más cabida a la de asesores. Por tanto, nuestro trabajo es asesorar al cliente y esto no se consigue sin proactividad. En nuestra experiencia, los clientes valoran de manera considerable recibir noticias sobre el rendimiento de sus sociedades antes de que sea demasiado tarde.

Por estos motivos resulta necesario y aconsejable anticipar los cierres del ejercicio al mes de noviembre, dando flexibilidad a todos los clientes para tomar decisiones empresariales.

Esperamos que esta información haya sido de su interés. Quedamos a su disposición para cualquier consulta.

Pablo Mallo.

El análisis de los Convenios de doble Imposición y su implicación en el Impuesto “Temporal” sobre las grandes fortunas y en el Impuesto sobre Patrimonio.

Una vez familiarizados con el Impuesto “temporal” sobre las grandes fortunas, y tras haber recibido resoluciones por parte de la Agencia Tributaria en la que parece ser que no están por la labor de dar su brazo a torcer a favor del contribuyente, por lo menos, en primera instancia (luego ya veremos quién gana la batalla), consideramos de especial relevancia señalar la importancia del análisis de los Convenios de doble Imposición y sus implicaciones en este nuevo impuesto “temporal” qué tantos quebraderos de cabeza nos ha dado, así como en el Impuesto sobre Patrimonio.

Cómo complemento a un blog publicado por nuestro despacho en mayo de 2023, en este caso, queremos resaltar la importancia de analizar los Convenios de doble Imposición y sus implicaciones fiscales en cada caso concreto que presente el contribuyente, antes de profundizar e hilar fino en la interpretación de la normativa interna de nuestro país.

Todos sabemos las modificaciones que introdujo la Ley 38/2022, de 27 de diciembre, en cuanto a los cambios normativos qué afectaban a la tributación de las sociedades no residentes en España, pero si hay algún despistado a estas fechas, lo exponemos a continuación:

Nueva redacción del 5.Uno.b) de la Ley el Impuesto sobre Patrimonio obligación real:

“A tales efectos, se considerarán situados en territorio español los valores representativos de la participación en fondos propios de cualquier tipo de entidad, no negociados en mercados organizados, cuyo activo esté constituido en al menos el 50 por ciento, de forma directa o indirecta, por bienes inmuebles situados en territorio español. Para realizar el cómputo del activo, los valores netos contables de todos los bienes contabilizados se sustituirán por sus respectivos valores de mercado determinados a la fecha de devengo del impuesto.

En el caso de bienes inmuebles, los valores netos contables se sustituirán por los valores que deban operar como base imponible del impuesto en cada caso, conforme a lo dispuesto en el artículo 10 de esta ley.”

Tras la mencionada modificación, muchísimas fueron las consultas a nuestro despacho de clientes no residentes con participación directa o indirecta a través de sociedades con inmuebles situados en nuestro país.

Pero la cuestión es, ¿dicha modificación afecta a todos los contribuyentes no residentes qué nos preguntaron a nuestra firma? Como respuesta a dicha pregunta, parte la importancia de analizar cada caso en concreto, y en terminología fiscal, cada Convenio de doble Imposición en cuestión.

Para sintetizar si la modificación introducida en el mencionado artículo 5.Uno.b) de la Ley el Impuesto sobre Patrimonio, tiene implicación o no en su caso en concreto, resumimos en tres grandes bloques las implicaciones fiscales del mismo:

  • Afectará sólo a países sin Convenios de doble Imposición o con Convenios de doble Imposición, pero qué no contemplen el Impuesto sobre Patrimonio, por lo que tendríamos qué acudir a la normativa interna: Andorra, Argelia, Australia, Brasil, Catar, EE.UU., China, Corea, Finlandia, Irlanda, Italia, Japón, Portugal, Singapur; y con carácter suspensivo o resolutorio Arabia Saudí, Croacia, Albania, Cabo verde, Filipinas, Hong Kong, Jamaica, Malasia, Malta, Nueva Zelanda, Omán, Pakistán, República Dominicana, Rumanía, Senegal, Tailandia, Vietnam, Colombia, Egipto y Nigeria.
  • También afectará a los Convenios de doble imposición con cláusula de sociedades inmobiliarias en los mismos términos que la actual ley interna: Alemania, Bélgica, Francia, Panamá, India, Israel, Luxemburgo, México, Noruega, Reino Unido, Armenia, Azerbaiyán, Bielorrusia, El Salvador, Eslovenia, República de Georgia, Kazajstán, Uruguay, Islandia, Moldavia y Sudáfrica.


  • Y, por último, y en este caso de GRAN IMPORTANCIA, no parece que afecte a Convenios de doble imposición que contemplen el Impuesto sobre Patrimonio y que no tengan cláusula de sociedades inmobiliarias, al tratarse de operaciones NO sujetas al impuesto: Argentina, Austria, Canadá, Chile, Emiratos, Grecia, Holanda, Hungría, Irán, Kuwait, Marruecos, Polonia, Rusia, Suecia, Suiza, Venezuela, Bolivia, Bulgaria, Chequia, Chipre, Costa Rica, Cuba, Ecuador, Eslovaquia, Estonia, Indonesia, Letonia, Lituania, Macedonia, Serbia y Túnez.

Tras lo expuesto anteriormente, y como conclusión al presente blog, resaltar la importancia de que se analice en primera instancia, la sujeción o no al impuesto en concreto que se vaya a aplicar, y para ello, lo primero que se debe hacer es analizar el Convenio de doble imposición de cada país, para que en el caso que compete su sujeción en su territorio, acudir a la normativa interna de cada país por si se puede aplicar algún caso de exención, bonificación o deducción, entre otros supuestos.

Por ello, desde nuestra firma, siempre asesoramos y ofrecemos a nuestros clientes un buen asesoramiento específico de cada contribuyente, ya que, las implicaciones fiscales en cada caso difieren de otras, por lo que en materia fiscal se refiere, la GENERALIZACIÓN de un supuesto de un cliente a otro, no es buen consejero.

Leticia Cayuela.

¿Qué documentación es necesaria si acabo de llegar a vivir a España? Asignación de número NIE a instancia del interesado y el Certificado de Registro de la Unión Europea.

¿Qué documentación es necesaria si acabo de llegar a vivir a España? Asignación de número NIE a instancia del interesado y el Certificado de Registro de la Unión Europea.

El Número de Identificación de Extranjero (NIE) es un elemento crucial para todos los extranjeros que desean residir o trabajar en España, ya sean ciudadanos comunitarios o no. Este número les permite identificarse en transacciones legales y trámites administrativos en el país. El NIE es esencial para extranjeros que estudian, trabajan o realizan transacciones en España durante un período igual o superior a tres meses.

Existen dos categorías fundamentales, la asignación de número NIE a instancia del interesado también conocido como NIE “Blanco” o el Registro de Ciudadano de la Unión Europea (CUE), popularmente conocido como NIE “verde”.


Asignación de número NIE a instancia del interesado.

La asignación de número NIE a instancia del interesado, viene dado en formato folio y muestra los datos personales del titular, incluyendo nombre, apellidos y el número de identificación proporcionado por las autoridades. Este NIE sirve principalmente como una identificación y permite llevar a cabo transacciones legales, pero no confiere ningún derecho de residencia permanente.

El NIE “Blanco” se otorga tanto a ciudadanos de la Unión Europea como a extranjeros de otras nacionalidades. En algunos casos, como cuando los ciudadanos comunitarios desean empezar a trabajar en España, necesitarán este número previamente para registrarse en la seguridad social antes de obtener su Certificado de Ciudadano de la Unión Europea.


Certificado de Registro de la Unión Europea.

El Certificado de Registro de Ciudadano de la Unión Europea (CUE) se trata de una identificación definitiva o permanente. Si un individuo ya tiene un NIE “Blanco”, este número sigue siendo válido al obtener el Certificado de Registro de la Unión Europea.

Para solicitar el CUE, es necesario cumplir con ciertos requisitos que dependerán de la situación personal de cada individuo, como, por ejemplo, estar dado de alta como autónomo, trabajar por cuenta ajena, ser estudiante o demostrar recursos económicos suficientes, así como tener un seguro médico privado sin copagos cuando este sea exigible.

Los documentos requeridos variarán según la situación y pueden incluir el pasaporte, el formulario EX-18, comprobantes de pago de tasas y, en algunos casos, documentos que respalden el estatus del solicitante.


En resumen, tanto la asignación de número NIE a instancia del interesado como el Certificado de Registro de Ciudadano de la Unión Europea, son elementos fundamentales para los extranjeros que deseen establecerse en España. El primero es una identificación provisional, mientras que el segundo es un certificado de registro permanente para ciudadanos de la Unión Europea que cumplan con los requisitos específicos.

Así fue la inauguración de las nuevas oficinas de MDG Advisors

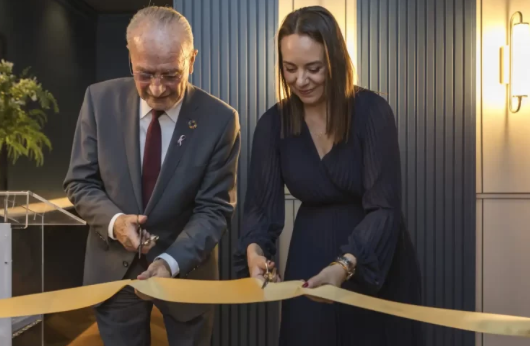
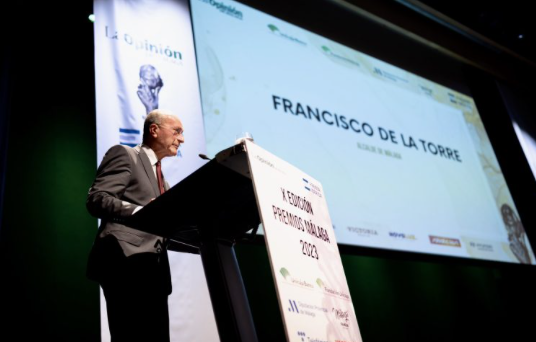
La firma MDG Advisors ha inaugurado sus nuevas oficinas. El evento contó con la participación del alcalde de Málaga, Francisco de la Torre, quien puso en valor el servicio que desde estas oficinas en el corazón de Málaga se presta a empresas de inversión internacional, provenientes de más de 32 países. De La Torre remarcó el carácter de Málaga como ciudad hospitalaria y acogedora y la importancia de tener una red de profesionales que puedan asistir en inglés a aquellos empresarios que eligen nuestra ciudad como sede de sus negocios.

MDG Advisors es un despacho de asesoramiento fiscal, contable y laboral, constituido en 2010 y enfocado a la prestación de servicios a las empresas de inversión internacional. La fundadora de la firma y articulista de EL ESPAÑOL de Málaga, Miriem Diouri García, destacó que este crecimiento se había debido fundamentalmente a tres factores: la importancia de contar con un equipo de profesionales altamente cualificado y bilingüe en inglés, el desarrollo de la ciudad de Málaga como foco de atracción de inversión internacional y la colaboración estrecha de la firma con grandes despachos en el área legal en la provincia de Málaga.

Sus nuevas instalaciones han sido diseñadas por el estudio de Lago Interioriza y se encuentran en Císter 5, justo frente a la Catedral de Málaga. Entre los asistentes, destacó la presencia de Marc Sanderson, responsable de la oficina de Captación de Inversión Internacional, Beatriz Cuevas, socia de Garrigues, Juan José Ruiz e Ignacio Díaz, socios de las áreas de mercantil y fiscal de Cuatrecasas, Rafael Fontán e Ibón Zubizarreta de Fontan y Zubizarreta Lwyers, Francisco de la Torre, de Ferrero Abogados, que junto con un nutrido grupo de profesionales brindaron por los éxitos futuros de esta firma.

La inversión del sujeto pasivo en las ejecuciones de obra.

En el ámbito de la promoción inmobiliaria y, en concreto, en las ejecuciones de obra llevadas a cabo entre promotor y contratista es usual encontrarse con la figura de la inversión del sujeto pasivo en este ámbito; si bien, ¿cómo funciona esta figura y cómo se regula?

En primer lugar, se debe destacar que la inversión del sujeto pasivo es aquella figura en la que la normativa prevé, ante determinados supuestos, que el sujeto pasivo del impuesto sea aquel empresario o profesional que recibe la entrega del bien o la prestación del servicio, siendo una excepción a la regla general de que el sujeto pasivo del IVA será el empresario o profesional que entrega el bien o presta el servicio. Así, el destinatario del bien o servicio será el que se auto-repercute el IVA, teniendo IVA soportado e IVA repercutido por la misma operación.

En el ámbito de las ejecuciones de obra, su regulación se encuentra recogida en el artículo 84.Uno.2º letra f) en el que se puede optar por la inversión del sujeto pasivo por esta modalidad, con o sin aportación de material, así como en las cesiones de personal, y que sean consecuencia de contratos directamente formalizados entre el promotor y el contratista y que tengan por objeto la urbanización de terrenos o la construcción o rehabilitación de edificaciones.

Así, se debe establecer las definiciones y requisitos que, a efectos de IVA, se dan para cada uno de estas modalidades:

a) Urbanización de terrenos: según la DGT, la urbanización de terrenos son todas aquellas actuaciones que se realizan para dotar a dicho terreno de los elementos previstos por la legislación urbanística (acceso rodado, abastecimiento y evacuación de agua, suministro de energía eléctrica, etc.).

b) Edificaciones: la definición de edificaciones, según lo dispuesto en el artículo 6 LIVA, que establece que serán edificaciones las construcciones unidas permanentemente al suelo o a otros inmuebles, efectuadas tanto sobre la superficie como en el subsuelo, que sean susceptibles de utilización autónoma e independiente.

c) Rehabilitación: la definición de rehabilitación la encontraremos en la propia normativa del impuesto, donde en su artículo 20.Uno.22.B) establece que:

  • Que más del 50 por ciento del coste total de proyecto se corresponda con obras de consolidación o tratamientos de elementos estructurales.
  • Que el coste total de las obras a que se refiere el proyecto exceda del 25 por ciento del precio de adquisición de la edificación bajo determinadas condiciones.

A efectos prácticos, y una vez reunidos los requisitos necesarios para poder aplicar la inversión del sujeto pasivo en la ejecución de obra, es necesario que en la factura emitida figure una leyenda donde se mencione expresamente que la operación está acogida a esta modalidad de inversión del sujeto pasivo.

Por ende, la inversión del sujeto pasivo en las ejecuciones de obra es una modalidad que viene a facilitar la liquidez de las obras de alto importe en el mercado inmobiliario con una mínima injerencia desde el punto de vista tributario ya que, utilizando esta figura, las empresas no se ven en la tesitura de adelantar un pago del IVA, pese a su futura deducibilidad y/o devolución por parte de la Agencia Tributaria.

Digital Nomad Visa- Modificaciones recientes.

La orden que modifica el Reglamento sobre el Régimen Especial de Impatriados (Ley Bechkam) será aprobada próximamente, lo cual implica que los nuevos colectivos que la Ley de Start up posibilitó, podrán aplicar (cónyuges, autónomos con actividades innovadoras y teletrabajadores). Como datos importantes:


  • Todos estos nuevos colectivos tendrán un plazo para ejercitar la opción de 6 meses desde la aprobación de la Orden. Se pueden dar situaciones de cónyuges que se mudaron en el segundo semestre de 2022, a los que ahora se les abre un nuevo abanico, pues no han podido optar hasta la aprobación de la orden.
  • Las retenciones de IRPF de estos colectivos en 2023 deben ser en Régimen General, hasta que reciban el certificado de aceptación. Si se les está reteniendo por encima del 24%, obtendrán devolución vía Modelo 151.


Por otro lado, cuando un contribuyente en el régimen se acoge por motivo de contrato de trabajo y es despedido, la DGT considera que, si el período de desempleo es breve, este contribuyente no quedaría excluido. Este período de tiempo debe ser 3-4 meses y nunca exceder el año, tras conversaciones con la DGT.


Quedamos a su disposición para cualquier aclaración.


Equipo MDG

Compra con el tipo reducido de ITP al 2% e incompatibilidades

El artículo 36 de la Ley del Texto Refundido de las disposiciones dictadas por la Comunidad Autónoma de Andalucía en materia de Tributos cedidos, aprobado en el Decreto Legislativo 1/2018, de 19 de junio, modificado por el Decreto Ley 1/2019, de 9 de Abril, establece un tipo reducido del 2% para adquisiciones de inmuebles en la Junta de Andalucía, cumpliendo ciertos requisitos.

Como el propio nombre del artículo indica, este tipo reducido fue aprobado para la reventa de inmuebles por profesionales del sector inmobiliario, con objeto de incentivar dicho mercado.

En el mundo del asesoramiento fiscal existe un tema que siempre ha generado profunda controversia: ¿se puede alquilar un inmueble en cuya adquisición, el propietario se ha beneficiado del tipo reducido?

A nuestro modo de ver, no sería posible por los siguientes motivos fundamentalmente:

  • Uno de los requisitos para la aplicación del citado beneficio fiscal es que el inmueble se incorpore al activo circulante de la sociedad, para así estar disponible para su reventa. Sin embargo, un inmueble en alquiler, no puede formar parte del activo circulante de una entidad y debería ser contabilizado como activo fijo, por lo que este requisito resultaría incumplido.
  • El único objetivo de la adquisición del inmueble debe ser su reventa, lo cual es contrario a la puesta del inmueble en el mercado de alquiler.

Pues bien, este criterio ha sido el defendido y mantenido por la Administración Tributaria de la Junta de Andalucía desde el ejercicio 2015 hasta la actualidad, habiendo tenido conocimiento nuestra firma de la recepción de estas liquidaciones por contribuyentes durante el presente ejercicio 2023.

Esperamos  que esta información haya sido de su interés. Quedamos a su disposición para cualquier consulta.