
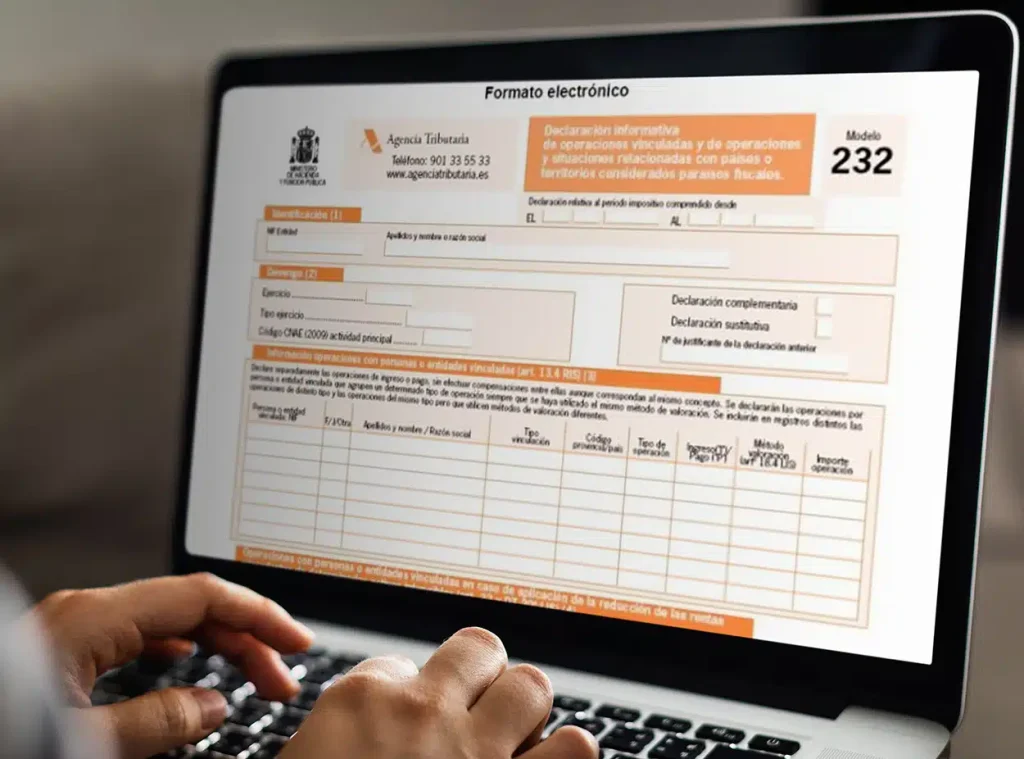
Durante el mes de noviembre, las empresas deben atender una importante obligación fiscal: la presentación del Modelo 232, una declaración informativa relativa a operaciones vinculadas y a operaciones o situaciones relacionadas con países o territorios calificados como paraísos fiscales.
¿Qué es el Modelo 232?
Hasta el ejercicio 2016, esta información se incluía dentro del Modelo 200 del Impuesto sobre Sociedades. Sin embargo, desde los períodos impositivos iniciados a partir del 1 de enero de 2016, la Agencia Tributaria exige su declaración separada a través del Modelo 232, con el objetivo de mejorar el control y la transparencia en las operaciones entre entidades vinculadas.
Plazo de presentación
El Modelo 232 debe presentarse durante el mes posterior a los 10 meses siguientes al cierre del periodo impositivo.
Por ejemplo, si el ejercicio fiscal finaliza el 31 de diciembre, el plazo de presentación será del 1 al 30 de noviembre del año siguiente.
¿Quién está obligado a presentarlo?
Deberán presentar el Modelo 232 los contribuyentes del Impuesto sobre Sociedades, los no residentes con establecimiento permanente y las entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en España, siempre que realicen alguna de las siguientes operaciones:
- Operaciones realizadas con la misma persona o entidad vinculada siempre que el importe en el período impositivo supere los 250.000 euros, de acuerdo con el valor de mercado.
- Operaciones específicas (*) realizadas con personas o entidades vinculadas, siempre que el importe conjunto de cada una de este tipo de operaciones en el período impositivo supere los 100.000 euros.
- Operaciones con personas o entidades vinculadas respecto de aquellas operaciones del mismo tipo que a su vez utilicen el mismo método de valoración, siempre que el importe del conjunto de dichas operaciones en el período impositivo sea superior al 50% de la cifra de negocios de la entidad.
- Operaciones en las que el contribuyente aplique la reducción de las rentas procedentes de determinados activos intangibles prevista en el artículo 23 de la Ley del Impuesto sobre Sociedades, porque obtiene rentas como consecuencia de la cesión de determinados intangibles a personas o entidades vinculadas.
- Operaciones o posesión de valores en países o territorios calificados como paraísos fiscales independientemente de su importe.
* Tienen la consideración de operaciones específicas: (i) las realizadas por contribuyentes del Impuesto sobre la Renta de las Personas Físicas, en el desarrollo de una actividad económica, a la que resulte de aplicación el método de estimación objetiva con entidades en las que aquellos o sus cónyuges, ascendientes o descendientes, de forma individual o conjuntamente entre todos ellos, tengan un porcentaje igual o superior al 25 por ciento del capital social o de los fondos propios; (ii) las operaciones de transmisión de negocios; (iii) las operaciones de transmisión de valores o participaciones representativos de la participación en los fondos propios de cualquier tipo de entidades no admitidas a negociación en alguno de los mercados regulados de valores, (iv) las operaciones de transmisión de inmuebles y (v) las operaciones sobre activos intangibles.
Exenciones
Estarán exentas las siguientes operaciones:
- Operaciones realizadas entre entidades que se integren en un mismo grupo de consolidación fiscal.
- Operaciones realizadas por Agrupaciones de Interés Económico y las Uniones Temporales de Empresas (salvo si se acogen al régimen establecido en el artículo 22 de la LIS).
- Operaciones realizadas en el ámbito de ofertas públicas de adquisición o de ofertas públicas de venta.
La presentación del Modelo 232 se realiza exclusivamente por vía telemática, a través de la Sede Electrónica de la Agencia Tributaria.
La presentación del Modelo 232 constituye una obligación clave para las entidades que realicen operaciones vinculadas o con territorios calificados como paraísos fiscales. Cumplir con esta declaración en plazo y con la información adecuada resulta fundamental para garantizar la transparencia y el correcto cumplimiento de las obligaciones fiscales.
Sara Gámez Córdoba.