2020 ES

Como reclamar el iva ante los impagos de clientes

Ante la situación de crisis sanitaria en la que nos encontramos en estos momentos se han
detectado un aumento de impagos en las facturas emitidas a los clientes, por lo que creemos
que es importante recordar como reclamar ese IVA declarado de las facturas que no han sido
cobradas.

Para recuperar el IVA de estas facturas impagadas, el crédito debe considerarse incobrable. Un
crédito se considera incobrable cuando reúna las siguientes condiciones:

1) Que haya transcurrido un año desde el devengo del impuesto repercutido sin que se
haya obtenido el cobro de todo o parte del crédito derivado del mismo. En el caso de
PYMES este plazo pasa a ser de 6 meses.

2) Que esta circunstancia haya quedado reflejada en los libros registros exigidos para
este impuesto.

3) Que el destinatario de la operación actúe en la condición de empresario o profesional,
o, en otro caso, que la base imponible, IVA excluido, sea superior a 300 euros.

4) Que el sujeto pasivo haya instado su cobro mediante reclamación judicial al deudor o
por medio de requerimiento notarial al mismo, incluso cuando se trate de créditos
afianzados por Entes públicos.

Una vez determinado que el crédito es incobrable, el siguiente paso es proceder a modificar la
base imponible, es decir, emitir una factura rectificativa. Esta factura tiene que cumplir los
mismos requisitos que cualquier otra factura, haciendo mención a los datos identificativos de
la factura original, indicando en el título que es una Factura Rectificativa y, además, la serie de
la factura tiene que seguir otro orden.

La modificación debe efectuarse en el plazo de los tres meses siguientes a la finalización del
plazo de un año (o, en el caso de PYMES, del plazo de seis meses) desde el momento del
devengo de la operación o del vencimiento del plazo o plazos impagados si se trata de
operaciones a plazo.
El acreedor deberá cumplir los siguientes requisitos:

1. Expedir en serie específica y remitir al destinatario de las operaciones una nueva
factura en la que se rectifique o anule la cuota repercutida, debiendo acreditar tal
remisión.

2. Haber facturado y anotado en el libro registro de facturas expedidas las operaciones
en tiempo y forma.

3. Comunicar a la Administración de la AEAT correspondiente a su domicilio fiscal, en el
plazo de un mes contado desde la fecha de expedición de la factura rectificativa la
modificación de la base imponible practicada, haciéndose constar que dicha
modificación no se refiere a créditos excluidos de la posibilidad de rectificación.

Por otra parte, el destinatario de la operación deberá:
i. Si tiene la consideración de empresario profesional:

✔ Hacer constar en la declaración-liquidación del período en que se reciban las
facturas rectificativas, el importe de las cuotas rectificadas como minoración de las
cuotas deducidas.

✔ Comunicar a la Administración de la AEAT la circunstancia de haber recibido las
facturas rectificativas, consignando el importe total de las cuotas rectificadas
incluidas, en su caso, el de las no deducibles en el plazo de presentación de la
declaración-liquidación mencionada.
Si no es empresario profesional, la Agencia Tributaria podría requerirle la aportación de
las facturas rectificativas que le envíe el acreedor.

MDG optará durante el mes de noviembre a los premios regionales de Andalucía de AJE.

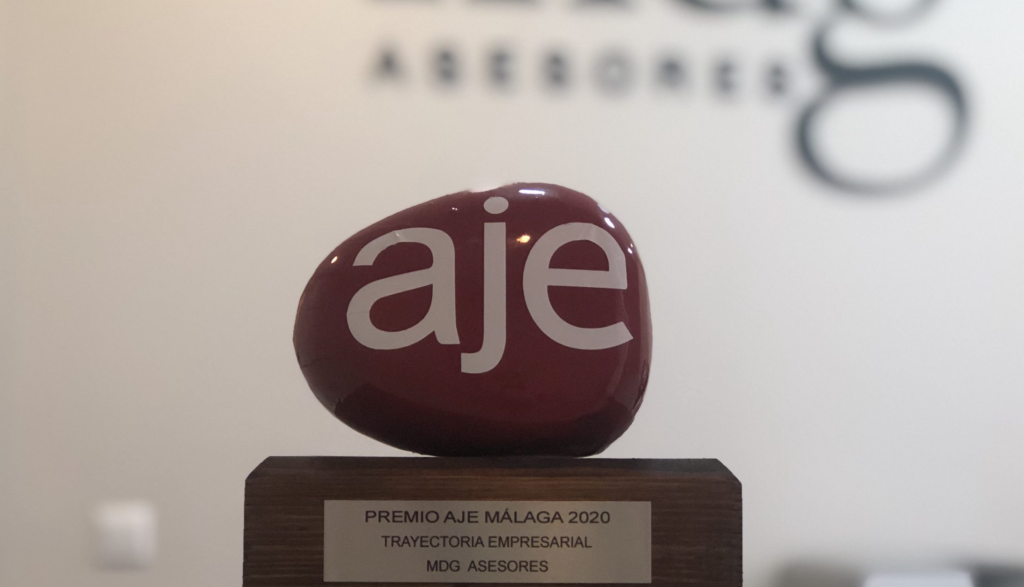
Con fecha día 17 de Septiembre de 2020 MDG Asesores fue galardonado con el Premio Trayectoria Empresarial 2020 de la Asociación de Jóvenes Empresarios de Málaga. El jurado estuvo compuesto por ilustres personalidades de la ciudad de Málaga, destacando como organismos participantes el Ayuntamiento de Málaga, Parque Tecnológico, Bic Euronova, Universidad de Málaga, Junta de Andalucía y la directiva de AJE.

Así quedan los ERTEs de transición hasta el 30 de septiembre (RD-Ley 24/2020)

Así quedan los ERTEs de transición hasta el 30 de septiembre (RD-Ley 24/2020)

El II Acuerdo Social en Defensa del Empleo: Medidas sociales de reactivación del empleo contiene una serie de medidas destinadas a proteger el empleo incluye, entre otras,:


1.- ERTEs Covid de fuerza mayor: prórroga hasta el 30 de septiembre y programa de exoneraciones a la seguridad social.

La normativa prorroga los ERTEs de Fuerza Mayor actualmente vigentes como máximo hasta el 30 de septiembre, aunque las empresas deberán ir reincorporando a los trabajadores afectados conforme su actividad lo permita, primando los ajustes en términos de reducción de jornada.

Ya no es posible tramitar nuevos ERTEs de Fuerza Mayor al amparo del artículo 22 del Real Decreto-ley 8/2020, es decir ERTEs Covid.

Las empresas pueden renunciar al ERTE de Fuerza Mayor total y deberán comunicarlo a la autoridad laboral en el plazo de 15 días desde dicha renuncia. Igualmente deberán comunicar al SEPE cualquier variación en las medidas inicialmente aplicables

Respecto del programa de exoneraciones de las cuotas empresariales:

Para los ERTEs Covid de Fuerza Mayor totales, (empresas que aún no han reincorporado a ningún trabajador del ERTE), se modifica la exoneración de las cuotas empresariales durante el periodo de julio a septiembre:


Para los ERTEs Covid de Fuerza Mayor parciales, (empresas que ya han recuperado trabajadores del ERTE):

  • respecto de los trabajadores que reinicien su actividad a partir del 1 de julio (o que la hayan reiniciado antes)
  • respecto de los trabajadores que continúen con sus contratos suspendidos a partir del 1 de julio

Respecto de ERTES por Fuerza Mayor tramitados a partir del 1 de julio como consecuencia de nuevas restricciones o medidas de contención, (un ejemplo sería un nuevo brote de COVID:


2.- ERTEs Covid ETOP y programa de exoneraciones a la seguridad social.

Los ERTEs por fuerza mayor no se van a reconvertir automáticamente en ERTEs por causas económicas, técnicas, organizativas o productivas (ETOP), pero la norma permite que los ERTEs ETOP iniciados tras su entrada en vigor y hasta el 30 de septiembre, al margen de aplicárseles el art. 23 RD-ley 8/20 (plazos y trámites más ágiles), se puedan negociar mientras esté vigente un ERTE de Fuerza Mayor y que cuando el ERTE ETOP se inicie tras la finalización de un ERTE de Fuerza Mayor sus efectos se retrotraigan a la fecha de finalización del ERTE Fuerza Mayor.

Además y por primera vez se regula un programa de exoneraciones a la seguridad, equiparándolo al ERTE Covid por Fuerza Mayor, que aplica tanto a ERTEs Covid ETOP anteriores como posteriores a la norma, siendo también necesaria la solicitud de la empresa ante la TGSS, mediante declaración responsable, por cada CCC y mes de devengo:

  • respecto de los trabajadores que reinicien su actividad a partir del 1 de julio (o que la hayan reiniciado antes)
  • respecto de los trabajadores que continúen con sus contratos suspendidos a partir del 1 de julio


3.- Prohibición de horas extras, despidos, contratación y subcontratación en centros afectados por un ERTE Covid

Las empresas que tengan vigente un ERTE Covid, tanto de fuerza mayor como por causas económicas, técnicas, organizativas o de producción en un centro de trabajo no podrán realizar nuevas contrataciones ni concertar nuevas externalizaciones para dicho centro, quedando también prohibida la realización de horas extraordinarias en el mismo. La normativa persigue que estas nuevas necesidades sean atendidas por el personal afectado por el ERTE.

La única excepción a las nuevas contrataciones (y previa información a los representantes de los trabajadores) es cuando los empleados no puedan, por formación, capacitación u otras razones objetivas y justificadas, desarrollar las funciones encomendadas.

Si se incumplen estas acciones podrán constituir infracciones de la empresa afectada, en virtud de expediente incoado al efecto, en su caso, por la Inspección de Trabajo y Seguridad Social.

Los artículos 2 y 5 del Real Decreto-ley 9/2020, de 27 de marzo, permanecerán vigentes hasta el 30 de septiembre de 2020.

Art. 2 del RD-Ley 9/2020 establece que la fuerza mayor y las causas ETOP (ERTEs FM y ETOP derivados del Covid-19) no se podrán entender como justificativas de la extinción del contrato de trabajo ni del despido.


4.- ERTEs ETOP existentes a la entrada en vigor del Real Decreto-ley.

Los ERTEs ETOP vigentes continúan tal cual se pactaron/decidió la empresa y por la duración que se estipuló.


5.- Devengo del desempleo.

Se seguirán aplicando hasta el 30 de septiembre las reglas especiales para los trabajadores sobre el devengo del desempleo no necesidad de periodo de carencia, ni consumo del desempleo.


6.- Salvaguarda del empleo.

Por un lado, el compromiso de mantenimiento del empleo durante 6 meses se extenderá a las empresas que aplican un ERTE FM

Por otro lado, en el caso de ERTE por causas ETOP, las empresas que se beneficien por primera vez de las exoneraciones en las cotizaciones, en este caso el plazo de 6 meses de mantenimiento del empleo empezará a computarse desde el 27/06/2020


7.- Exclusiones.

No podrán acogerse a las medidas contenidas en este Real Decreto-ley las empresas con domicilio fiscal en paraísos fiscales.


8.- Reparto de dividendos.

Las empresas que a fecha 29 de febrero de 2020 tuvieran 50 trabajadores o más que se beneficien de las exoneraciones comentadas no podrán repartir dividendos en el ejercicio fiscal en el que apliquen las mismas


9.- Prórroga de medidas.

Se mantienen vigentes hasta el 30 de septiembre la prohibición de extinguir contratos de trabajo o despedir por fuerza mayor o las causas que justifican los ERTEs Covid así como la previsión de suspensión del cómputo de la duración de los contratos temporales (y los respectivos periodos de referencia) afectados por un ERTE Covid.


10.- Medidas para salvaguarda del empleo autónomo.

Por último el Real Decreto-ley recoge una serie de medidas en apoyo a los trabajadores autónomos:

Una exención progresivamente descendente en la obligación de cotizar para aquellos trabajadores que estuvieran percibiendo a 30 de junio la prestación por cese de actividad recogida en el artículo 17 del Real Decreto-ley 8/2020: que alcanza el 100% en el mes de julio, el 50% en agosto y el 25% en el mes de septiembre.

La prórroga de la prestación del cese de actividad hasta el 30 de septiembre, con la posibilidad de compatibilizar dicha prestación con el trabajo por cuenta propia siempre que se cumpla con unos requisitos, con objeto de garantizar unos ingresos que ayuden al trabajador autónomo a mantener la actividad.

Una prestación extraordinaria de cese de actividad para los trabajadores de temporada que como consecuencia de la pandemia se han visto imposibilitados para el inicio o el desarrollo ordinario de su actividad.

CUADROS RESUMEN PUBLICADOS POR EL MINISTERIO DE TRABAJO

Desarrollo de las actuaciones y procedimientos tributarios a través de sistemas digitales (videoconferencia o similares)

El pasado 17 de junio entró en vigor el Real Decreto-ley 22/2020, de 16 de junio, por el que se regula la creación del Fondo COVID-19 y establecen las reglas relativas a su distribución y libramiento.  La norma establece en su disposición final primera una nueva regulación de las futuras actuaciones en los procedimientos de aplicación de los tributos mediante videoconferencia, con la intención de favorecer el ejercicio de derecho y el cumplimiento de las obligaciones tributarias de los contribuyentes en esta situación de crisis sanitaria que nos encontramos.

Con este Real Decreto se introducen dos modificaciones en la Ley General de Tributo.

Por un lado, se introduce un nuevo apartado 9 en el artículo 99 de LGT, que estable que las actuaciones de la Administración y de los obligados tributarios en los procedimientos de aplicación de los tributos podrán realizarse a través de sistemas digitales que, mediante la videoconferencia u otro sistema similar, permitan la comunicación bidireccional y simultánea de imagen y sonido, la interacción visual, auditiva y verbal entre los obligados tributarios y el órgano actuante, y garanticen la transmisión y recepción seguras de los documentos que, en su caso, recojan el resultado de las actuaciones realizadas, asegurando su autoría, autenticidad e integridad. La utilización de estos sistemas se producirá cuando lo determine la Administración Tributaria y requerirá la conformidad del obligado tributario en relación con su uso y con la fecha y hora de su desarrollo.

También, se incluye una nueva letra e), en el apartado 1 del artículo 151 relativo al lugar de las actuaciones inspectoras, para establecer que dichas actuaciones podrán desarrollarse además de los lugares habituales, en otros lugares cuando las mismas se realicen mediante los sistemas digitales previstos en el artículo 99.9 de LGT. La utilización de estos sistemas también requiere la conformidad del obligado tributario.

En definitiva, con la entrada en vigor del Real Decreto-ley 22/2020 se permitirá el desarrollo de procedimientos tributarios mediante el uso de videoconferencia u otro sistema similar, siempre que garantice la interacción visual, auditiva y verbal y la trasmisión y recepción segura de documentación con la Agencia Tributaria y siempre con la conformidad previa del obligado tributario.

Ampliación vigencia uso de certificados electrónicos caducados

AMPLIACIÓN VIGENCIA USO DE CERTIFICADOS ELECTRÓNICOS CADUCADOS


Debido a la situación excepcional en la que nos encontramos por motivo de la COVID-19, la Agencia Tributaria ha adoptado medidas, de acuerdo con los previsto en el Real Decreto 463/2020 de 14 de marzo, en relación al uso de los certificados digitales caducados.

La Agencia Tributaria pone en conocimiento de los contribuyentes que, con el objetivo de dar tiempo en la regularización de los certificados electrónicos, donde se deben disminuir la atención presencial en las oficinas para garantizar el distanciamiento social, se permitirá el uso de certificados electrónicas caducados en la Sede electrónica hasta el 1 de agosto.

La Agencia Tributaria también avisa que es posible que el navegador no permita el uso del certificado caducado. En ese caso, habrá que proceder a modificar la fecha del sistema a una fecha anterior a la caducidad del certificado para que pueda ser utilizado.

Por último, la administración ha puesto a disposición teléfonos en caso de dudas sobre cuestiones técnicos informáticas: 901 200 347 o 917 575 777.

Orden 401 en materia de regulación de fronteras.


Resumimos brevemente lo contenido en la Orden 401 en materia de regulación de fronteras.
Dentro del proceso de desescalada previsto por el Gobierno, con entrada en vigor el 15 de Mayo se regulan los transportes aéreos y marítimos con otros Estados Miembros.

Artículo único. Restablecimiento temporal de controles en fronteras interiores aéreas y marítimas.

1. Se restablecen temporalmente los controles en las fronteras interiores aéreas y marítimas desde las 00:00 horas del día 15 de mayo de 2020 hasta las 00:00 horas del 24 de mayo de 2020.

2. Sólo se permitirá la entrada en el territorio nacional por vía aérea y por vía marítima a las siguientes personas:

  1. a)  Ciudadanos españoles.
  2. b)  Residentes en España, debiendo acreditar su residencia habitual.
  3. c)  Trabajadores transfronterizos.
  4. d)  Profesionales sanitarios o del cuidado de mayores que se dirijan a ejercer su actividad laboral.

e) Aquellas que acrediten documentalmente causas de fuerza mayor o situación de necesidad.

3. Queda exceptuado de estas restricciones el personal extranjero acreditado como miembro de las misiones diplomáticas, oficinas consulares y organismos internacionales sitos en España, siempre que se trate de desplazamientos vinculados al desempeño de sus funciones oficiales.

4. Estas medidas no son aplicables al transporte de mercancías, incluyendo los tripulantes de los buques y el personal aeronáutico necesario para llevar a cabo las actividades de transporte aéreo comercial.

Tampoco serán aplicables las medidas arriba expuestas a quienes por vía aérea o marítima lleguen al territorio español por cualquier otro motivo exclusivamente laboral, además de los señalados en el apartado 2, siempre que se acredite documentalmente.

5. Para evitar recurrir al procedimiento administrativo de denegación de entrada, se colaborará con los operadores de transporte de viajeros y con las autoridades de los demás Estados miembros y Estados Asociados Schengen al objeto de impedir el viaje.

MDG y el Reto del Teletrabajo

En MDG no hemos adaptado al teletrabajo como se suelen abordar la mayoría de las obligaciones en la vida, cuando la urgencia apremia y no queda lugar para la procrastinación. Hacía mucho tiempo que teníamos el sistema instalado pero apenas lo habíamos puesto en uso, más allá que algún día que por razones médicas tuviéramos que permanecer en casa.

De la noche a la mañana nos vimos trabajando desde casa y hemos sido afortunados de tener la tecnología ya preparada. Desde el comienzo de nuestra firma hemos apostado por el desarrollo y la inversión en tecnología, siendo nuestro objetivo para el 2020 pasar a ser despacho digital, nunca nos hubiéramos imaginado un lanzamiento tan radical.

Pero no es sólo la estructura tecnológica lo que condiciona una correcta adaptación al teletrabajo, también es fundamental la cohesión y compromiso del equipo. El trabajo en remoto constituye una prueba de fuego para la comunicación y productividad de una empresa.

El balance de estas cuatro semanas de teletrabajo no podría ser mejor, nuestros niveles de productividad no se han visto afectados y el compromiso de cada uno de los miembros, desde gerentes a becarios ha sido remarcable. Si algo de positivo sacamos de las duras circunstancias que estamos viviendo por el Covid-19, es sin duda el avance que nuestra firma ha dado en tiempo récord y comprobar la entrega y compromiso de cada uno de las personas que componen el equipo de MDG.

Resumen informativo de los reales decreto 9/2020 y 10/2020

En este pasado fin de semana hemos visto cómo el Gobierno ha publicado nuevas medidas de forma abrupta, concretadas en la publicación de los Reales Decretos 9/2020 y 10/2020 consecutivamente.

Desde MDG Asesores queremos informarles de las principales medidas adoptadas en esta legislación. Sin embargo, queremos hacerles llegar la reciente noticia de que mañana mismo van a publicar nuevas medidas y van a aclarar las medidas ya adoptadas. Estamos viviendo un tiempo de confusión y poco rigor en la normativa publicada debido a la inusual crisis del COVID-19, por lo que aconsejamos paciencia y cautela.

Estas medidas son las siguientes:

1. Suspensión de toda actividad económica NO indispensable. Pueden acceder al listado de las actividades indispensables en el siguiente enlace:
https://www.boe.es/buscar/doc.php?id=BOE-A-2020-4166

2. Se adopta el nuevo permiso retribuido recuperable entre el 30 de marzo y el 9 de abril. Para aquellos trabajadores de las empresas que tengan que suspender su actividad por no ser indispensable, se proporciona este permiso por el cual se les seguirá abonando el sueldo, pero las horas correspondientes a dicho sueldo deberán ser recuperadas tras la superación del Estado de Alarma. Esto es obligatorio, aunque se le denomine como ” permiso”, y las horas serán recuperadas paulatinamente. NO se aplica a las empresas que puedan trabajar a distancia.

3. Se limita el despido por causa objetiva, es decir, no se considerará como causa objetiva la fuerza mayor y las causas económicas, técnicas, organizativas… para la extinción de los contratos, esto es, no será procedente. Con esto lo que se quiere es limitar las extinciones, y facilitar las suspensiones de contratos.

4. Interrupción del cómputo de duración en los la suspensión de los contratos temporales vigentes. Si se ha acordado la suspensión de contratos de trabajo temporales, su cómputo se reanudará tras la conclusión del Estado de Alarma.

5. Agilización de las prestaciones de desempleo para los trabajadores afectados por los ERTES. La solicitud de las prestaciones de desempleo se harán de forma colectiva por el empresario, y no por cada trabajador individualmente.

6. Los ERTES acogidos con motivo del COVID-19, tanto los fundamentados en fuerza mayor como en causas objetivas, sólo tendrán duración mientras se mantenga el Estado de Alarma.

7. Advertencia a las empresas de que si actúan en fraude de ley o con falseamiento de datos, tanto en los ERTES como en la acogida de cualquier prestación, se sancionarán consecuentemente estas conductas, así como se tomarán las medidas necesarias para revisar y controlar que dichas actuaciones no ocurran.

La importancia del compliance en la empresa actual

En los últimos años, se han llevado a cabo importantes reformas en el marco normativo, tanto en el ámbito nacional como internacional para luchar contra el fraude, blanqueo de capitales o evasión fiscal, entre otros. Estas reformas han llevado a las organizaciones a adaptarse a estos nuevos cambios con el objetivo de cumplir con la ley, sobre todo a raíz de la última reforma del Código Penal, introduciendo la responsabilidad penal de la persona jurídica. Es aquí, donde surge la importancia del Compliance, cuyo objetivo es velar por el cumplimiento normativo de las entidades.

El Compliance o también denominado cumplimiento normativo se puede definir como un conjunto de procedimientos y buenas prácticas adoptadas por las empresas para identificar y clasificar los riesgos operativos y legales a los que se enfrentan y establecer una serie de mecanismos internos de prevención, gestión, control y reacción frente a los mismo.

La implantación de un sistema de Compliance en las empresas puede tene importantes beneficios para las mismas, evitando sanciones administrativas, como pueden ser sanciones ambientales, de la Agencia Tributaria, Tribunal de la Competencia o incluso evitar o atenuar un procedimiento penal como consecuencia de un delito cometido por las mismas. Estas sanciones, además de causar en las entidades costes económicos, también pueden originar costes de otra índole, como son el deterioro de la imagen corporativa de la empresa.

Este programa de Compliance puede desarrollarlo la propia empresa de forma interna, siempre que cuente con los medios y recursos necesarios para ello, o puede externalizar esta gestión a empresas especialistas en este campo.

El Compliance no sólo se centra en el cumplimiento normativo, si no que va más allá, implementando en las entidades una cultura organizativa basada en la gestión empresarial ética y prácticas de gestión responsable, además del desempeño legal. Un buen sistema de Compliance puede ayudar a las empresas a identificar y evaluar los riesgos y establecer mecanismos para prevenir, gestionar o hacer frente a los mismos. Garantizar, no sólo el cumplimiento legal, sino también la responsabilidad social y la imagen de marca frente a clientes, socios o competidores, demostrando
una imagen de trasparencia interna.

En definitiva, el Compliance es, en la actualidad, una herramienta necesaria para el buen funcionamiento legal, ético y responsable de las organizaciones, para dar una imagen de cultura empresarial ética

MDG se hace digital

Nos satisface anunciar que hemos dado un paso más en la transformación digital de nuestros procesos: ya estamos en la nube y estamos orgullosos de ello!

En MDG siempre hemos estado muy centrados en caminar de mano de la tecnología, pues confiamos en la nueva era teconológica para asegurar una mejor comunicación con nuestros clientes, así como incrementar nuestro rendimiento profesional. La implementación de este sistema permite a nuestros clientes acceder y monitorizar las cuentas de sus empresas en directo, desde cualquier lugar y a cualquier hora del día.

¿Quieres saber más? Ponte en contacto con nosotros.