2020 ES

Circular informativa mdg tras la publicación del real decreto ley 8/2020

Estimados clientes,

Desde MDG Asesores queremos informarles acerca de las nuevas medidas implantadas por el Gobierno, a través de la publicación hoy del Real Decreto Ley 8/2020, que pueden afectar a los autónomos.
En primer lugar queremos hacerles llegar que estamos a la espera del desarrollo normativo de estas disposiciones, así como estamos a la espera de nuevas medidas a adoptar por el Gobierno en estas semanas, por lo que aconsejamos cautela y tienen nuestra entera disposición para poder ayudarles en esta época de incertidumbre. Las asociaciones de trabajadores autónomos también están trabajando para tratar de que se adopten nuevas medidas al respecto en el Consejo de Ministros de la semana que viene.
Así, informarles que la medida principal adoptada en este Decreto para los autónomos ha sido la regulación de la prestación extraordinaria por cese de actividad, un ayuda que podrán solicitar los autónomos que implica el abono de esta prestación y de la exoneración de los pagos de las cuotas, si se cumplen los requisitos. Si no se cumplieran, no hay suspensión del pago de las cuotas ni se pueden beneficiar de la prestación.
Las principales notas de esta medida son las siguientes:
¿Quién puede pedir esta prestación extraordinaria por cese de actividad?
– Los autónomos cuyas actividades queden suspendidas en virtud de lo previsto en el Real Decreto 463/2020, de 14 de marzo, por el que se declara el estado de alarma. Es decir, si se encuentra entre los sectores que en virtud del Decreto de Estado de Alarma y ha tenido que suspender su actividad y cerrar su local, podrá pedir esta prestación. Podrán encontrar en el siguiente link, en el anexo al final del texto, estos sectores:

https://www.boe.es/buscar/doc.php?id=BOE-A-2020-3692

– Los autónomos cuya facturación en el mes anterior al que se solicita la prestación se vea reducida, al menos, en un 75 por ciento en relación con el promedio de facturación del semestre anterior. Es decir, si se solicita en abril, habría que comparar la facturación del mes de marzo con la facturación del semestre anterior para determinar si se ha reducido en un 75% la facturación.
¿Qué requisitos hay que cumplir? 
– Estar afiliados y en alta, en la fecha de la declaración del estado de alarma (14 de marzo), en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia (RETA).
– En el supuesto de que la actividad no se vea directamente suspendida en virtud de lo previsto en el Real Decreto 463/2020, de 14 de marzo, acreditar la reducción de su facturación en, al menos, un 75 por ciento, en relación con la efectuada en el semestre anterior.
– Hallarse al corriente en el pago de las cuotas a la Seguridad Social. No obstante, en caso de no estarlo, se abre la vía a regularizar esta situación pagando las cuotas debidas en el plazo de 30 días.

¿Cuál es la cuantía de la prestación?

– Con carácter general, la cuantía será del 70 por ciento de la base reguladora.
– En el caso de que no se acredite el periodo mínimo de cotización para tener derecho a la prestación, la cuantía será del 70 por ciento de base mínima de cotización en el RETA

¿Cuál es la duración de esta prestación?

– La duración es de 1 mes.
– En caso de que se prorrogue el estado de alarma y su duración sea superior a un mes, será ampliable hasta el último día del mes en el que finalice el estado de alarma.
– Durante este tiempo se entenderá como tiempo cotizado, y no reducirá los períodos de prestación por cese de actividad a los que el beneficiario pueda tener derecho en el futuro.

A tener en cuenta:

– Esta prestación es incompatible con cualquier otra prestación de la Seguridad Social.
– La gestión de estas prestaciones corresponden a las mutuas colaboradoras de la Seguridad Social.
Deben tener en cuenta que también están regulados en este Real Decreto Ley 8/2020 la posibilidad de solicitar una moratoria en el pago de la hipoteca de las viviendas habituales, no de otras, con una serie de requisitos, que también les puede ser de ayuda según el caso.
Informarles que la garantía de suministro de agua, energía y telecomunicaciones, es aplicable en el caso de personas físicas que no puedan eventualmente atender al pago de los mismos, pero esto no implica que se pueda dejar de pagar a los proveedores de una actividad empresarial.
Asimismo, se han aprobado varias líneas de ayudas con financiación del Estado que pueden beneficiar a autónomos y empresas. Debemos estar a la espera de su posterior desarrollo normativo para poder comprobar los requisitos que se van a establecer para acceder a estas ayudas.
De nuevo, quedamos a su entera disposición para cualquier consulta que puedan tener.
Gracias por confiar en nuestra firma.
Saludos,

Resumen informativo de las medidas ecónomicas y sociales urgentes adoptadas en el real decreto – ley 11/2020, de 31 de marzo

De nuevo el Gobierno ha publicado una nueva batería de medidas y modificaciones a las anteriormente tomadas, debido a la prórroga del Estado de Alarma y a las nuevas necesidades que están surgiendo. Estas medidas están enfocadas, según la exposición de motivos del Decreto-Ley, en luchar contra tres grandes frentes: luchar contra la epidemia a partir del refuerzo de los servicios sanitarios y la investigación; apoyar a todos los ciudadanos, es decir, a los trabajadores, a las familias, a los autónomos, prestando una especial atención a aquellos más vulnerables; y apoyar la actividad económica con medidas de liquidez y flexibilidad dirigidas a aliviar los costes para las empresas.

En este resumen que os ofrecemos desde MDG Asesores, nos centraremos en informaros acerca de las principales medidas adoptadas que puedan afectaros, tanto de manera particular o personal, como de manera empresarial.

Es nuestro deber advertir que, ante lo inusual de la situación que estamos viviendo y la cantidad y rapidez de legislación que se está aprobando por el Gobierno español, es posible que estas medidas se vean nuevamente modificadas o se implementen otras nuevas en estas semanas, por lo que esto habrá que tenerse en cuenta a la hora de tomar cualquier decisión empresarial.

Así, vemos a continuación tres grandes secciones de ayudas y medidas, que se encuentran en regulados en este Real Decreto -Ley:


  1. Medidas de apoyo a los trabajadores, consumidores, familias y colectivos vulnerables.


  • Suspensión del procedimiento de desahucio y de los lanzamientos para hogares vulnerables sin alternativa habitacional.
  • Prórroga extraordinaria de los contratos de arrendamiento de vivienda habitual, previa solicitud del arrendatario, por un periodo máximo de 6 meses.
  • Moratoria de la deuda arrendaticia:
    • Para personas físicas que hayan suscrito contrato de alquiler de su vivienda habitual, su arrendatario sea empresa, administración pública o gran tenedor, y se encuentren en situación de vulnerabilidad económica.
    • Para personas físicas que hayan suscrito contrato de alquiler de su vivienda habitual, y su arrendatario no sea de los contenidos en el apartado anterior, y se encuentren en situación de vulnerabilidad económica.

El aplazamiento o la condonación total o parcial del pago de las rentas puede ser acordado entre ambas partes, a falta de acuerdo, si la persona física cumple con los requisitos para estar en situación de vulnerabilidad económica, el arrendador deberá optar entre reducir un 50% la renta durante el tiempo que dure el Estado de Alarma y los meses siguientes, con un máximo de 4 meses, o una moratoria en el pago de la renta que afectará en el tiempo que dure el Estado de Alarma y los meses siguientes, con un máximo de 4 meses. Dicha renta se aplazará mediante el fraccionamiento de las cuotas durante al menos 3 años, sin ningún tipo de penalización. El tratamiento de estas condiciones es diferente para el caso de que el arrendador no sea empresa, administración pública o gran tenedor.

  • Aprobación de líneas de avales para la cobertura de la financiación a arrendatarios en situación de vulnerabilidad social y económica, sin intereses ni gastos para éstos.
  • Implementación de un nuevo programa de ayudas al alquiler de vivienda habitual, para aquellos arrendatarios en situación de vulnerabilidad económica y social sobrevenida como consecuencia del COVID-19.
  • Moratoria de la deuda hipotecaria: la deuda hipotecaria a la que será de aplicación la moratoria es:
    • La derivada de la adquisición de la vivienda habitual.
    • La derivada de la adquisición de los inmuebles afectos a la actividad económica que desarrollen los empresarios y profesionales.
    • La derivada de la adquisición de las viviendas distintas a la habitual, en situación de alquiler y para las que el deudor hipotecario persona física, propietario y arrendador de dichas viviendas, haya dejado de percibir la renta arrendaticia.
  • Suspensión de las obligaciones derivadas de los contratos de crédito sin garantía hipotecaria, para aquellas personas físicas en situación de vulnerabilidad económica, así como para sus fiadores o avalistas.

*Hay que tener en cuenta que la definición de vulnerabilidad económica es distinta para la moratoria de la deuda arrendaticia, de la moratoria de la deuda hipotecaria y del crédito de financiación no hipotecaria, se exigen diferentes requisitos.

  • Derecho a percepción del bono social por parte de trabajadores autónomos que hayan cesado su actividad o hayan visto reducida su facturación como consecuencia del COVID-19.
  • Garantía de suministro de energía eléctrica, productos derivados del petróleo, gas natural y agua, mientras esté en vigor el Estado de Alarma, a los consumidores personas físicas en su vivienda habitual.
  • Moratoria de las cotizaciones sociales a la Seguridad Social: las empresas y autónomos podrán solicitar la moratoria de 6 meses, sin interés, de las cotizaciones a la Seguridad Social, comprendidas en los siguientes periodos:
    • Abril a junio de 2020 para las empresas.
    • Mayo a julio de 2020, para los autónomos.

Siempre que las actividades que se realicen no se hayan suspendido con ocasión del Estado de Alarma.

Las solicitudes habrán de presentarse por el sistema RED, y deberán comunicarse a la Seguridad Social dentro de los 10 primeros días de los plazos anteriormente mencionados. Se deberá hacer de forma individualizada por cada código de cuenta de cotización donde figuren de alta los trabajadores por los que se solicita la moratoria.

Esta moratoria no será aplicable a aquellas cotizaciones a la Seguridad Social que ya se beneficien de exención en el pago como consecuencia de los procedimientos de suspensión de contratos y reducción de jornada por fuerza mayor contemplados en el artículo 24 del Real Decreto 8/2020.

  • Aplazamiento en el pago de deudas con la Seguridad Social: las empresas y autónomos, siempre que no tuvieran otro aplazamiento en vigor, podrán solicitar el aplazamiento en el pago de sus deudas con la Seguridad Social entre los meses de abril a junio, con un interés del 0,5%.
  • Derecho de resolución de determinados contratos de compraventa de bienes y prestaciones de servicios sin penalización por parte de los consumidores y usuarios, cuando su cumplimiento sea imposible.


  1. Medidas para sostener la actividad económica ante las dificultades transitorias consecuencia del COVID-19.


  • Modificación del momento y plazo para aportación de garantías en las convocatorias de préstamos concedidos por la SGIPYME pendientes de resolución en el momento de entrada en vigor del Real Decreto 462/2000, de 14 de marzo.
  • Refinanciación de los préstamos concedidos por la SGIPYME.
  • Devolución de gastos y concesión de ayudas por cancelación de actividades de promoción del comercio internacional y otros eventos internacionales.
  • Se suspende, sin necesidad de solicitud previa y durante un período de un año, el pago de intereses y amortizaciones correspondientes a préstamos concedidos por la Secretaría de Estado de Turismo por las líneas y programas EMPRENDETUR.
  • Flexibilización de los contratos de suministro de electricidad para autónomos y empresas: mientras esté en vigor el Estado de Alarma, los puntos de suministro de electricidad titularidad de autónomos podrán:
    • Ser suspendidos temporalmente o modificar los contratos de suministros para adaptarlos a las nuevas pautas de consumo, sin penalización.
    • Atenderse a las solicitudes de cambio de potencia o peaje de acceso.

Una vez finalizado el estado de alarma, en el plazo de tres meses, el consumidor que haya solicitado la suspensión de su contrato de suministro podrá solicitar su reactivación, sin coste alguno.

  • Flexibilización de los contratos de suministro de gas natural: mientras esté en vigor el Estado de Alarma, de los puntos de suministro de gas natural titularidad de autónomos podrá solicitarse a su comercializador la modificación del caudal diario contratado, la inclusión en un escalón de peaje correspondiente a un consumo anual inferior o la suspensión temporal del contrato de suministro, sin coste alguno.
  • Suspensión de facturas de electricidad, gas natural y productos derivados del petróleo, mientras esté en vigor el Estado de Alarma, para los puntos de suministros de energía eléctrica, gas natural, gases manufacturados y gases licuados del petróleo, titularidad de autónomos y de pequeñas y medianas empresas. Una vez finalizado el estado de alarma, dichos importes se regularizarán en las facturas de los seis meses siguientes.
  • Aplazamiento extraordinario del calendario de reembolso en préstamos concedidos por Comunidades Autónomas y Entidades Locales a empresarios y autónomos afectados por la crisis sanitaria provocada por el COVID-19: Aquellas empresas y trabajadores autónomos que sean prestatarios de créditos o préstamos financieros cuya titularidad corresponda a una Comunidad Autónoma o Entidad Local podrán solicitar el aplazamiento del pago de principal y/o intereses a satisfacer en lo que resta de 2020.
  • Aplazamiento de deudas derivadas de declaraciones aduaneras: se concederá el aplazamiento del ingreso de la deuda aduanera y tributaria correspondiente a las declaraciones aduaneras presentadas desde el 2 de abril hasta el día 30 de mayo de 2020, ambos inclusive, siempre que las solicitudes presentadas hasta esa fecha reúnan los requisitos a los que se refiere el artículo 82.2.a) de la Ley 58/2003 y el importe de la deuda a aplazar sea superior a 100 euros.


  1. Otras medidas:


  • Ampliación del plazo para recurrir: El cómputo del plazo para interponer recursos en vía administrativa o para instar cualesquiera otros procedimientos de impugnación, reclamación, conciliación, mediación y arbitraje, se computará desde el día hábil siguiente a la fecha de finalización de la declaración del estado de alarma, con independencia del tiempo que hubiera transcurrido desde la notificación de la actuación administrativa objeto de recurso o impugnación con anterioridad a la declaración del estado de alarma.
  • En particular, en el ámbito tributario, desde el 14 de marzo, hasta el 30 de abril de 2020, el plazo para interponer recursos de reposición o reclamaciones económico administrativas que se rijan por la Ley 58/2003, de 17 de diciembre, General Tributaria, y sus reglamentos de desarrollo empezará a contarse desde el 30 de abril de 2020 y se aplicará tanto en los supuestos donde se hubiera iniciado el plazo para recurrir de un mes a contar desde el día siguiente a la notificación del acto o resolución impugnada y no hubiese finalizado el citado plazo el 13 de marzo de 2020, como en los supuestos donde no se hubiere notificado todavía el acto administrativo o resolución objeto de recurso o reclamación. Idéntica medida será aplicable a los recursos de reposición y reclamaciones que, en el ámbito tributario, se regulan en el texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo.
  • Aplicación del Real Decreto-ley 8/2020, a determinados procedimientos y actos:
    • El periodo comprendido entre el 14 de marzo y el 30 de abril, no computará a efectos de la duración máxima del plazo para la ejecución de las resoluciones de órganos económico-administrativos.
    • El periodo comprendido entre el 14 de marzo y el 30 de abril, quedan suspendidos los plazos de prescripción y caducidad de cualesquiera acciones y derechos contemplados en la normativa tributaria.
  • Medidas provisionales para la expedición de certificados electrónicos cualificados: Durante la vigencia del estado de alarma, se permitirá la expedición de certificados electrónicos cualificados. A tal efecto, el organismo supervisor aceptará determinados métodos de identificación por videoconferencia. La equivalencia en el nivel de seguridad será certificada por un organismo de evaluación de la conformidad. Los certificados así emitidos serán revocados por el prestador de servicios al finalizar el estado de alarma, y su uso se limitará exclusivamente a las relaciones entre el titular y las Administraciones públicas.
  • Disponibilidad de los planes de pensiones en caso de desempleo o cese de actividad derivados de la situación de crisis sanitaria ocasionada por el COVID-19. Durante el plazo de 6 meses desde la entrada en vigor del Estado de Alarma, los partícipes de los planes de pensiones podrán hacer efectivos sus derechos consolidados si: estuvieran en situación de desempleo a consecuencia de un ERTE, se es empresario titular de un establecimiento cuya apertura al público se haya visto suspendida o para autónomos que hayan cesado su actividad como consecuencia del COVID-19.
  • Medidas extraordinarias aplicables a las personas jurídicas de Derecho privado: Aunque los estatutos no lo hubieran previsto, durante el periodo de alarma, las sesiones de los órganos de gobierno y de administración de las asociaciones, de las sociedades civiles y mercantiles, del consejo rector de las sociedades cooperativas y del patronato de las fundaciones, así como las juntas o asambleas de asociados o de socios, podrán celebrarse por videoconferencia o por conferencia telefónica múltiple, siempre que todos los miembros del órgano dispongan de los medios necesarios, el secretario del órgano reconozca su identidad, y así lo exprese en el acta, que remitirá de inmediato a las direcciones de correo electrónico de cada uno de los concurrentes. La sesión se entenderá celebrada en el domicilio social.
  • La obligación de formular las cuentas anuales, ordinarias o abreviadas, individuales o consolidadas, en el plazo de tres meses a contar desde el cierre del ejercicio social que incumbe al órgano de gobierno o administración de una persona jurídica y, cuando fuere legalmente exigible, el informe de gestión y demás documentos exigibles según la legislación de sociedades, queda suspendida hasta que finalice el estado de alarma, reanudándose de nuevo por otros tres meses a contar desde esa fecha. No obstante lo anterior, será válida la formulación de las cuentas que realice el órgano de gobierno o administración de una persona jurídica durante el estado de alarma pudiendo igualmente realizar su verificación contable dentro del plazo legalmente previsto o acogiéndose a la prórroga de dos meses a contar desde que finalice el Estado de Alarma. La junta general ordinaria para aprobar las cuentas del ejercicio anterior se reunirá necesariamente dentro de los tres meses siguientes a contar desde que finalice el plazo para formular las cuentas anuales.


Como hemos mencionado al empezar el presente documento, debemos estar a la espera de futuras medidas a adoptar o modificaciones por parte del Gobierno español, así como al desarrollo reglamentario y al desarrollo por parte de las entidades gestoras de todo lo regulado, para tramitar las solicitudes y ayudas contempladas en este Real Decreto 11/2020.

Para cualquier duda o consulta, quedamos a vuestra disposición, como siempre.


Atentamente, el equipo de MDG Asesores.

Información sobre el brexit

Hoy, 31 de enero, se consuma la salida del Reino Unido de la Unión Europea y es por ello que os remitimos un email meramente informativo en términos fiscales.

Finalmente se ha firmado el acuerdo de salida y se ha acordado un periodo transitorio que transcurre hasta el próximo 31 de diciembre de 2020. Durante este periodo transitorio se seguirá aplicando a los ciudadanos británicos la legislación europea, y por tanto, hasta el 01 de enero de 2021 se seguirán aplicando las mismas condiciones en términos fiscales que hasta ahora, como si siguieran perteneciendo a la Unión Europea.

Podéis encontrar más información en la página web de la Agencia Tributaria, en el siguiente link: https://www.agenciatributaria.es/AEAT.internet/Inicio/La_Agencia_Tributaria/Campanas/BREXIT/BREXIT.shtml , Desde la Agencia Tributaria se ha hecho el esfuerzo de recopilar en este apartado las principales consecuencias en materia de tributos que han de tenerse en cuenta a partir del próximo 01 de enero de 2021, para tratar de mantener informados a todos los contribuyentes.

Quedamos a vuestra disposición para cualquier consulta que podáis tener al respecto

Medidas en materia fiscal del nuevo gobierno

El pacto realizado entre PSOE y Unidas Podemos el pasado 30 de Diciembre ha dado lugar a un acuerdo al que ambos partidos han denominado “Coalición Progresista. Un nuevo acuerdo para España”. Este acuerdo incluye, entre otros, la derogación parcial de la reforma laboral aprobada en 2012, subida del Salario Mínimo Interprofesional y una serie de medidas fiscales.

Los principales puntos de este acuerdo desde el punto de vista fiscal son:

1/ Lucha contra el fraude. Se pretende actualizar la lista de paraísos fiscales, suprimir las amnistías fiscales y potenciar la prevención del fraude mediante las listas de morosos de la Agencia Tributaria. En cuanto a los pagos en efectivo, se incluirán límites más rigurosos

2/ Aumento de control de las SICAV. Se fijarán requisitos adicionales para la aplicación del tipo impositivo reducido de este tipo de sociedades, asegurando su naturaleza de instrumento de inversión colectiva. Para ello, se establecerá un tope de concentración de capital en manos de un mismo inversor (incluyendo la participación de personas física o jurídicas vinculadas).

3/ Impuesto de Sociedades. Grandes corporaciones tributarán al menos al 15%, ampliable hasta el 18% para las entidades financieras y empresas de hidrocarburos. Las exenciones de dividendos y plusvalía de sociedades por participación en otras se reducirán en un 5%, en concepto de gastos no deducibles. Las PYMES pasaran a tributar a un tipo de gravamen del 23%, en lugar del 25%, siempre y cuando su facturación no supere el millón de euros.

4/ Impuesto sobre la Renta de las Personas Físicas. Los contribuyentes con rentas superiores a 130.000 euros verán incrementado su tipo impositivo sobre la base general en dos puntos, y para la parte que exceda los 300.000 euros se incrementará a 4 puntos. Para las rentas de capital que superen los 140.000 euros el tipo estatal aumentará en cuatro puntos, tributarán al 27% en lugar del 23%.

5/ El Régimen especial de SOCIMIS se reformará, aplicando un tipo de gravamen del 15% sobre los beneficios no distribuidos.

6/ IVA. Existirá una reducción del tipo de gravamen de los productos de higiene femenina y los servicios de veterinaria.

7/ El nuevo gobierno también quiere aprobar una serie de impuestos como son el Impuesto sobre determinados servicios digitales aplicable a operaciones que en la actualidad no tributan en la economía digital, Impuesto sobre las transacciones financieras o en materia medioambiental mecanismo para desincentivar comportamiento nocivos.

A pesar de este acuerdo entre ambos partidos todavía no se ha llegado a aprobar ninguna de las medidas fiscales anteriormente expuestas, con excepción de la subida del Salario Mínimo Interprofesional.

Sucesiones y donaciones de no residentes

Sucesiones y Donaciones de No Residentes: ¿Es posible reclamar lo pagado en exceso por este impuesto?

Para todos aquellos no residentes fuera de la Unión Europea (UE) y del Espacio Económico Europeo (EEE) que pagaron el Impuesto sobre Sucesiones y Donaciones años atrás, ha sido una buena noticia la decisión tomada por el Tribunal Supremo Español el pasado 19 de febrero, donde finalmente se acordaba la nulidad de la normativa interna española en la que se discriminaba a los no residentes en relación al Impuesto sobre Sucesiones y Donaciones. Según esta sentencia (STS 550/2018), a los no residentes en la UE y EEE se les debe aplicar la normativa de las comunidades autónomas a la hora de liquidar este Impuesto, y no la normativa estatal como se venía haciendo hasta ahora, que resultaba menos beneficiosa. Así, se dispensaba un trato discriminatorio a los no residentes en la UE y EEE al aplicarles una normativa que les perjudicaba, siendo esto contrario al Derecho comunitario, y por tanto nulo de pleno derecho.

Pero esta situación ya suscitaba controversias anteriormente. En principio, cuando un no residente en territorio español recibía una donación o herencia en España, se le aplicaba la normativa estatal en vez de la autonómica, que en la mayoría de los casos contiene ventajas fiscales a la hora de liquidar este impuesto, como deducciones o bonificaciones, que la normativa estatal no incluye. Por tanto, por el hecho de ser no residente, resultaba una cuota tributaria mayor que en el caso de los residentes, dando lugar a un tratamiento distinto por el mero hecho objetivo de la residencia. Esto resultaba contrario al ordenamiento europeo, pues se estaba discriminando a los residentes de la Unión Europea y se estaba vulnerando el principio de libre circulación de capitales del art. 63 del TFUE (Tratado de Funcionamiento de la Unión Europea), llegando a la conclusión el Tribunal de Justicia de la Unión en su sentencia de 3 de septiembre de 2014 (asunto C-127/12) de que si los no residentes europeos eran sujetos pasivos del impuesto, se les debía aplicar objetivamente las mismas normas y, por tanto, ser de aplicación la normativa autonómica.

Tras esta sentencia de obligado cumplimiento, se modificó la norma interna española introduciendo la Disposición Adicional Segunda en el texto de la Ley del Impuesto sobre sucesiones y donaciones y corrigiendo esta situación, pero en vez de incluir a todos los no residentes, sólo se contempló la modificación para los residentes en la Unión Europea y Espacio Económico Europeo, estableciendo de nuevo una situación de discriminación respecto de los residentes en terceros países. Ya por entonces se criticó esta disposición porque de nuevo se estaba vulnerando la normativa europea al establecerse en ésta que la libre circulación de capitales también se aplica a los terceros países.

Llegando al punto de la publicación de esta sentencia del Tribunal Supremo en 2018, finalmente se concluye con que a los residentes de terceros países también les es de aplicación la normativa de las comunidades autónomas en la liquidación del Impuesto sobre Sucesiones y Donaciones, abriendo la vía a posibles impugnaciones para aquellos no residentes que pagaron una cuota mayor al liquidar el Impuesto conforme a la normativa estatal.

¿Cómo es posible realizar esta reclamación?

Para el caso de liquidaciones del Impuesto sobre Sucesiones y Donaciones no prescritas, se puede solicitar la devolución de lo pagado en exceso presentando una Solicitud de devolución de ingresos indebidos ante la Agencia Tributaria Autonómica correspondiente, en la que se alegue que corresponde la aplicación de la normativa autonómica en vez de la normativa estatal, cuando haya motivos para ello. Debe estarse al caso concreto, es decir, ha de revisarse la autoliquidación (no prescrita) para comprobar si efectivamente aplicando la regulación autonómica la cuota a pagar resultante es inferior a la original, teniendo derecho por tanto a la devolución de lo ingresado indebidamente.

Para el caso de liquidaciones a presentar ahora, la cuestión presenta mayores complicaciones. No se ha modificado todavía la normativa interna española eliminando esta discriminación a los residentes en terceros países, por lo que si se presenta la liquidación aplicando la normativa autonómica, aunque dispongamos del criterio del Tribunal Supremo en la sentencia, nos arriesgamos a un rechazo de esta liquidación. Por tanto, se abren dos posibilidades: presentar la liquidación con la normativa estatal y, tras ello, impugnar dicha declaración y solicitar la devolución de lo pagado indebidamente, o correr el riesgo y tratar de que la Agencia Tributaria autonómica admita la liquidación con la aplicación de la normativa autonómica.

Hemos de añadir que ya hay consultas vinculantes de la Dirección General de Tributos (CV 3151-18 y CV 3193-18) en las que se estiman que efectivamente la normativa española que regula el Impuesto sobre sucesiones y Donaciones es contraria a la normativa europea, ya que se vulnera el principio de libre circulación de capitales, dando conformidad al criterio del Tribunal Supremo y, por tanto, admitiendo que la normativa autonómica en este impuesto también es aplicable a los residentes extracomunitarios, dando con ello a los contribuyentes mayores expectativas de éxito en las liquidaciones del Impuesto con la aplicación de la normativa adecuada, esto es, la autonómica.

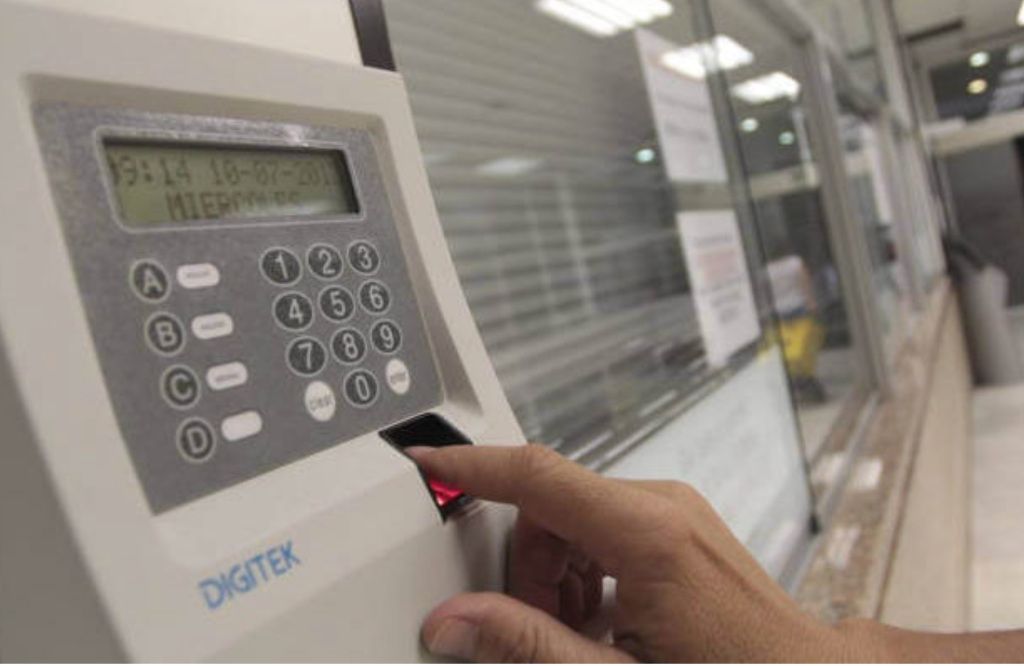
Control horario: El último reto en compliance

El control horario de las jornadas de trabajo en España ya no es un asunto de empresa; se ha convertido en obligatorio desde el pasado 12 de Mayo.

La nueva regulación fue publicada en el Real Decreto Ley 8/2019, el cual se hacía efectivo el pasado 12 de Abril, y establecía un período de un mes para que todas las empresas en España implementaran este control obligatorio.

Los principales requisitos del seguimiento del control horario son:

La empresa tiene que poseer un control horario de todos sus empleados, con independencia de la jornada laboral que tengan. Los empleados tienen que conocer la distribución y duración de un día ordinario. La empresa tiene que guardar dichos registros horarios durante cuatro años. Los sindicatos deben ser notificados mensualmente de las horas extra hechas por los empleados.

La inmediata adaptación a este nuevo requisito se ha convertido en una de las principales prioridades de pequeñas, medianas y grandes corporaciones, debido a su fuerte sistema sancionador (las multas oscilan entre 626 € y 6.250 €)

Se ha defendido desde el Gobierno que esta medida se ha tomado con el propósito de controlar impagos de horas extra, así como evitar el abuso y fraude laboral.

Después de algo más de un mes desde que la obligación se hiciera efectiva, existe gran controversia pública en el mundo empresarial español en relación a este tema. En ocasiones, requiere una tarea administrativa que los empleados no están acostumbrados a cumplir y en consecuencia, las empresas tienen que controlarlos, lo que puede ocasionar problemas internos en la organización.

Esto, junto al hecho de que las empresas creen que el sistema no es muy fiable, puesto que se puede trucar fácilmente, ha causado que el control horario no haya sido muy aceptado dentro del mundo empresarial.

MDG, en búsqueda continua de la excelencia

MDG se constituyó en 2010 con la clara vocación de llevar los servicios profesionales de alta calidad, tradicionalmente proporcionados por las grandes firmas, a la pequeña y mediana empresa.

Con un tejido empresarial mayoritariamente formado por pymes y con la incipiente llegada de inversión tecnológica; unido a que todos nuestros servicios son prestados en inglés y español, la acogida en Málaga y provincia fue excelente.

A pesar de iniciar nuestra andadura empresarial en plena crisis, el crecimiento fue orgánico y constante. Apostando siempre por el talento y la formación continua, nuestros profesionales, en su mayoría becarios en un inicio, se implicaron rápidamente con el Proyecto y constituyen actualmente el mayor valor de la firma.

Entre nuestros valores predomina el enfoque total al cliente, adelantarnos a sus necesidades y anticiparnos a sus contingencias, para garantizar su tranquilidad y permitirles centrarse en aquello que hacen mejor, desarrollar sus negocios.

En búsqueda continua de la excelencia, sabemos que cada encargo y cada cliente establecen nuestros estándares de calidad. Mantener un servicio de alta calidad implica ser proactivos, el estudio continuo de la norma y unos altos estándares de ética y honestidad en el desarrollo de nuestra profesión.

MDG está formado por un grupo de profesionales jóvenes y entusiastas, con una dualidad profesional que les permite el máximo rendimiento en el estudio y análisis de una legislación fiscal cambiante y el enfoque pragmático del mundo empresarial, para poder llevar a la práctica la aplicación de la norma.

En nuestra filosofía está la optimización del tiempo, queremos rendir lo máximo en un horario de atención continua al cliente, que nos permite ser flexibles y conciliar la vida profesional y personal, pues entendemos que es fundamental tener un equipo motivado y feliz para ofrecer los mejores servicios profesionales.

Apasionados de nuestro trabajo, miramos con interés a una realidad cambiante y nos apoyamos en la tecnología para adaptarnos a un futuro profesional que, de forma inexorable, requiere ser partícipes de la transformación tecnológica.

Unimos formación, experiencia, enfoque al cliente, pasión por nuestro trabajo y desarrollo tecnológico para dar un paso más en el asesoramiento, convertirnos en partners de nuestros clientes y avanzar juntos y de forma segura en el camino hacia el éxito.