2020 ES

BOJA EXTRAORDINARIO Nº88 – Nuevas medidas Andalucía

Informamos que el pasado 10 de diciembre, La Junta de Andalucía aprobó nuevas medidas temporales y excepcionales para la contención del COVID-19 durante el periodo navideño. Publicadas en el BOJA Extraordinario Nº88 DE 11 de Diciembre de 2020. Consta de dos periodos: del 12 al 17 de diciembre y del 18 al 10 de enero.

Adjuntamos a este email dicho acuerdo para su lectura.

A continuación, especificamos las nuevas medidas:

Periodo 1:  Desde el día 12 de diciembre al 17 de diciembre:
  • Se permite la movilidad entre municipios de la provincia de Málaga.
  • Comercios hasta las 21.00H.
  • Hostelería, hasta las 18.00H. Se permite recoger comida para llevar en el local hasta las 21.30H. Pedidos a domicilio hasta las 22.30H, reparto y entrega hasta las 23.30H.
  • Toque de queda desde las 22.00H hasta las 07.00H.
Periodo 2: Desde el día 18 de diciembre al 10 de enero:
  • Movilidad libre en toda la Comunidad Autónoma de Andalucía.
  • Comercio, apertura y cierre en horario habitual.
  • Hostelería: Horario partido. Desde la mañana hasta las 18.00H // De las 20.00H a las 22.30H. El reparto a domicilio se mantiene igual.
  • Toque de queda desde las 23.00H hasta las 06.00H.

* Desde el 23 de diciembre al 06 de enero: se permite la entrada y salida de la Comunidad de Andalucía a otras residencias con motivo de reagrupación familiar

* Los días 24,25,31 y 01 se permiten reuniones de 10 personas con toque de queda hasta las 01:30H. El resto, se mantiene en 6 personas.

Equipo MDG Asesores,

Cambios Introducidos en el Real Decreto-ley 34/2020 de 17 Noviembre

Aquí podéis encontrar un resumen con las últimas novedades, publicadas en el BOE nº 303 de 18 de noviembre en el Real Decreto-ley 34/2020 de 17 de Noviembre, para apoyar a la solvencia empresarial, al sector energético y en materia tributaria:
1.- Prórroga de los períodos de carencia y avales de los préstamos ICO
El plazo de vencimiento de los avales regulados al amparo del RDL 8/2020 se podrá extender por un máximo de tres años, siempre y cuando cumpla con los requisitos relacionados en el artículo y que la operación avalada no supere los ocho años desde la fecha de formalización inicial de la operación.
El plazo de carencia en la amortización del principal de la operación avalada podrá ser aumentado en un máximo de doce meses adicionales, siempre y cuando cumpla con los requisitos relacionados en el artículo y que el plazo total de carencia no supere los 24 meses.

Algunos de los requisitos para poder solicitar la ampliación del plazo o de la carencia de la amortización son:

  • Instar su solicitud en tiempo
  • Que la operación de financiación avalada no esté en mora
  • Que el deudor no figure en un situación de morosidad en la CIRBE (Central de Información de Riesgos del Banco de España)
  • Que la entidad financiera no haya comunicado a la entidad concedente del aval ningún impago de la operación avalada con el deudor en la fecha de la formalización de la extensión
  • Que el deudor no esté sujeto a un procedimiento concursal y que el   deudor cumpla con los límites establecidos por la normativa de    Ayudas de Estado de la Unión Europea.
2.- Modificaciones en la Ley de Sociedades de Capital respecto de la celebración de juntas de socios de manera telemática.
I. En el caso de las sociedades anónimas, aunque los estatutos no lo hubieran previsto, el consejo de administración podrá prever en la convocatoria de la junta general la asistencia por medios telemáticos y el voto a distancia en los términos previstos en los artículos 182 y 189 del Real Decreto Legislativo 1/2010, de 2 de julio, y del artículo 521 del mismo texto legal, en el caso de las sociedades anónimas cotizadas, así como la celebración de la junta en cualquier lugar del territorio nacional.
II. En el caso de las sociedades de responsabilidad limitada y comanditaria por acciones, aunque los estatutos no lo hubieran previsto, podrán celebrar la junta general por videoconferencia o por conferencia telefónica múltiple, siempre que todas las personas que tuvieran derecho de asistencia o quienes los representen dispongan de los medios necesarios, el secretario del órgano reconozca su identidad, y así lo exprese en el acta, que remitirá de inmediato a las direcciones de correo electrónico.
III. Excepcionalmente, durante el año 2021, aunque los estatutos no lo hubieran previsto, las juntas o asambleas de asociados o de socios del resto de personas jurídicas de Derecho privado (asociaciones, sociedades civiles y sociedades cooperativas) podrán celebrarse por videoconferencia o por conferencia telefónica múltiple siempre que todas las personas que tuvieran derecho de asistencia o quienes los representen dispongan de los medios necesarios, el secretario del órgano reconozca su identidad, y así lo exprese en el acta, que remitirá de inmediato a las direcciones de correo electrónico.
IV. Excepcionalmente, durante el año 2021, aunque los estatutos no lo hubieran previsto, las reuniones del patronato de las fundaciones podrán celebrarse por videoconferencia o por conferencia telefónica múltiple, siempre que todos los miembros del órgano dispongan de los medios necesarios, el secretario del órgano reconozca su identidad, y así lo exprese en el acta, que remitirá de inmediato a las direcciones de correo electrónico de cada uno de los concurrentes.
3.- Modificaciones en el I.V.A. de mascarillas y determinado material sanitario.
Con efectos desde el 1 de noviembre de 2020 y vigencia hasta el 30 de abril de 2021, se aplicará el tipo del 0 por ciento del Impuesto sobre el Valor Añadido a las entregas de bienes, importaciones y adquisiciones intracomunitarias de bienes referidos en el anexo de este Real Decreto-ley cuyos destinatarios sean entidades de Derecho Público, clínicas o centros hospitalarios, o entidades privadas de carácter social a que se refiere el apartado tres del artículo 20 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. Estas operaciones se documentarán en factura como operaciones exentas.
Además, se aplicará el tipo del 4 por ciento del Impuesto sobre el Valor Añadido a las entregas, importaciones y adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables referidas en el Acuerdo de la Comisión Interministerial de Precios de los Medicamentos, de 12 de noviembre de 2020, por el que se revisan los importes máximos de venta al público, en aplicación de lo previsto en el artículo 94.3 del texto refundido de la Ley de garantías y uso racional de los medicamentos y productos sanitarios, aprobado por Real Decreto Legislativo 1/2015, de 24 de julio, publicado por la Resolución de 13 de noviembre de 2020, de la Dirección General de Cartera Común de Servicios del Sistema Nacional de Salud y Farmacia.
4.- Modificaciones en el Impuesto sobre Sociedades.
  • Deducción por inversiones en producciones cinematográficas, series audiovisuales y espectáculos en vivo de artes escénicas y musicales.
  • Incremento de la deducción en el Impuesto sobre Sociedades por actividades de innovación tecnológica de procesos de producción en la cadena de valor de la industria de la automoción.
5.- Modificaciones en la Ley Concursal.
Hasta el 14 marzo de 2021, inclusive, el deudor que se encuentre en estado de insolvencia no tendrá el deber de solicitar la declaración de concurso, haya o no comunicado al juzgado competente la apertura de negociaciones con los acreedores para alcanzar un acuerdo de refinanciación, un acuerdo extrajudicial de pagos o adhesiones a una propuesta anticipada de convenio.
Hasta el 14 de marzo de 2021, los jueces no admitirán a trámite las solicitudes de concurso necesario que se hayan presentado desde el 14 de marzo de 2020. Si hasta el 14 de marzo de 2021, inclusive, el deudor hubiera presentado solicitud de concurso voluntario, ésta se admitirá a trámite con preferencia, aunque fuera de fecha posterior a la solicitud de concurso necesario.

Plan de Apoyo a Pymes y Autónomos por la Junta de Andalucía

El pasado 16 de noviembre, La Junta de Andalucía firmó un acuerdo con los representantes de la patronal de Andalucía, donde ha creado un nuevo Plan de Apoyo a los autónomos y PYMES con base en Andalucía, que incluye medidas y ayudas por un valor global de 666,6 millones de euros que llegarán a través de ayudas directas (223 millones), más liquidez (350 millones de avales) y medidas fiscales ventajosas (94 millones de ayudas indirectas).

Podéis encontrar en este post el documento con el acuerdo para su descarga y lectura.

Este Plan de Ayuda consta de 10 líneas específicas, a continuación resumidas:

Línea 1: Alquileres para autónomos, hostelería, pequeño comercio, ocio nocturno e infantil.
25,2 millones de euros.
Esta ayuda se materializa como pago único, para el pago de alquileres de autónomos se establece con carácter general en un pago único de 1.200 euros.
La ayuda dirigida a las actividades vinculadas al ocio nocturno y establecimientos recreativos infantiles será de un pago único de 4.000 euros.
Línea 2: Plan de mantenimiento de la actividad productiva para autónomos de hostelería, pequeño comercio y taxi.
80 millones de euros.
Se materializará mediante un pago único de 1.000 euros a los trabajadores por cuenta propia o autónomos de estos sectores.
Línea 3: Plan de apoyo a las pymes de hostelería y pequeño comercio.
44,6 millones de euros.
Estas ayudas consistirán en la aportación de 1.000 euros a pymes con domicilio social en Andalucía dedicadas a la hostelería y el comercio minorista, incluyendo el comercio ambulante o el comercio ‘on line’ con algunos requisitos.
Línea 4: Plan de liquidez para pymes industriales.
50 millones de euros.
Se dirige en concreto a empresas con menos de 250 trabajadores que presenten una caída en su cifra de negocio de más del 25% en el primer semestre del año respecto al mismo periodo de 2019.
Línea 5: Línea de préstamos avalados para pymes y autónomos a través de Garantía e IDEA.
300 millones de préstamos avalados para todo tipo de pymes y autónomos.
Esta línea se extenderá al menos hasta el 31 de marzo de 2021 y consiste en garantías para préstamos por un importe mínimo de 12.000 euros y máximo de 100.000 euros, con un plazo de 3 a 5 años, una carencia de hasta 12 meses y un tipo de interés de hasta el 2% fijo.
Asimismo, se establece una línea de garantía del 100% para autónomos para préstamos por un importe entre 9.000 y 15.000 euros.
Línea 6: Plan de bonificaciones fiscales.
13,8 millones de euros.
Esta línea incluye una bonificación del 50% de la tasa de juego del último trimestre de 2020 a los establecimientos con máquinas recreativas.
 
Línea 7: Plan de digitalización de la actividad económica del comercio, la hostelería y el turismo para pymes y autónomos.
19 millones de euros.
Esta línea pretende la transformación digital del tejido empresarial andaluz, con especial foco en los sectores más afectados por la crisis COVID-19, en un horizonte temporal de varios ejercicios, el presupuesto para 2021 es de 4,8 millones.
Línea 8: Plan de incentivos a la reducción de los alquileres.
Avales por importe de 80 millones.
Esta línea establece un plan de incentivos a la reducción de los alquileres a través de préstamos avalados por Garantía, que estará vinculada a la negociación con el arrendador de una rebaja de la renta entre el 20 y el 50% durante al menos seis meses.
Línea 9: Plan de ayuda a los suministros básicos.
Consistirá en un bono social para ayudar a los autónomos que han visto mermada su facturación por la pandemia, similares a las que ya había hasta el 21 de julio.
Línea 10: Líneas de ayudas a pymes y autónomos del sector cultural y espectáculos públicos.
4 millones de euros.
Esta línea prevé subvenciones dirigidas a la creación artística y a la adquisición de libros, así como ayudas en los supuestos de cierre de espacios culturales.
Todas estas medidas están pendientes de publicación, en donde se regularán las bases, requisitos y plazos. Una vez hecho, las solicitudes se canalizarán a través de una Oficina de Gestión Integral que se creará expresamente para ello, excepto la línea 8 que se derivará a una oficina de gestión compartida de la Junta de Andalucía – Confederación de Empresarios de Andalucía.
Por último, informar que la Junta de Andalucía ha precisado esta mañana que estas ayudas podrán solicitarse acumuladamente unas con otras, no son excluyentes.
Equipo MDG Asesores,

MDG Informa / Nuevas medidas para Andalucía BOJA 8 de noviembre de 2020

Les informamos que a partir de las 00:00 del martes 10 de Noviembre hasta las 00:00 del 24 de Noviembre, entrarán en vigor las siguientes medidas aprobadas por la Junta de Andalucía en materia de prevención Covid-19. Adjunto les remitimos esta nueva regulación para su comprobación.
Málaga está en un nivel de alerta 3 y se ve afectada por las medidas de grado 1 asociadas al establecimiento de la limitación horaria y de desplazamientos entre provincias y municipios. Las medidas son las mismas que las publicadas el pasado 29 de octubre de 2020, pero se ven afectadas por una limitación horaria. 
 
En el caso de que Málaga pase al grado 2, informaremos a la mayor brevedad posible de los cambios en las limitaciones en las actividades.   
A continuación les detallamos las siguientes medidas que se aplican:
1. Limitación de la movilidad nocturna o toque de queda de 22.00 hasta las 7.00 horas:
Excepciones:

a) Adquisición de medicamentos, productos sanitarios y otros bienes de primera necesidad.
b) Asistencia a centros, servicios y establecimientos sanitarios.
c) Asistencia a centros de atención veterinaria por motivos de urgencia.
d) Cumplimiento de obligaciones laborales, profesionales, empresariales, institucionales o legales.
e) Retorno al lugar de residencia habitual tras realizar algunas de las actividades previstas en este apartado.
f) Asistencia y cuidado a mayores, menores, dependientes, personas con discapacidad o personas especialmente vulnerables.
g) Repostaje en gasolineras o estaciones de servicio, cuando resulte necesario para la realización de las actividades previstas en los párrafos anteriores.
h) Los partidos de competiciones deportivas de carácter profesional y ámbito estatal oficialmente reconocidas, y los partidos de carácter internacional organizados por FIFA, UEFA, FIBA y Euroliga de baloncesto.
i) Actividades de lonjas pesqueras, centros de expedición de primeras ventas, mercados centrales y lonjas de abastecimiento de productos agroalimentarios.
j) Por causa de fuerza mayor o situación de necesidad.
k) Cualquier otra actividad de análoga naturaleza, debidamente acreditada

2. Cierre perimetral en todos los municipios de Andalucía. Salvo causa justificada no podrá haber movimiento de personas entre ellos, además de la correspondiente limitación de movilidad geográfica a otras CCAA:
Excepciones:
 A) Asistencia a centros, servicios y establecimientos sanitarios.
 B) Cumplimiento de obligaciones laborales, profesionales, empresariales, institucionales o legales.
 C) Asistencia a centros universitarios, docentes y educativos
 D) Retorno al lugar de residencia habitual o familiar.
 E) Asistencia y cuidado a mayores, menores, dependientes, personas con discapacidad o personas especialmente vulnerables.
 F) Desplazamiento a entidades financieras y de seguros o estaciones de repostaje en territorios limítrofes.
 G) Actuaciones requeridas o urgentes ante los órganos públicos, judiciales o notariales.
 H) Renovaciones de permisos y documentación oficial, así como otros trámites administrativos inaplazables.
  I) Realización de exámenes o pruebas oficiales inaplazables.
  J) Desplazamiento para la realización de actos de recolección en huertos por sus propietarios o arrendatarios,atención y alimentación de animales domésticos.
  K) Desplazamiento para la adquisición de productos de alimentación por quienes tengan su residencia habitual en localidades que, siendo de otro término municipal, carezcan de establecimientos que permitan la adquisición de tales productos y sean localidades      limítrofes con los municipios con limitación de movilidad.
  L) Asistencia a centros de atención veterinaria por motivos de urgencia.
  M) Desplazamientos de deportistas de categoría absoluta, de alto nivel o de alto rendimiento, entrenadores, jueces o árbitros federados, para las actividades deportivas
  N) Por causa de fuerza mayor o situación de necesidad.
  Ñ) Cualquier otra actividad de análoga naturaleza, debidamente acreditada.
3. Todo aquello que sea actividad no esencial debe cerrar a las 18.00 horas, salvo en Granada, que serán medidas más exigentes, donde no podrán abrir en absoluto los negocios que no sean actividad esencial:
Actividades esenciales:

a) La actividad industrial.
b) Los establecimientos comerciales minoristas de alimentación, bebidas, productos y bienes de primera necesidad.
c) Los centros, servicios y establecimientos sanitarios.
d) Los servicios profesionales y empleados del hogar.
e) Los servicios sociales y sociosanitarios.
f) Los centros o clínicas veterinarias.
g) Los establecimientos comerciales dedicados a la venta de combustible para la automoción.
h) Las estaciones de inspección técnica de vehículos.
i) Los servicios de entrega a domicilio.
j) Los comedores sociales y demás establecimientos para la entrega y reparto de alimentos con carácter solidario o benéfico.
k) Los velatorios.
l) Los centros deportivos para la realización de actividad física que sean al aire libre, siempre que no se trate de deportes de contacto y centros deportivos para la práctica del deporte federado en espacios deportivos cubiertos en categoría de edad desde los 16 años hasta la categoría absoluta.
m) Puntos de encuentro familiar.
n) Centros de Atención Infantil Temprana y Centros de tratamiento ambulatorio.
o) Actividad docente no universitaria, comedores escolares, aula matinal y transporte escolar.
p) Actividades universitarias.
q) Centros de formación profesional.
r) Conservatorios, escuelas de idiomas, academias, centro de educación permanente de adultos y similares.

4. El máximo de personas para cualquier reunión será de 6, tanto en público como en los hogares.
 
Finalmente, ponemos a su disposición adjuntadas a este email, las plantillas de certificados para justificar la movilidad de trabajadores, así como los certificados para justificar los desplazamientos por trabajo durante las horas del toque de queda.
Quedamos a su disposición para cualquier duda que puedan tener.
MDG Asesores,
Documentos adjuntos:

Novedad: MDG Informa/ Nuevo certificado toque de queda

Tras la publicación del Real Decreto 926/2020 en el BOE y del Decreto del Presidente 8/2020 en el BOJA, se ha decretado, como todos conocéis, el toque de queda desde las 23.00 horas a las 6.00 horas. La Junta de Andalucía ha mantenido este mismo horario, por lo que no hay variaciones respecto de lo decretado por el Gobierno.
Por tanto, adjunto encontrareis los dos certificados que permiten los desplazamientos para los trabajadores durante el toque de queda en Andalucía. Por favor, rogamos lo firmen los trabajadores a los que les sea necesario y lo lleven con ellos durante los turnos de noche en el toque de queda, para evitar sanciones.
Si se necesitara este mismo certificado para trabajadores de otras Comunidades Autónomas, rogamos por favor nos lo hagáis saber para remitiroslo, conforme a lo decretado por la Comunidad Autónoma correspondiente, a la mayor brevedad posible.
Quedamos a vuestra disposición para cualquier duda que podáis tener.
MDG Asesores,


NOVEDAD: La Junta de Andalucía, con fecha 08 de noviembre de 2020, ha modificado el horario de toque de queda para que quede de la siguiente forma: de 22.00 horas a 07.00 horas. Adjuntamos nuevo certificado de toque de queda para los trabajadores que lo necesiten. 

Repercusiones del covid 19 en el irpf 2020

REPERCUSIONES DEL COVID 19 EN EL IRPF 2020

No cabe duda de que la campaña de IRPF 2020 que comenzará en Abril 2021 será una campaña sin precedentes, teniendo en cuenta los cambios normativos y la situación excepcional vivida durante 2020 con motivo del COVID 19.

Por ello, es conveniente comentar algunas implicaciones que la situación actual del COVID 19 y las medidas fiscales adoptadas durante 2020, provocarán de cara a la elaboración del IRPF 2020 :

  1. Prestaciones percibidas a consecuencia de un ERTE.

Es bien sabido por todos que ante el impacto negativo de la pandemia, flexibilizó el acceso a los ERTE, y muchas empresas se han visto obligados a usar tal herramienta.

Desde el punto de vista de los trabajadores, la percepción de dicha prestación no está exenta de tributación en el IRPF, sino que tendría la consideración de rendimiento del trabajo, teniendo importantes consecuencias:

  1. a) Obligación de declarar: El contribuyente pasa a tener dos pagadores (empresa y SEPE), y por tanto, disminuye el límite para la obligación de declarar desde 22.000 euros hasta 14.000 euros, si el SEPE ha abonado más de 1.500 euros al trabajador.
  2. b) Es muy probable que el resultado de la declaración sea a ingresar, ya que el SEPE , ha aplicado las retenciones legales mínimas en la mayoría de los casos.

Un modo de evitar esta situación sería que el trabajador le solicite a su empresa o al SEPE un aumento de retención, según se haya reincorporado a su puesto de trabajo o continúe en el ERTE.


  1. Baja por enfermedad.

Dado que el trabajador posee dos pagadores, tal y como ocurre en las situaciones de ERTE comentadas anteriormente, se reduce  el límite de la obligación de declarar, pues una vez transcurridos determinados días, la prestación derivada de la baja por enfermedad, ya sea consecuencia del virus o no, deja de abonarla la empresa, pasando a pagarla la Seguridad Social.

  1. Deducción por maternidad en caso de ERTE.

Como ya venía ocurriendo en ejercicios anteriores, las mujeres con hijos menores de tres años con derecho a la aplicación del mínimo por descendientes podrán minorar la cuota diferencial del IRPF en 100 euros mensuales, siempre y cuando realicen una actividad por cuenta propia o ajena por la cual estén dadas de alta en el régimen correspondiente de la Seguridad Social o Mutualidad (arts. 81 LIRPF y 60 RIRPF).

De acuerdo con la Ley General de la Seguridad Social, en el caso de expedientes de regulación temporal de empleo en los que se suspenda el contrato de trabajo, el contribuyente se encuentra en situación de desempleo total.

En consecuencia, deja de realizarse una actividad por cuenta ajena y de cumplirse los requisitos para disfrutar de la deducción por maternidad y el correspondiente abono anticipado.


Solo sería posible realizar un trabajo por cuenta ajena, cuando éste se realizase a tiempo parcial en supuestos temporales de regulación de empleo. En estos casos sí se tendría derecho por esos meses a la deducción por maternidad.

El criterio de la Dirección General de Tributos en varias consultas vinculantes es que las madres acogidas a un ERTE,durante los meses que el contrato de trabajo se encuentre en suspenso, no tendrán derecho a la deducción por maternidad ni, por tanto, a su abono anticipado.

  1. Moratoria de las hipotecas.

Aquellos contribuyentes a los que su banco les haya concedido una moratoria en el pago de sus hipotecas con motivo del COVID-19, poseerán un menor gasto por inversión en su vivienda habitual.

Esto provocará que aquellos que se venían aplicando la deducción por inversión en la vivienda habitual del IRPF, posean una base menor sobre la que aplicar tal deducción, y dado que esta deducción contempla unos límites máximos, podrían perder el derecho en ejercicios posteriores a practicar la deducción sobre tales cuantías.

  1. Rentas en especie: cesión de vehículos.

El estado de alarma y la consiguiente limitación de circulación, no afecta a la consideración de rendimiento del trabajo en especie por la cesión a los trabajadores del uso de un vehículo por la empresa.

Esta es la conclusión a la que llega la AEAT (DGT V1387-20, de 13 de mayo de 2020), al señalar que el estado de alarma no implica la inmovilización del vehículo, sino la limitación de los desplazamientos a los permitidos en dicho estado; debe señalarse que la imputación al contribuyente de la retribución en especie deriva de la obtención del derecho de uso del vehículo, existiendo dicha retribución en la medida en que éste tenga la facultad de disponer del vehículo para usos particulares, con independencia de que exista o no una utilización efectiva para dichos fines, por lo que procede en consecuencia la imputación de un rendimiento de trabajo en especie.

  1. Prestación por cese de actividad.

Los autónomos que hayan percibido la prestación por cese de actividad COVI-19, deberán tener en cuenta que tal prestación debe tener en su declaración la consideración de rendimiento del trabajo.

Existen otras implicaciones en el IRPF como consecuencia de la pandemia, por lo que estamos a su disposición para cualquier duda o aclaración.

Brexit: Fin del periodo transitorio

BREXIT: FIN DEL PERIODO TRANSITORIO

El próximo 31 de Diciembre de 2020  concluye el período transitorio del Brexit. A pesar de que existe mucha incertidumbre sobre la posibilidad de que Reino Unido y la UE lleguen a un acuerdo fiscal especial, a día de hoy, no existe tal acuerdo y por ello, el Reino Unido será considerado como un tercer país a partir del 01 de Enero de 2021.

Históricamente, siempre ha habido una relación comercial muy fuerte entre España y Reino Unido y por ello, es importante para las empresas españolas entender el nuevo escenario fiscal, así como prepararse para él. Además, especialmente en la Costa del Sol, existe un elevado número de propietarios de viviendas de nacionalidad británica, que tendrán tratamientos fiscales diferentes en comparación con la situación actual.

EMPRESAS

Los principales aspectos que todas las empresas deben tener en cuenta son los siguientes:

  • Aranceles: la importación de bienes desde Reino Unido estará sujeta a impuestos aduaneros. La Agencia Tributaria Española no dejará entrar en nuestro país ningún bien, sin pagar los impuestos arancelarios correspondientes, en caso de que proceda. De la misma manera, cuando se envíen bienes al Reino Unido, las autoridades fiscales británicas requerirán el pago de sus impuestos a la importación, de acuerdo con la legislación fiscal de tal país.


  • IVA: cuando se intercambien bienes con el Reino Unido, estaremos hablando de importaciones y exportaciones, en lugar de operaciones intracomunitarias. Esto implica una diferencia significativa: mientras que actualmente no se paga IVA cuando se compra/vende a Reino Unido, desde el 01 de Enero de 2021, el comprador deberá abonar el IVA en la frontera de su país, de acuerdo a los tipos de IVA nacionales, pues de otra manera los bienes serán retenidos en la frontera.


  • Sociedades británicas que posean un inmueble en nuestro país, deberán tributar al 24% en lugar del actual 19%. Esto incrementará significativamente las cuotas impositivas, no solo por el aumento de cinco puntos en el tipo impositivo sino también porque no se aceptará la deducción de ningún tipo de gasto relacionado con el alquiler.


PERSONAS FÍSICAS

Es comúnmente conocido que un enorme número de ciudadanos británicos poseen inmuebles en nuestro país, ya sea para su uso personal o para su arrendamiento. El Brexit aumentará sus facturas fiscales en España, tal y como se indica a continuación:

  • Impuesto sobre la Renta de No Residentes: ciudadanos comunitarios en España pagan el 19% de una renta imputada, calculada como el 2% del valor catastral del inmueble ( 1.1% si el valor catastral ha sido revisado durante los diez años previos). Sin embargo, los ciudadanos extra-comunitarios deben pagar el 24%.


  • Cuando el inmueble se utiliza para fines de alquiler, los ciudadanos comunitarios pagan el 19% del beneficio de alquiler, mientras que los extracomunitarios tributan al 24% sin deducción de ningún tipo de gasto, lo que provoca que las cuotas impositivas sean considerablemente mayores para ciudadanos extracomunitarios.


  • Impuesto sobre el Patrimonio: ciudadanos no residentes en España con inmuebles en nuestro país por un valor total de 700.000 Euros (o superior), están sujetos al Impuesto sobre Patrimonio. Los ciudadanos comunitarios pueden decidir si desean tributar de acuerdo a la legislación estatal o autonómica. Sin embargo, los ciudadanos extracomunitarios no pueden elegir. En la mayoría de los casos, la legislación nacional es más costosa fiscalmente que la autonómica y por ello, la factura fiscal de los ciudadanos británicos tiene muchas posibilidades de incrementarse.

Existen otras implicaciones fiscales que podrían afectar a otros casos. Empresas que normalmente operen con el Reino Unido y ciudadanos británicos que posean inmuebles en España, deben planificar la era post-Brexit, siempre siguiendo el consejo de profesionales.


En MDG estamos a su entera disposición para ayudarle con cualquier duda que pueda tener.

MDG Asesores: Un proyecto con visión internacional en el corazón de Málaga

La firma ha incorporado medidas especiales para poder compaginar el teletrabajo y la actividad presencial en su oficina


Texto: Andrea Jiménez / Vídeo: Daniel Maldonado

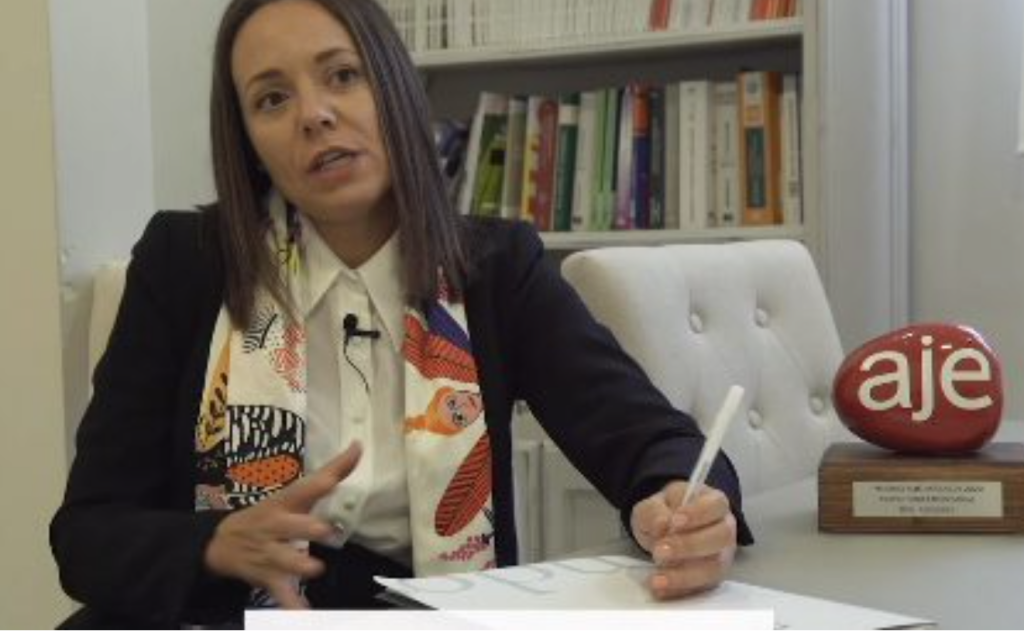
“Sin duda vamos a sacar cosas positivas de un mal momento”. La socia fundadora de MDG Asesores, Miriem Diouri, lo tiene claro. Este despacho de asesoramiento fiscal y contable ubicado en el centro de Málaga ha sabido reinventarse y adaptarse a la nueva situación en la que vivimos, descubriendo nuevas vías de comunicación con sus clientes, muchos de ellos internacionales. “Durante el confinamiento, por primera vez me he reunido con mis clientes por videollamada y nos hemos visto, algo que antes no se nos ocurría hacer. Es como si hubiéramos avanzado cinco años”, explica.

MDG Asesores, fundado en 2010, cuenta con ocho profesionales especializados en diferentes ámbitos, que dan cobertura a unos 200 clientes, de los cuales un 80% son empresas internacionales, según cuenta la socia fundadora. Para adaptarse a las medidas de seguridad post-Covid, se han creado dos burbujas de trabajo: una de ellas trabaja en remoto y otra de forma presencial desde la sede de la firma, ubicada en calle Císter. “Al final de la semana, nuestra oficina se desinfecta. Nos vamos intercalando semana por semana”, indica Diouri.

Pese a las dificultades, la socia fundadora de MDG Asesores asegura que han podido sacar el trabajo adelante. “Hemos sido muy productivos para realizar el trabajo que ya teníamos e incluso nuevos proyectos”. Asimismo, Diouri explica que MDG ha mantenido un crecimiento medio interanual del 25%, mientras que este año se han registrado tasas del 30%. “Estamos convencidos que nuestra apuesta total por el desarrollo tecnológico desde nuestros inicios ha favorecido nuestra buena adaptación a estos meses de pandemia”.

Este año, en su décimo aniversario, MDG ha recibido el premio AJE 2020 a Mejor Trayectoria Empresarial, por sus avances como firma profesional en el área tecnológica, así como por sus políticas de conciliación y equidad. “Para nosotros es fundamental nuestro equipo, su compromiso con la firma está basado en una política de desarrollo interno, con programa de formación continua y crecimiento personal”, señala.

Tras diez años de trabajo, la firma busca continuar desarrollándose en la ciudad basándose en el trabajo “bien hecho”, según cuenta la socia fundadora, que comenzó este proyecto por la “necesidad” de conciliar entre trabajo y vida personal. “Si hace diez años me hubieran dicho que nuestras tasas de facturación son las que son actualmente y que llegaríamos a crecer como lo hemos hecho, nunca lo hubiera creído”.

Nota aclaratoria Orden 29 septiembre 2020

Málaga, 2 de octubre de 2020.

Con motivo de la Orden del 29 de septiembre 2020 publicada en el BOJA, por la Junta de Andalucía, y la confusión que ésta ha producido, desde MDG les informamos de las principales medidas que se adoptan para mayor aclaración:
El objetivo de la Junta es “establecer, con carácter temporal y excepcional, medidas específicas de contención y prevención necesarias para hacer frente a la crisis sanitaria ocasionada por el coronavirus (Covid-19), en las localidades o parte de ellas en las que la autoridad sanitaria competente adopte medidas de restricción a la movilidad”, lo que implica que hasta que la Junta no indique la restricción de la misma, el resto de localidades o municipios están exentos de aplicación de las medidas que aquí se contemplan.
Actualmente, las nuevas medidas aprobadas no afectan a toda la comunidad de Andalucía, sino simplemente a aquellas localidades en las que la autoridad sanitaria competente adopte medidas de restricción a la movilidad.

No obstante, conviene realizar un resumen de las medidas adoptadas por la Junta de Andalucía:

a) No se permitirán visitas ni salidas a los usuarios en los centros socio-sanitarios de carácter residencial.
b) La asistencia a velatorios se limitará a un máximo de 15 personas al aire libre o diez en espacios cerrados. El enterramiento o despedida para la cremación de la persona fallecida se restringe a un máximo de quince personas, entre familiares y allegados, además de, en su caso, el ministro de culto.
c) Los establecimientos, locales comerciales y servicios abiertos al público no podrán superar el cincuenta por ciento del aforo permitido y tendrán como hora de cierre la legalmente autorizada, no pudiendo superarse en ningún caso las 22:00 horas, a excepción de los establecimientos farmacéuticos, médicos, veterinarios, de combustible para la automoción y otros considerados esenciales.
d) Los establecimientos de hostelería y restauración limitarán el aforo al cincuenta por ciento, en espacios interiores y exteriores, no estando permitido el consumo en barra. Las mesas o agrupaciones de mesas, deberán guardar una distancia de 1,5 metros respecto a las sillas asignadas a las demás mesas o agrupaciones de mesas. La ocupación máxima será de seis personas por mesa o agrupación de mesas y tendrán como hora de cierre la legalmente autorizada, no pudiendo superarse en ningún caso las 22:00 horas, a excepción de servicios de entrega de comida a domicilio. Estas mismas limitaciones de aforo y horario son
aplicables a los establecimientos y locales en donde se desarrollen actividades de juegos y apuestas.
e) Se dispone el cierre de peñas, asociaciones gastronómicas, asociaciones recreativo-culturales y clubes, o establecimientos similares.
f) Celebraciones nupciales y otras ceremonias civiles y religiosas, el número máximo de participantes será de treinta personas, tanto en espacios cerrados como al aire libre, que deberán permanecer sentados.
g) No se permitirá la apertura de mercadillos públicos o privados.
h) Podrá realizarse práctica deportiva en instalaciones deportivas, tanto al aire libre como de interior, siempre que no se supere el cincuenta por ciento del aforo máximo permitido de la instalación. La práctica deportiva en grupos se limita a un máximo de seis personas.
i) Los aforos de las actividades servicios e instalaciones se reducen al cincuenta por ciento, salvo que tuvieran previsto uno inferior.
j) Se suspende temporalmente la actividad en los parques y jardines públicos, así como parques infantiles de uso público.
k) Se reforzarán las medidas preventivas en edificios de uso público, con sectorizaciones, flujos de personas, aforos, etc.
Habrá que estar a la orden de las nuevas resoluciones que dicte la Junta de Andalucía decretando la aplicación de medidas restrictivas de movilidad a determinados municipios o localidades. Este decreto de restricción de movilidad dependerá del número de contagios que haya por localidad, entre otros factores.

Por último, ha de tenerse en cuenta también la Orden ministerial publicada por el Gobierno de España con fecha de 30 de septiembre de 2020 en el BOE, en la que se contemplan asimismo medidas a adoptar en el caso de municipios que presenten una tasa de 500 contagios por 100.000 habitantes, que presente un porcentaje de positivos en COVID-19 superior al 10% en las 2 semanas previas o que la Comunidad Autónoma a la que pertenezca el municipio presente una ocupación de camas por pacientes COVID-19 en UCI superior al 35% de la dotación habitual.
Quedamos a vuestra disposición para resolver vuestras consultas.

Firmado: Equipo MDG Asesores.

Ayudas al alquiler del local de negocio para autónomos de la junta de andalucía

El pasado 22 de septiembre se publicó el Decreto-Ley 24/2020, por el que la Consejería de Empleo, Formación y Trabajo Autónomo de la Junta de Andalucía aprobó medidas en materia de empleo y servicios sociales como consecuencia del Covid-19. Dichas ayudas están destinadas a cubrir los gastos de arrendamientos que tienen que afrontar los trabajadores autónomos en sus negocios.


Estas medidas tienen dos líneas de ayudas:


1/ Para trabajadores por cuenta propia, cuya cuantía de la ayuda puede llegar hasta los 900 euros y cuenta con un presupuesto de siete millones de euros.

2/ Para autónomos del sector del esparcimiento y establecimiento recreativos infantiles, en este caso, la cuantía será de 1.200 euros y cuenta con un presupuesto de dos millones de euros.


Los requisitos previstos para la concesión de esta ayuda son:


– Autónomos con domicilio fiscal en Andalucía.

– Dados de alta en el Régimen Especial de Trabajadores Autónomos de Seguridad Social a fecha 14 de marzo (a fecha en la que se decretó el estado de alarma) y que se mantenga el alta 4 meses desde la fecha de inicio de la convocatoria de ayudas.

– Que en 2019 la Base Liquidable General y Base Liquidable del Ahorro en el IRPF no superen 5,5 veces el Indicador de Renta de Efectos Múltiples (IPREM) de 2020 (41.357,74 euros) si presentan declaración individual y 7 veces el IPREM (52.637,13 euros) si se presenta declaración conjunta.

– El autónomo debe ser arrendatario del local de negocio donde desarrolle su actividad y se exige que la fianza se haya depositado en la Agencia de Viviendas de Rehabilitación de Andalucía (AVRA). 


En el caso de la línea 2, se mantiene los requisitos mencionados y se establece que su actividad deba de estar incluida en los CNAE correspondientes a “establecimientos de bebidas” u “otras actividades recreativas y de entretenimiento”.


La presentación de las solicitudes se hará de forma telemática mediante firma digital, y para agilizar el procedimiento de solicitud se hará mediante declaración responsable de cumplimiento de los requisitos establecidos.

El abono de la ayuda se realizará el 100% mediante transferencia bancaria.


El plazo de presentación de solicitudes será de 20 días hábiles a contar desde la publicación en el Boletín Oficial de la Junta de Andalucía del extracto de la convocatoria.


Esta ayuda es compatible con otras que reciban los trabajadores autónomos, siempre que no reciban otra ayuda por arredramiento de local superior a 900 euros.


La publicación del extracto en el Boletín Oficial de la Junta de Andalucía no se ha realizado aún, por lo que no está abierto el procedimiento. Una vez publicado en el Boletín estará disponible en la web de la Junta de Andalucía en “Catálogos de Procedimientos” el trámite y también especificarán si es necesario aportar documentación adicional y si se añade algún otro requisito.