2024 ES

Inmatriculación de fincas en el registro de la propiedad

En el ámbito registral español, el concepto de inmatriculación se refiere al proceso mediante el cual una finca que no ha sido inscrita previamente en el Registro de la Propiedad es registrada por primera vez. Este proceso, regido por la Ley Hipotecaria, es esencial para dotar de
seguridad jurídica a la propiedad. La reciente modificación de esta ley, que entró en vigor en mayo de 2024, establece que el Registro de la Propiedad será gestionado mediante un sistema electrónico, utilizando la técnica del "folio real", donde la finca es el elemento fundamental.

La primera inscripción de una finca en el registro puede realizarse por diferentes vías. Una de ellas es el expediente de dominio (artículo 203 de la Ley Hipotecaria), que se tramita ante notario y requiere la presentación del título de propiedad, la certificación catastral y otros documentos que acrediten la inexistencia de inscripción previa. El registrador califica la documentación, y si no existen coincidencias con otras fincas, se procede con la inscripción.

Otra vía es la inmatriculación por doble título (artículo 205), que requiere la presentación de dos títulos públicos que acrediten la propiedad de la finca, con al menos un año de diferencia entre ellos. Es necesario que la descripción de la finca sea coherente entre ambos títulos y coincida con la certificación catastral actualizada.

Además, la Ley Hipotecaria permite la inmatriculación mediante certificación administrativa (artículo 206), reservada a administraciones públicas, o mediante documentos administrativos en procedimientos específicos (artículo 204), como en casos de expropiación forzosa o concentración parcelaria.

Es importante destacar que la protección del dominio público también se refuerza en este proceso, exigiendo que la representación gráfica de la finca esté coordinada con el Catastro, lo que ayuda a evitar problemas como la doble inmatriculación. En casos excepcionales, se admite la representación gráfica alternativa cuando no coincida exactamente con la certificación catastral.

Finalmente, los efectos de la fe pública registral no se aplican de manera inmediata, ya que es necesario que transcurran al menos dos años desde la inscripción de la finca para que los terceros adquirientes gocen de esta protección, según lo establecido en el artículo 207 de la Ley Hipotecaria.

Este marco legal busca dar mayor transparencia y seguridad jurídica al proceso de inscripción de fincas en España, garantizando la correcta identificación y protección tanto del dominio público como de las propiedades privadas.


Sandra Gámez Chaves
Modelo 232: declaración informativa de operaciones vinculadas y otras situaciones a tener en cuenta Estás aquí:

Después del tercer trimestre del ejercicio y durante el mes de noviembre de cada año, existe una obligación declarativa para reportar una determinada información a la Agencia Tributaria acerca de la actividad de la sociedad durante el año económico precedente. Hablamos del Modelo 232.

¿Qué es el Modelo 232?

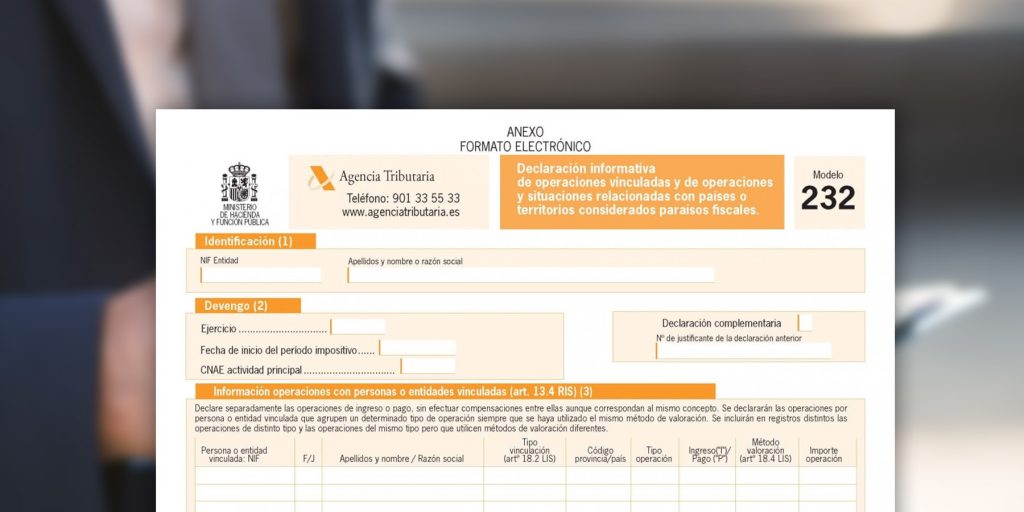
El Modelo 232 es una declaración informativa que se reporta de manera telemática ante la Agencia Tributaria cuando se den los requisitos establecidos para ello en relación a las operaciones vinculadas y/o con paraísos fiscales (ahora denominados, jurisdicciones no cooperativas).

¿Quién está obligado a su presentación?

Estarán obligados a presentar el Modelo 232 y cumplimentar la “Información de operaciones con personas o entidades vinculadas (art.13.4 RIS)” los contribuyentes del Impuesto sobre Sociedades que realicen operaciones con personas o entidades vinculadas en los términos previstos en el artículo 18.2 de la Ley 27/2014, del Impuesto sobre Sociedades (LIS) y que superen unos determinados umbrales
económicos establecidos en la normativa vigente, tanto en una operación en específico como en su conjunto y sin tener en cuenta el IVA.

¿Cuál es el plazo de presentación?

Se presentará en el mes siguiente a los diez meses posteriores a la conclusión del período impositivo al que se refiera la información a suministrar. Por tanto, como regla general, cuando se trate de contribuyentes cuyo ejercicio económico coincida con el año natural, el plazo de presentación de la declaración queda fijado desde el 1 al 30 de noviembre.

¿Qué se entiende por operación vinculada?

Una operación vinculada en el Impuesto sobre Sociedades se refiere a aquellas transacciones realizadas entre entidades o personas que tienen una relación de vinculación, es decir, que están conectadas de alguna manera, ya sea porque pertenecen al mismo grupo empresarial, son accionistas de la misma compañía, o tienen otros lazos significativos. En concreto, son aquellas partes que están establecidas en el artículo 18.2 de la LIS.

En conclusión, el modelo 232 es una declaración informativa obligatoria con el fin de obtener una mayor transparencia fiscal. Su no presentación puede estar sujeta a sanción, así como la falta de justificación de elementos requeridos en la propia declaración. Por ello, es indispensable mantener una óptima asistencia en esta materia, por lo que, para más información, no dude en contactar con MDG Advisors.

Jesús Raya Zamora.

La cesión de vivienda al empleado como retribución en especie: Implicaciones fiscales según la DGT.

El trabajo a distancia ha transformado significativamente las dinámicas laborales, planteando nuevos desafíos y oportunidades en la relación entre empleadores y empleados. Una cuestión clave que ha surgido en este contexto es el tratamiento fiscal de la cesión de vivienda a empleados que realizan parte de su labor desde casa. Según la consulta V0711-24, emitida por la Dirección General de Tributos (DGT) el 16
de abril de 2024, esta cesión debe considerarse como una retribución en especie, lo que tiene implicaciones directas en el IRPF (Impuesto sobre la Renta de las Personas Físicas).

La Ley 10/2021, de 9 de julio, sobre trabajo a distancia establece que la elección del lugar de trabajo es decisión del empleado. Esto significa que, aunque el empleador facilite una vivienda para que el trabajador desarrolle sus tareas, la utilización de dicha vivienda es una elección personal del empleado. Esta consideración es fundamental para entender cómo se debe clasificar la cesión del uso de la vivienda.

La DGT señala que la cesión de una vivienda por parte del empleador se trata de una retribución en especie, incluso si el inmueble se utiliza en parte para fines laborales.
Esto implica que el valor de esta cesión debe ser integrado en la base imponible del RPF del trabajador. Según la normativa, las retribuciones en especie deben valorarse de acuerdo con las reglas establecidas para este tipo de ingresos, lo que significa que se deberá calcular el valor del uso de la vivienda y reflejarlo adecuadamente en la declaración de la renta.

La consideración de la cesión de vivienda como retribución en especie tiene varias repercusiones:

1. Aumento de la base imponible: El valor de la cesión se sumará a los ingresos del empleado, lo que podría incrementar su carga fiscal.
2. Obligaciones del empleador: El empleador deberá asegurarse de realizar los cálculos necesarios para determinar el valor de la vivienda y cumplir con las obligaciones fiscales correspondientes, lo que podría conllevar un aumento en la complejidad de la gestión de nóminas.
3. Planificación fiscal: Tanto empleadores como empleados deben considerar estrategias de planificación fiscal para mitigar el impacto de esta retribución en especie. Esto podría incluir la evaluación de otras formas de compensación o beneficios que no se clasifiquen como retribuciones en especie.

La consulta de la DGT refuerza la idea de que, en un entorno de trabajo a distancia, los beneficios proporcionados por el empleador pueden tener implicaciones fiscales significativas. La cesión de vivienda, aunque utilizada para facilitar el trabajo, se clasifica como una retribución en especie y debe ser valorada y declarada en consecuencia. Tanto trabajadores como empleadores deben estar informados sobre estas regulaciones para garantizar el cumplimiento de la normativa fiscal y optimizar su situación tributaria.

Sara Gámez Córdoba.

Nuevo criterio del TEAC – Cálculo de la exención por rendimientos del trabajo en el extranjero (artículo 7.p LIRPF).

Es cierto que, una vez disfrutadas las vacaciones de verano, tocaba ponerse a trabajar con los impuestos del tercer trimestre, pero ha habido una nueva resolución del TEAC que echa una mano al contribuyente, y de la que consideramos conveniente abstraernos por unos minutos de los impuestos del tercer trimestre para mantenerles informados, ya que tiene bastante repercusión económica en el IRPF del contribuyente.

El Tribunal Económico Administrativo Central (TEAC) ha acordado en su reciente Resolución, número 8685/2023 de 19 de julio de 2024, unificar criterio en torno al cómputo de la exención contenida en el artículo 7.p) LIRPF (trabajos realizados en el extranjero).

Para ponernos en contexto, procedamos a recordar que el artículo 7 p) de la Ley del IRPF establece que “la exención se aplicará a las retribuciones devengadas durante los días de estancia en el extranjero, con el límite máximo de 60.100 euros anuales”, y para saber la forma de calcular dicha exención, había que acudir al artículo 6 del Reglamento del IRPF:

“La exención tendrá un límite máximo de 60.100 euros anuales. Para el cálculo de la retribución correspondiente a los trabajos realizados en el extranjero, deberán tomarse en consideración los días que efectivamente el trabajador ha estado desplazado en el extranjero, así como las retribuciones específicas correspondientes a los servicios prestados en el extranjero.

Para el cálculo del importe de los rendimientos devengados cada día por los trabajos realizados en el extranjero, al margen de las retribuciones específicas correspondientes a los citados trabajos, se aplicará un criterio de reparto proporcional teniendo en cuenta el número total de días del año”.

Y siempre nos preguntábamos, ¿qué ocurría con los contribuyentes que se hubiesen desplazado al extranjero por una duración inferior al año natural? ¿También tendrían que hacer el reparto proporcional para calcular la exención teniendo en cuenta la TOTALIDAD de los días del año?

Pues sí, y no nos olvidemos que ha sido criterio utilizado por la Dirección General de Tributos en muchas resoluciones llevadas a cabo a los contribuyentes, lo que perjudicada claramente a los contribuyentes desplazados al extranjero con un contrato de trabajo por una duración determinada inferior al año natural.

Y justo éste, es el criterio que se ha abordado en la resolución 8685/2023 de 19 de julio de 2024 del TEAC.

El TEAC concluye que, únicamente en casos en los que la relación laboral haya abarcado la totalidad del ejercicio debe aplicarse sin excepciones el contenido del artículo 6.2 del RIRPF, con la consecuente división entre los 365 días.

No obstante, cuando la relación laboral se extienda por un período inferior al año natural deberá calcularse la cuantía de los rendimientos del trabajo no específicos devengados durante los días de desplazamiento al extranjero utilizando en el denominador el número de días correspondiente a la duración del contrato de trabajo en el año natural.


Una vez analizado dicho cambio de interpretación normativo, el IRPF de los contribuyentes del 2024 podremos calcularlo en base a este nuevo criterio adoptado por el TEAC, pero habrá muchas autoliquidaciones de IRPF presentadas de ejercicios anteriores que requerirán de revisión por si se puede instar la rectificación de la misma y solicitar la devolución de ingresos indebidos ya que la exención aplicada en su día fuese menor a la permitida en base a este nuevo criterio adoptado por el TEAC.

Por ello, desde MDG Advisors nos ponemos a su disposición para resolver cualquier duda que pueda tener al respecto, para brindarle el mejor asesoramiento sobre dicho cambio de criterio normativo en el IRPF.

Leticia Cayuela Mayor.

Consideración de gran empresa

¿Te consideras una gran empresa? Atendiendo a los criterios de la Agencia Tributaria, una Gran Empresa es aquella que ha alcanzado un volumen de operaciones superior a 6,010,121,04 Euros en un año.

Esta consideración da lugar a una serie de cambios de carácter censal y fiscal a partir del ejercicio siguiente:

  • Comunicación a la Agencia Tributaria de la condición de Gran Empresa a través del modelo censal 036.
  • Presentación mensual no solo de las autoliquidaciones de IVA, sino también de los modelos de retenciones e ingresos a cuenta, el Impuesto sobre la Electricidad y Impuestos sobre el Alcohol y las Bebidas.
  • Elaboración de los libros de registro a través del suministro electrónico de los registros de facturación (SII).
  • Obligación de calcular los pagos fraccionados del Impuesto de Sociedades atendiendo al artículo 40.3 de la Ley del Impuesto de Sociedades.

Es importante cada año revisar si se cumplen estos requisitos, no solo para comunicar que se ha superado este volumen de operaciones, sino para comunicar que aun habiéndose superado anteriormente, se ha dejado de cumplir dicho requisito. Es decir, si la facturación de un ejercicio es inferior a 6,010,121,04 Euros, también sería necesaria la comunicación de la pérdida de condición de Gran Empresa, con su consecuente cambio en la periodicidad de las autoliquidaciones a presentar.

Dado que estamos a punto de comenzar el último trimestre del año, si piensas que vas a superar este umbral, y tienes dudas sobre como comunicarlo a las autoridades, estamos a vuestra entera disposición.

Isabel María Díaz Rubio.

Las mujeres facturan y lideran en Málaga

Gastronomía, clima y punto de encuentro tecnológico. No es de extrañar que Málaga esté de moda. Con un crecimiento empresarial que cada vez cuenta con mayor participación femenina, la ciudad ha visto cómo mujeres como Miriem Diouri García, socia fundadora de MDG Advisors, han contribuido a poner Málaga en el mapa internacional. “La presencia de la mujer en el mundo de la empresa es cada vez mayor”, observa Miriem, quien es también una de las impulsoras de una nueva asociación que busca potenciar aún más este cambio.

Miriem es una de las voces clave en la recién creada asociación Málaga Executive Woman (MeW). Esta iniciativa, liderada por destacadas ejecutivas de la ciudad, busca promover la participación de mujeres en los órganos de administración, donde todavía existe una notable brecha de género. Miriem, miembro activo de MeW, destaca la importancia de profesionalizar el tejido empresarial malagueño, especialmente en un entorno donde predominan las pequeñas y medianas empresas.

La asociación tiene como objetivos iniciales promover becas, premios y cursos, además de servir como referente para las futuras generaciones de profesionales, en un momento en que cerca del 60% de los graduados universitarios en España son mujeres. Miriem subraya que aún queda mucho trabajo por hacer para equilibrar la presencia femenina en los altos cargos empresariales.

Principales Caracteristicas Ley de Paridad

La nueva Ley Orgánica 2/2024, de 1 de agosto, de representación paritaria y presencia equilibrada de mujeres y hombres, publicada en el BOE a fecha 2 de agosto de 2024 y entrada en vigor el 22 de agosto de 2024, tiene como base la igualdad ante la ley de todos los ciudadanos como expone la Constitución Española en su primer artículo. En ese mismo ámbito, cabe destacar la Resolución de la Asamblea General de las Naciones Unidas que presenta la participación equilibrada de, al menos, el cuarenta por ciento de cada sexo en los puestos de representación y decisión como umbral de paridad para eliminar sesgos en la toma de decisiones.

Como punto de origen de los avances que supone esta nueva normativa centrada en conseguir la igualdad en los ámbitos decisorios políticos y económicos, podemos situar la Ley Orgánica 3/2007, de 22 de marzo, la cual se centra en erradicar la desigualdad de forma que la presencia del conjunto de hombres y mujeres no superen el sesenta por ciento ni sean menos del cuarenta por ciento.

Este nuevo texto surge para romper con los techos de cristal y garantizar que las mujeres estén representadas de forma justa y equitativa en todos los niveles de decisión, como así mandan la Constitución y la Unión Europea.

De esta disposición cabe destacar prioritariamente la ya comentada presencia equilibrada de hombres y mujeres sin llegar a superar el sesenta por ciento ni ser inferior al cuarenta por ciento tanto en órganos superiores y directivos de la Administración General del Estados como en entidades del sector público institucional estatal, llevando consigo diversos cambios entre los que podemos subrayar el del Tribunal Constitucional, el Consejo de Estado o el Tribunal de Cuentas.

De forma concreta, expone dicho balance en órganos de decisión tales como consejos de administracion, órganos constitucionales y equipos directivos.

Pero no solo se queda ahí, abarca nuevos sectores y ámbitos tales como el deporte, la contratación pública, las fundaciones o el sector terciario modificando para ello la Ley del Deporte, la Ley de Contratos del Sector Público y la Ley Orgánica del Sistema Universitario.

Hablando de sus impactos, afecta directamente a empresas, especialmente cotizadas, debiendo asegurar que al menos el 40% de los miembros de sus consejos de administración sean mujeres. Tampoco deben olvidar ese porcentaje mínimo en los puestos de alta dirección.

Por otro lado, no se debe dejar a un lado la transparencia pues en caso de que exista una representación femenina superior al sesenta por ciento, está desviación ha de ser justificada por escrito.

Con esta nueva ley, se presenta un desafío ligado a una oportunidad tanto para empresas como para organismos. Aquellos que mejor se adapten a los nuevos requerimientos lo verán reflejado en una mayor competitividad y sostenibilidad a largo plazo. Para ello, habrán de aplicar correctamente este ordenamiento revisando sus políticas de selección, promoción y desarrollo profesional para garantizar la igualdad de oportunidades capacitando a los directivos y empleados en materia de igualdad de género para promover una cultura organizacional más inclusiva.

Aunque no se centra específicamente en la conciliación, su objetivo de lograr una mayor paridad de género contribuye a crear un entorno laboral más favorable para la conciliación laboral y familiar, lo que a su vez retroalimenta la igualdad entre sexos.

El incumplimiento de dicha normativa puede implicar sanciones administrativas, que podrían incluir multas, así como implicaciones legales individuales sin dejar de lado el daño reputacional.

Presunción obtención de rentas en el impuesto sobre sociedades

En este artículo vamos a analizar la cuarta presunción de obtención de rentas incluidas en el artículo 121 de la Ley de Impuesto sobre Sociedades.

Esta presunción trata de la existencia de rentas no declaradas si han sido registradas en los libros de contabilidad deudas inexistentes, ya que la existencia de un pasivo ficticio en la contabilidad es la contrapartida de beneficios ocultos, y que deberá pasar a integrar la base imponible.

La Agencia Tributaria puede considerar como deudas inexistentes los saldos invariables en el tiempo de proveedores o acreedores, obligando al contribuyente a probar el origen o realidad de los mismos, para evitar que la Administración presuma la obtención de rentas no declaradas o que existe un pasivo ficticio y, por tanto, la Agencia Tributaria entienda que hemos registrado una deuda inexistente que aumente nuestros gastos y reduzca el beneficio, minorando la Base Imponible del Impuesto sobre Sociedades.

Además, en este mismo artículo de la ley, apartado 5, se indica que el importe de la renta consecuencia de las presunciones contenidas en los apartados anteriores se imputará al periodo impositivo más antiguo de entre los no prescritos, excepto que el contribuyente pruebe que corresponde a otro u otros.

Esto implica para el contribuyente que, además de incurrir en la sanción por la renta que no ha sido declarada, generará intereses de demorada mayores, al calcularse estos desde el ejercicio más antiguo no prescrito.

Es por ello, que es importe revisar estas partidas incluidas en el Impuesto sobre Sociedades con deudas inexistentes o pasivos ficticios, con el objeto de evitar estos problemas futuros con la Administración.

Sara Gámez Córdoba.

El Tribunal Supremo confirma la deducibilidad de la retribución de consejeros y administradores en el Impuesto sobre Sociedades, aun sin previsión estatutaria

En la sentencia de 13 de marzo de 2024 el Tribunal Supremo aborda de nuevo la deducibilidad en el Impuesto sobre Sociedades de la retribución de los consejeros y administradores.

En anteriores sentencias ya había fijado como doctrina que el incumplimiento de la normativa mercantil respecto de las retribuciones de los administradores no puede conducir necesariamente a la pérdida del derecho material a deducir un gasto contabilizado, acreditado y remunerado de unos servicios onerosos, efectivamente prestados, y que tampoco puede justificar la corrección del gasto como una liberalidad no deducible.

En esta ocasión, a diferencia de los supuestos de hecho enjuiciados en los pronunciamientos anteriores, los estatutos no establecían el carácter remunerado del cargo.

Así, el Alto Tribunal ha concluido con lo siguiente:

  • No cabe aplicar en el ámbito fiscal la teoría del vínculo.
  • No cabe calificar las retribuciones satisfechas a los administradores que se satisfacen por servicios que le son propios y que se deben entender como efectivos y reales como donativo o liberalidad, que, en cuanto han sido acreditadas y contabilizadas, deben considerarse gastos deducibles.
  • La condición del gasto como deducible no se pierde por el hecho de que no exista previsión en los estatutos sociales. El sólo hecho de la ausencia de previsión estatutaria no se ha de considerar un acto contrario al ordenamiento jurídico. Se reitera que esta previsión se refiere a casos muy concretos como sobornos y similares.

Como se podrá apreciar, la clave de la deducibilidad fiscal del gasto en concepto de retribución de administradores dependerá de si la empresa puede acreditar que el gasto es real, que está contabilizado y que responde a una efectiva prestación de servicios por parte de los administradores que esté correlacionada con la obtención de ingresos empresariales.


Marina Guerrero Castronuño.

Situaciones en las que es necesario regularizar el ITP al tipo general

Es comúnmente conocido en nuestra Comunidad Autónoma de Andalucía que la Ley del Impuesto de Transmisiones Patrimoniales (Ley 5/2021, de 20 de octubre, de Tributos Cedidos de la Comunidad Autónoma de Andalucía), en su artículo 44, permite a los profesionales inmobiliarios beneficiarse de un tipo reducido de ITP del 2% en la compraventa de inmuebles para su reventa.

Como todo beneficio fiscal, existen una serie de requisitos, que el profesional debe cumplir, entre ellos:

  • Comprar el inmueble con el único objetivo de venderlo y, además, revender el mismo en un plazo máximo de 5 años.
  • La reventa del inmueble debe estar sujeta y no exenta al Impuesto de Transmisiones Patrimoniales.
  • Requisitos formales: necesidad de incluir una serie de manifestaciones en la escritura de compraventa y aportar el modelo censal de alta en el epígrafe de IAE correspondiente (Modelo 036).

La propia ley, en el mismo artículo, establece que en caso de incumplimiento de cualquiera de los requisitos, el profesional inmobiliario deberá realizar declaración complementaria e ingresar la diferencia entre el tipo reducido del 2% y el tipo general vigente en el momento de la compra del inmueble, más los correspondientes intereses de demora.

En la práctica, es muy habitual que el propietario conozca su obligación de revender el inmueble en 5 años, pero es importante que también conozca otras situaciones que suponen el incumplimiento de los requisitos y por tanto, un importante coste fiscal extra. Estas situaciones, son, entre otras:

  • Decisión de mantener el inmueble en el patrimonio empresarial. Normalmente implica que, aún no habiendo transcurrido el plazo de cinco años, éste no se va a cumplir y por tanto, en el momento que se toma la decisión, se debe regularizar el impuesto. Esta forma de proceder puede conllevar un ahorro importante en intereses de demora.
  • Características del proyecto de reforma/rehabilitación. Las adquisiciones de inmuebles que se acogen a este beneficio fiscal, en muchas ocasiones, implican un proyecto de reforma antes de su reventa. Resulta esencial el análisis del proyecto de reforma ya que, en determinadas ocasiones, el proyecto cumple los requisitos de la Ley de IVA para ser considerado como una rehabilitación, y por tanto, la futura venta será una operación sujeta y no exenta de IVA.
  • Alquiler del inmueble. Con independencia de que se cumpla el plazo de reventa de cinco años, el inmueble debe destinarse única y exclusivamente a este fin : su futura venta.

Todas las situaciones anteriores implican la necesidad de regularizar el ITP al tipo general y por tanto, un aumento del coste fiscal para los clientes. Por ello, es muy importante hacer seguimiento de los inmuebles que se han acogido al tipo reducido de ITP y sobretodo, que el cliente conozca las limitaciones a las que se expone cuando utiliza dicho beneficio fiscal.

En caso de que desee más información, en MDG Advisors estaremos encantados de asesorarle.

Pablo Mallo Bárcena.