2024 ES

Tributación de la aportación gratuita de bienes privativos a la sociedad de gananciales

La aportación de bienes privativos sin contraprestación económica a la sociedad de gananciales es una operación digna de ser estudiada desde el punto de vista fiscal, especialmente tras la última sentencia del Tribunal Supremo.

La sujeción al Impuesto sobre Transmisiones Patrimoniales Onerosas queda descartada, dado que en este supuesto se habla de gratuidad, en lugar de onerosidad. Este hecho a su vez plantea su posible tributación en el Impuesto de Donaciones, por tratarse de una entrega intervivos a título gratuito. Sin embargo,  la sociedad conyugal, dado su falta de personalidad jurídica, no es sujeto pasivo de dicho impuesto, razonamiento expuesto en la Sentencia del Tribunal Supremo núm. 295/2021, de 3 de marzo de 2021, y reiterado nuevamente en la nueva sentencia del 10 de enero de 2024.

Por otro lado, especialmente interesante es estudiar la tributación en el Impuesto sobre la Renta de las Personas Físicas. En concreto, la titularidad de los bienes de la sociedad conyugal debe atribuirse a cada cónyuge por mitades iguales, lo que supone una alteración en el patrimonio del aportante, debiéndose determinar si la misma se considera una ganancia o una pérdida patrimonial. Esto último se calculará por la diferencia entre el valor de transmisión y el valor de adquisición de la mitad del bien objeto de aportación, atendiendo al artículo 35 y 36 de la LIRPF.

Desde nuestro despacho, recomendamos buscar asesoramiento fiscal especializado antes de realizar este tipo de operación para estudiar su coste, o una vez que ya se ha realizado, para incluirlo correctamente en la declaración, especialmente ahora que se acerca la campaña de renta.


Isabel María Díaz Rubio

Equiparación de derechos de no residentes en Impuesto de la Solidaridad para Grandes Fortunas

Equiparación de derechos de no residentes en Impuesto de la Solidaridad para Grandes Fortunas

El pasado 27 de diciembre de 2023, se publicó el Real Decreto 8/2023, por el que se modificaba le Ley del Impuesto de la Solidaridad de las Grandes Fortunas. Esta modificación supone que los contribuyentes no residentes que en el ejercicio 2022 estaban obligados a presentar el Modelo 718, del Impuesto de la Solidaridad para Grandes Fortunas, pueden ahora recuperar parte de lo pagado a la Agencia Tributaria.

Con carácter previo a la publicación, los contribuyentes no residentes en España, obligados a la presentación del ISGF por sus bienes y derechos situados en nuestro país (obligación real), no tenían derecho a la aplicación del mínimo exento de 700.000 euros, a diferencia de los contribuyentes residentes.

En consecuencia, se ha abierto una vía para solicitar la devolución de 11,900 euros más los correspondientes intereses de demora a todos aquellos contribuyentes no residentes que presentaron el Modelo 718 en el ejercicio 2022.

En caso de que desee más información, en MDG Advisors estaremos encantados de asesorarle y ayudarle recibir su devolución

Equipo MDG Advisors

La elección entre exención o deducción para evitar la doble imposición internacional no se puede modificar después del plazo voluntario.

La gestión tributaria es un aspecto crucial en la administración de impuestos tanto a nivel nacional como internacional. En el ámbito de la doble imposición internacional, la elección entre exención o deducción juega un papel fundamental en la optimización de los impuestos pagados por los contribuyentes. Sin embargo, es importante destacar que esta elección no puede ser modificada después del plazo voluntario, lo que subraya la importancia de tomar decisiones informadas y estratégicas desde el principio.

La doble imposición internacional ocurre cuando un contribuyente está sujeto a impuestos sobre los mismos ingresos en dos o más países. Para evitar este escenario, muchos países han establecido acuerdos de doble imposición que permiten a los contribuyentes elegir entre dos opciones: la exención o la deducción.

La exención implica que los ingresos obtenidos en el extranjero no serán gravados en el país de residencia, mientras que la deducción permite que los impuestos pagados en el extranjero sean descontados del impuesto a pagar en el país de residencia. Ambas opciones tienen implicaciones significativas en la planificación fiscal y pueden impactar en gran medida la carga tributaria final del contribuyente.

Es crucial comprender que la elección entre exención o deducción es una decisión estratégica que debe tomarse de manera informada y considerada. Una vez que se ha presentado la declaración de impuestos dentro del plazo voluntario, esta elección no puede ser modificada. Por lo tanto, los contribuyentes deben evaluar cuidadosamente su situación financiera, sus ingresos internacionales y las implicaciones fiscales de cada opción antes de tomar una decisión definitiva.

Recientemente, el Tribunal Superior de Justicia de las Islas Baleares en una sentencia del 4 de diciembre de 2023 concluyó que se trata de dos regímenes tributarios distintos e incompatibles, por lo que el contribuyente debe optar por la aplicación de uno de ellos en el momento de presentar su autoliquidación.

Debido a esto y como hemos ido mencionando a lo largo del artículo, la elección entre exención o deducción para evitar la doble imposición internacional es un proceso crucial en la gestión tributaria de los contribuyentes con ingresos internacionales. La imposibilidad de modificar esta elección después del plazo voluntario resalta la importancia de una cuidadosa consideración y planificación fiscal. Al comprender las implicaciones de cada opción y buscar asesoramiento profesional, los contribuyentes pueden optimizar su situación fiscal y cumplir con las obligaciones tributarias de manera efectiva.

Carmen Moya López

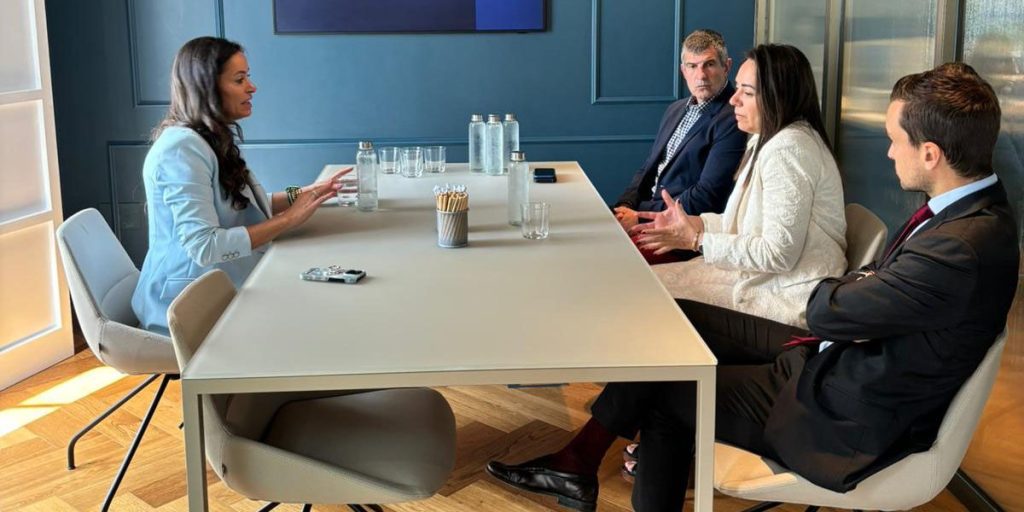
Visita de Alicia Izquierdo, concejal de innovación del ayuntamiento de Málaga, a MDG Advisors: Explorando la transformación digital de los servicios tradicionales en la provincia”

Nos sentimos honrados de haber recibido la visita de Alicia Izquierdo, concejala de innovación del Ayuntamiento de Málaga, en MDG Advisors. Durante su estancia, exploramos el impacto transformador que el desarrollo tecnológico ha tenido en los servicios tradicionales en la provincia de Málaga.

Conversamos sobre cómo la integración de la tecnología ha revolucionado diversos sectores, desde la atención al cliente hasta la gestión administrativa, y cómo esto ha contribuido a mejorar la eficiencia y la calidad de los servicios ofrecidos a los ciudadanos.

Agradecemos a Alicia Izquierdo por su visita y su interés en conocer de primera mano cómo MDG Advisors está contribuyendo a la innovación y al desarrollo tecnológico en nuestra provincia. Estamos comprometidos a seguir colaborando con el Ayuntamiento de Málaga y otras entidades para impulsar iniciativas que impulsen el progreso y mejoren la vida de nuestros ciudadanos.

Representación de MDG Advisors en la XVII Jornada Nacional de estudios AEDAF – Madrid

Nuestra socia Leticia Cayuela, miembro del grupo de jóvenes de la AEDAF y representante de los mismos en la Demarcación Provincial de Málaga asistió ayer a Madrid a la XVII Jornada Nacional de estudios de la AEDAF, la cual, contó con prestigiosos profesionales que compartieron sus experiencias y conocimientos en materia tributaria.

En este mundo profesional en el que las modificaciones y cambios legislativos están a la orden del día, en MDG Advisors apostamos por estar en continua formación para poder ofrecer el mejor asesoramiento fiscal y así poder paliar la cuota tributaria de nuestros clientes con el fisco español.

Para estar en búsqueda continua de la excelencia requiere que nuestras ganas de seguir aprendiendo y mejorar sean mayores que la rapidez en la que se introducen cambios normativos en nuestro país, y por ello, nos encargamos que todo el equipo de nuestra firma tenga la mejor formación y experiencia para cada día ofrecer a nuestros clientes la mejor versión de nosotros mismos.

Equipo MDG,


Digitalización de los servicios notariales

Como se anticipó en una publicación previa de este blog con fecha 11 de mayo de 2023, la promulgación de la Ley 11/2023, de 8 de mayo, publicada en el Boletín Oficial del Estado (BOE), ha representado un acontecimiento relevante en la modernización del sistema notarial español.

Esta ley, al incorporar la Directiva (UE) 2019/1151 del Parlamento Europeo y del Consejo con fecha 20 de junio de 2019, ha introducido cambios sustanciales en el ámbito del derecho de sociedades, promoviendo la adopción de herramientas y procesos digitales.

El marco legal actualizado ha generado modificaciones significativas en la Ley del Notariado, facilitando la realización de ciertas actuaciones notariales y registrales de manera telemática. Este avance elimina la necesidad de la presencia física de otorgantes o interesados en determinados trámites.

En cuanto a las innovaciones implementadas, con efectos a partir del 9 de noviembre de 2023, destaca la instauración de una sede electrónica notarial única a nivel nacional, bajo la supervisión del Consejo General del Notariado. Esta sede centralizada no solo refleja un cambio en la gestión notarial, sino que también facilita la ejecución de todos los servicios digitales notariales.

Además, se ha establecido la formación de un índice informatizado exclusivo, gestionado por el Colegio General del Notariado, que fusiona los índices de documentos protocolizados individualmente por cada notario. En este sentido, el Colegio se encargará de informar a las administraciones tributarias sobre la información relevante contenida en este índice, teniendo impacto tributario.

Igualmente, se establece la facultad para que los notarios emitan copias autorizadas mediante el uso de firma electrónica cualificada, siendo estas últimas equivalentes en condiciones a las copias tradicionales en formato físico.

Adicionalmente, se autoriza la ejecución de diversos actos y transacciones legales mediante videoconferencia y mediante el uso de firma electrónica cualificada a través de la sede electrónica notarial.

Asimismo, aquellos involucrados tienen la posibilidad de llevar a cabo distintas gestiones a través de la comparecencia electrónica, como la presentación de antecedentes, la formalización de actos o negocios jurídicos, la solicitud de copias, y la petición de identificación de documentos notariales.

Estas modificaciones, entre otras, señalan un avance notable en la ejecución de procedimientos notariales en España, ajustándose a las pautas europeas y propiciando una mejora sustancial.

Desde MDG Advisors aconsejamos mantenerse informado sobre futuras actualizaciones para aprovechar completamente las ventajas de esta evolución digital.

Sandra Gámez Chaves.

Actividad económica de arrendamiento a efectos fiscales

A diferencia del resto de actividades económicas, la de arrendamiento de inmuebles ha estado sujeta a determinados requisitos para ser considerada como tal a efectos fiscales, de los cuales hablaremos a continuación.

A efectos del Impuesto de la Renta de las Personas Físicas, según el artículo 27 de la LIRPF, el arrendamiento de inmuebles es considerado actividad económica cuando para su desarrollo se cuente, al menos, con una persona empleada que disponga de contrato laboral a jornada completa. Sin embargo, es digno de mención que será necesario demostrar a la Agencia Tributaria que dicho empleado cuenta con carga de trabajo suficiente. Actualmente, la legislación es más permisiva, habiendo dejado de exigir la necesidad de disponer de un local destinado de forma exclusiva a la gestión del arrendamiento de los inmuebles.

Por tanto, si el citado requisito no se cumple, los ingresos obtenidos del arrendamiento se declararían en la renta como rendimientos de capital inmobiliario, además de tributar por imputación de renta por el periodo del año no alquilado, mientras si se cumple, se haría por actividades económicas.

En relación al Impuesto de Sociedades, actualmente, atendiendo al artículo 5 de la LIS, la legislación exige las mismas medidas que el impuesto anterior, mientras en el Impuesto del Valor Añadido, sin necesidad de ningún requisito adicional, el arrendamiento de inmuebles es considerado en sí mismo una actividad económica. Esto se aprecia en el artículo 5 de la LIVA, que expone entre los conceptos de empresario, “quienes realicen una o varias entregas de bienes o prestaciones de servicios que supongan la explotación de un bien corporal o incorporal con el fin de obtener ingresos continuados en el tiempo”.

Por otro lado, especialmente relevante será en Impuesto de Patrimonio y en Impuesto de Sucesiones y Donaciones la determinación o no del arrendamiento de inmuebles como actividad económica en IRPF, dado que permitirá acceder o no a determinados beneficios fiscales en ciertas comunidades autónomas, como la reducción del 99% en el Impuesto de Sucesiones y Donaciones en la Comunidad Autónoma de Andalucía, por las participaciones en empresa familiar.

Esto último, demuestra la importancia de una buena planificación fiscal para optimizar la carga tributaria futura, razón por la que, desde nuestro despacho, aconsejamos acudir a un profesional para estudiar su caso.

Isabel María Diaz Rubio.

Equiparación entre no residentes y residentes en España/Plazo de presentación por arrendamiento de bienes inmuebles. Estás aquí:

Tras un intenso mes de enero en los despachos profesionales, éste finalizada con una grata sorpresa para el contribuyente no residente en España, introduciendo modificaciones en las órdenes ministeriales que aprueban los modelos de autoliquidación 123, 210, 216, mediante la Orden HDA/56/2024, de 25 de enero, cuya publicación en el BOE fue el pasado 31 de enero de 2024.


Como antesala a la exposición de los cambios introducidos por Orden HDA/56/2024, de 25 de enero, es conveniente repasar toda la metodología del Modelo 210. En el mencionado modelo, se debe declarar cualquier tipo de renta obtenida por un contribuyente no residente (rendimientos, rentas imputadas de bienes inmuebles, y ganancias patrimoniales).


Dicho modelo, se utilizará tanto para declarar de forma separada cada devengo de renta como para declarar de forma agrupada varias rentas obtenidas en un período determinado, de acuerdo con las siguientes reglas:


a) Rentas derivadas de transmisiones de bienes inmuebles: Se declarará de forma separada cada devengo de renta. Excepcionalmente, cuando el inmueble objeto de transmisión sea de titularidad compartida por un matrimonio en el que ambos cónyuges sean no residentes, se podrá realizar una única autoliquidación. En el caso de pérdidas, también se deberá presentar esta autoliquidación si se desea ejercer el derecho a la devolución de la retención que hubiese sido practicada.


b) Resto de rentas: Podrán agruparse varias rentas obtenidas por un mismo contribuyente siempre que correspondan al mismo código de tipo de renta, procedan del mismo pagador, les sea aplicable el mismo tipo de gravamen y, además, si derivan de un bien o derecho, procedan del mismo bien o derecho. No obstante, tratándose de rendimientos de inmuebles arrendados o subarrendados no sujetos a retención podrán agruparse con esos mismos requisitos excepto el relativo a rentas que procedan del mismo pagador, si bien cuando se declaren rendimientos de inmuebles procedentes de varios pagadores será necesario indicar un código específico de tipo de renta, el 35 (rendimientos de bienes inmuebles no sujetos a retención con agrupación de pagadores).


En ningún caso las rentas agrupadas pueden compensarse entre sí.


Una vez expuesta toda la información relacionada con el Modelo 210, cabe hacer mención a la modificación que afecta a los contribuyentes no residentes, introducida por la Orden HDA/56/2024, de 25 de enero. Dicha modificación está relacionada con el plazo de presentación del Modelo 210 por el arrendamiento o subarrendamiento de los bienes inmuebles alquilados por un contribuyente no residente. 


A partir de 2024, los contribuyentes no residentes con inmuebles alquilados en España podrán declarar anualmente del 1 al 20 de enero del año siguiente, en lugar de seguir haciéndolo de forma trimestral, como lo venían haciendo hasta la comentada modificación. Es decir, en el caso de agrupación anual de rentas derivadas del arrendamiento o subarrendamiento de bienes inmuebles, devengadas desde 1 de enero de 2024, el plazo de presentación será del 1 al 20 de enero del año siguiente al de devengo, es decir, del 1 al 20 de enero (15 de enero si se quiere domiciliar el impuesto) del ejercicio 2025.


De esa forma, se elimina la discriminación que tenía el contribuyente no residente en España de presentar el Modelo 210 con periodicidad trimestral, con respecto a un residente fiscal en España, que lo hace de forma anual, por el mismo hecho imponible (el arrendamiento o subarrendamiento de bienes inmuebles).


Leticia Cayuela Mayor.

Transmisión de acciones de una sociedad propietaria de bienes inmuebles: implicaciones mercantiles y fiscales, problemáticas y efectos.

Transmisión de acciones de una sociedad propietaria de bienes inmuebles: implicaciones mercantiles y fiscales, problemáticas y efectos.


La venta de sociedades cuyo patrimonio está compuesto por bienes inmuebles debería ser, desde un punto de vista mercantil y fiscal, estudiada de manera pormenorizada de acuerdo a la normativa vigente; ya que, de lo contrario, podría ser calificada como elusión fiscal al evitarse el negocio jurídico propio a la compraventa del inmueble en cuestión.

En primer lugar, desde un punto de vista mercantil, cabe destacar que la transmisión de participaciones sociales está regulada en el artículo 106 y siguientes de la Ley de Sociedades de Capital (LSC) que establece la obligatoriedad de elevar a público la transmisión de participaciones sociales; si bien, la STS del 5 de enero de 2012 establece que la exigencia de elevar a público la transmisión no será un requisito constitutivo, si no que vendrá a otorgar valor probatorio y valor de publicidad a la misma.

Desde el punto de vista de la tributación, debemos diferenciar si estamos ante la condición de transmitente o adquiriente:

Para el caso del transmitente de las participaciones sociales, debemos tener en cuenta que, al tratarse de una sociedad, incurrirá en una ganancia o pérdida patrimonial que se integrará en la base imponible del Impuesto sobre sociedades.

Por otro lado, para el caso del adquiriente de las participaciones sociales, el propio artículo 45.I, B, 9 del Real Decreto Legislativo 1/1993, de 24 de septiembre, por el que se aprueba el Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TRLITPAJD) establece que “estarán exentas (…) las transmisiones de valores, admitidos o no a negociación en un mercado secundario oficial, de conformidad con lo dispuesto en el artículo 108 de la Ley 24/1988, de 28 de julio, del Mercado de Valores”.

Del mismo modo, el artículo 314.1 de la Ley de Mercados de Valores (LMV) deja exenta la transmisión de valores, tanto desde el punto de vista de ITP como de IVA; si bien, el apartado segundo del mencionado artículo establece que “quedan exceptuadas de lo dispuesto en el apartado anterior las transmisiones de valores no admitidos a negociación en un mercado secundario oficial realizadas en el mercado secundario, que tributarán en el impuesto al que estén sujetas como transmisiones onerosas de bienes inmuebles, cuando mediante tales transmisiones de valores se hubiera pretendido eludir el pago de los tributos que habrían gravado la transmisión de los inmuebles propiedad de las entidades a las que representen dichos valores

En este sentido, la Dirección General de Tributos establece en su CV V0096-19 la concurrencia de tres requisitos para la aplicación de la NO exención:

1.- Que se trate de una transmisión de valores realizada en el mercado secundario, lo cual excluye la adquisición de valores de nueva emisión, que se produciría en los mercados primarios.

2.- Que los valores transmitidos no estén admitidos a negociación en un mercado secundario oficial, lo cual excluye a las transmisiones de valores admitidos a negociación en dicho mercado (sin requisito temporal previo de admisión).

3.- La intención o pretensión de elusión del pago de los tributos que habrían gravado la transmisión de los inmuebles propiedad de las entidades a las que representen dichos valores (animus defraudandi), lo que constituye una cuestión de hecho que no puede ser determinada a priori por este Centro Directivo, sino que deberá ser probada suficientemente por la Administración tributaria competente para la gestión del tributo aplicable.

La pregunta que podríamos hacernos es: ¿ante qué casos se actúa con ánimo de elusión del pago del impuesto correspondiente? El propio artículo 314 LMV da respuesta a esta cuestión y establece que, salvo prueba en contrario, se entenderá que se actúa con ánimo de elusión del pago cuando:

  1. Se obtenga el control de una entidad cuyo activo esté formado en al menos el 50 por ciento por inmuebles radicados en España que no estén afectos a actividades empresariales o profesionales, o cuando, una vez obtenido dicho control, aumente la cuota de participación en ella.
  2. Se obtenga el control de una entidad en cuyo activo se incluyan valores que le permitan ejercer el control en otra entidad cuyo activo esté integrado al menos en un 50 por ciento por inmuebles radicados en España que no estén afectos a actividades empresariales o profesionales, o cuando, una vez obtenido dicho control, aumente la cuota de participación en ella.
  3. Los valores transmitidos hayan sido recibidos por las aportaciones de bienes inmuebles realizadas con ocasión de la constitución de sociedades o de la ampliación de su capital social, siempre que tales bienes no se afecten a actividades empresariales o profesionales y que entre la fecha de aportación y la de transmisión no hubiera transcurrido un plazo de tres años.


De este modo, se debe tener presente que ante la presunción de que, al menos, el 50% de los activos de la sociedad no estén afectos a una actividad económica o empresarial no cabe prueba en contrario, ya que los requisitos dados por el legislador son específicos y serán analizados en un artículo posterior. De otro modo, pueden existir otro tipo de presunciones donde sí habría que efectuar alegaciones, pero corresponderá a la Administración tributaria competente probar el ánimo de elusión del pago.

En resumen, y ante es tipo de operaciones, es fundamental dejarse asesorar para evitar cualquier tipo de riesgo normativo que, como se ha analizado, no es baladí ante las transmisiones de participaciones sociales cuyo activo está compuesto por bienes inmuebles.

En MDG Advisors contamos con un equipo especializado que le asesorará de manera detallada a su situación personal para obtener el resultado más óptimo a sus necesidades.

Jesús Raya Zamora.

Modelo 347: Características, obligaciones y recomendaciones

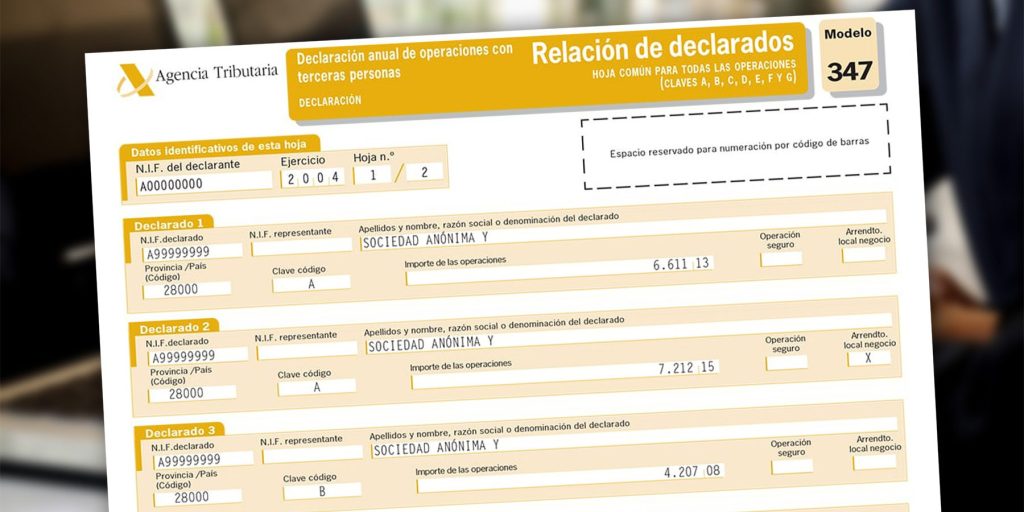
Tras un convulso mes de enero, desde una perspectiva fiscal, llega febrero trayendo consigo de la mano la Declaración Informativa Anual de Operaciones con Terceros, la cual se presenta cumplimentando el Modelo 347. En este modelo han de detallarse las transacciones comerciales realizadas con terceros durante el año fiscal anterior.

Esta declaración informativa posee carácter anual y se presenta durante el mes de febrero, concluyendo el plazo de presentación correspondiente al ejercicio 2023, el próximo día 29.

La obligación de presentar el Modelo 347 surge cuando el total de operaciones, impuestos incluidos, superan los 3.005,06€ y, al calcular este límite, es esencial separar con precisión las entregas y adquisiciones de bienes y servicios, los cuales se declaran trimestralmente.

La responsabilidad de presentar esta declaración recae en personas y empresas que realizan actividades empresariales o profesionales, según lo establecido en la Ley del Impuesto sobre el Valor Añadido. Esto incluye a comunidades de bienes en régimen de propiedad horizontal, entidades sociales y aquellos que cobran honorarios o derechos en nombre de sus asociados.

Sin embargo, existen excepciones y, entre otras circunstancias, se encuentran excluidos aquellos que operan fuera de España, individuos bajo regímenes fiscales específicos y quienes no superan ciertos límites de operaciones pueden quedar exentos. Se excluyen de igual modo aquellos que llevan libros electrónicos a través de la Sede electrónica de la Agencia Estatal de Administración Tributaria.

Quedan también excluidos de la obligación de ser declaradas:

  • Las entregas de bienes o prestaciones de servicios por las que los obligados tributarios no han de expedir y entregar factura.
  • Las operaciones que se hayan declarado previamente en otras declaraciones informativas, como es el caso de las operaciones declaradas en los Modelos 180 y 190.
  • Las operaciones de entrega de mercancías a terceros con países (importaciones y exportaciones de bienes). No obstante, sí han de declararse las de servicios.
  • En caso de operación con inversión del sujeto pasivo (adquisición de servicios de terceros países) hay que marcar la casilla correspondiente.
  • Las entregas y adquisiciones de bienes que supongan entre el territorio peninsular español o las islas Canarias, Ceuta o Melilla.
  • Las entregas de bienes sujetas a IVA (las exentas y las no exentas) deben declararse por separado.
  • Las operaciones declaradas en el Modelo 349 (declaración informativa de operaciones intracomunitarias).

En cuanto a las formas de presentación del Modelo 347, las Agencia Tributaria distingue entre personas físicas que podrán presentar su declaración con firma electrónica avanzada o utilizando el sistema de firma con clave de acceso en un registro previo como usuario (Cl@ve PIN), mientras que los obligados tributarios adscritos a la Delegación Central de Grandes Contribuyentes, las personas jurídicas y las entidades sin personalidad jurídica, están obligados a la presentación electrónica mediante la firma electrónica avanzada.

En resumen, la Declaración Anual de Operaciones con Terceros es un proceso fiscal complejo que requiere atención para garantizar la exactitud de la declaración de operaciones comerciales del año precedente, ya que es necesario analizar con detalle la casuística en cada caso concreto. Si necesita más información sobre esta declaración, no dude en ponerse en contacto con MDG Asesores y nuestro equipo fiscal estará encantado de atenderle.

Sandra Gámez Chaves.