2025 ES

Obligaciones tributarias en enero: el primer paso hacia fin de año.

El inicio de año marca un periodo crítico para las empresas en materia de cumplimiento de obligaciones tributarias. Enero es un mes intenso en el que se deben atender tanto las declaraciones trimestrales como anuales, las solicitudes de devolución del IVA y el cierre del ejercicio fiscal anterior. A continuación detallamos las principales responsabilidades que deben gestionar las empresas en este periodo.

Rentabilidad trimestral:

Uno de los primeros compromisos tributarios del año es la presentación de las declaraciones trimestrales correspondientes al cuarto trimestre del año anterior. Estos incluyen:

  1. Declaración trimestral del IVA. Refleja las operaciones realizadas durante el cuarto trimestre y determina el saldo a pagar o compensar en el siguiente período.
  2. Retenciones e ingresos a cuenta del IRPF trimestral sobre rendimientos del trabajo y de actividades económicas, premios y determinadas imputaciones de rentas.3
  3. Declaración trimestral de retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas (IRPF) sobre rentas o rendimientos del alquiler o subarrendamiento de inmuebles urbanos.
  4. Declaración trimestral de pagos a cuenta del IRPF, para empresarios y profesionales.

Estas declaraciones deberán presentarse antes del 20 de enero, aunque el plazo podrá ampliarse ligeramente si se opta por domiciliar el pago.

Rentabilidades anuales:

Enero es también el mes en el que se presentan varias declaraciones informativas anuales, imprescindibles para el control tributario y para facilitar datos a la Agencia Tributaria. Entre los más relevantes se encuentran:

  1. Resumen anual de IVA, donde se recopilan todas las operaciones realizadas durante el año y se comparan con las declaraciones trimestrales.
  2. Resumen anual de retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas (IRPF) sobre las rentas procedentes del alquiler de inmuebles urbanos.
  3. Resumen anual de retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas (IRPF) sobre rendimientos del trabajo, actividades económicas, premios y determinadas imputaciones de rentas.

Estas declaraciones deben presentarse antes del 31 de enero y son imprescindibles para cerrar correctamente el ejercicio fiscal.

Solicitud de devolución del IVA

Las empresas que hayan acumulado un saldo de IVA a su favor durante el año pueden solicitar su devolución mediante el modelo 303 de la declaración del cuarto trimestre. Para ello deberán cumplir ciertos requisitos, como estar inscritos en el Registro de Devolución Mensual del IVA (REDEME) o haber realizado operaciones exentas con derecho a deducción.

Solicitar la devolución del IVA es un proceso que requiere precisión, ya que la Agencia Tributaria puede requerir información adicional o realizar comprobaciones antes de realizar la devolución.

Cerrando el año fiscal

El cierre del ejercicio fiscal es un proceso complejo que implica la revisión y ajuste de las cuentas anuales. Algunas de las acciones clave a tomar incluyen:

  1. Revisión de ingresos y gastos: Asegúrese de que todos los ingresos y gastos del año se registren y ajusten correctamente.
  2. Depreciación y Provisiones: Calcular y registrar las bajas de activos y provisiones necesarias para cubrir posibles pérdidas o deudas.
  3. Conciliación Bancaria: Verificar que todos los movimientos bancarios queden correctamente reflejados en las cuentas de la empresa.
  4. Inventario: Realizar un recuento y valoración del inventario al final del ejercicio con el fin de ajustar el stock.

Un cierre adecuado no sólo asegura el cumplimiento de las obligaciones tributarias, sino que también proporciona una visión clara y precisa de la situación financiera de la empresa, facilitando la toma de decisiones estratégicas para el nuevo año.

En conclusión, el cumplimiento de las obligaciones tributarias en enero es crucial para evitar sanciones y asegurar una adecuada gestión financiera. Las empresas deben estar atentas a los plazos para la presentación de declaraciones trimestrales y anuales, así como a las reclamaciones de devolución del IVA y al cierre del ejercicio fiscal. Una adecuada planificación y un asesoramiento profesional experto son claves para afrontar con éxito esta importante época del año.

Jesús Raya Zamora.
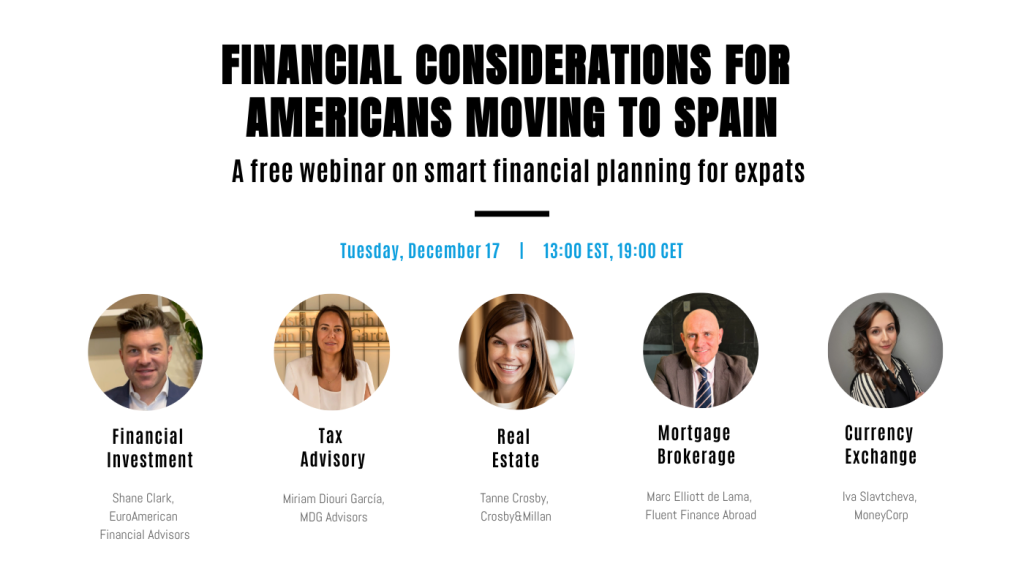
¿Estás pensando en mudarte a España?

¡No te pierdas este seminario web gratuito sobre planificación financiera inteligente para expatriados!

🗓 Fecha: martes 17 de diciembre
⏰ Hora: 13:00 EST | 19:00 hora europea

📢 Expertos en áreas clave te darán los mejores consejos:

💼 Inversiones financieras – Shane Clark, EuroAmerican Financial Advisors
📊 Asesoría Fiscal – Miriam Diouri García, MDG Advisors
🏠 Bienes raíces – Tanne Crosby, Crosby&Millan
🏦 Agente hipotecario – Marc Elliott de Lama, Fluent Finance Abroad
💱 Cambio de divisas – Iva Slavtcheva, MoneyCorp

Este seminario web es ideal para expatriados estadounidenses que quieran garantizar una transición exitosa a España. Aprenda a administrar sus inversiones, impuestos, bienes raíces y más.

📌 ¡Regístrate ahora y asegura tu plaza!


Modificaciones normativas en ITP en la adquisición de un inmueble okupado: valor de adquisición o valor de referencia

Se nota que están próximas las fiestas de Navidad, con la ilusión en las calles llenas de gente, los niños corriendo por la calle, las luces de Navidad de nuestra querida Calle Larios, y desde MDG Advisors, nos queremos sumar a esa alegría, e informaros de una reciente consulta de la Dirección General de Tributos, que en esta ocasión, no es en perjuicio del contribuyente.

Como sabemos, y no es nada nuevo, en el artículo 10 del texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, aprobado por el Real Decreto Legislativo 1/1993, de 24 de septiembre, se establece que «la base imponible está constituida por el valor del bien transmitido o del derecho que se constituya o ceda».

En el caso de los bienes inmuebles, su valor será el valor de referencia previsto en la normativa reguladora del catastro inmobiliario, a la fecha de devengo del impuesto.

No obstante, si el valor del bien inmueble declarado por los interesados, el precio o contraprestación pactada, o ambos son superiores a su valor de referencia, se tomará como base imponible la mayor de estas magnitudes.

Y en la línea de lo anterior, y con ánimo de brindaros de esa buena noticia que os decíamos al inicio del blog, la Dirección General de Tributos en la consulta vinculante V2002-24, establece que en los casos que se adquiera una vivienda que esté ocupada, se podrá tributar en la adquisición de la misma por el valor de adquisición en lugar de por el valor de referencia, suponiendo un ahorro fiscal para el contribuyente, ya que normalmente cuando se adquiere un inmueble que está ocupado, el valor de adquisición es inferior al vaLor determinado por Catastro (valor de referencia).

Esto es debido a que conforme a la Resolución de la Dirección General del Catastro, cuando se trate de bienes inmuebles de uso residencial, en los que no exista régimen legal que regule la relación entre propietario y ocupante (cuando ambos no sean coincidentes), y esto impida la libre disposición del inmueble por parte del propietario, constituye una situación que podrá implicar, en su caso, que el valor de referencia de un bien inmueble no exista.

Teniendo en cuenta dicho cambio de criterio, estamos revisando todas las escrituras de compras de inmuebles que han realizado nuestros clientes para instar la devolución de ingresos indebidos a favor de los mismos.

Si te encuentras en una situación parecida, quedamos a tu disposición para bridarte el mejor asesoramiento en la regularización de tu situación fiscal.

Leticia Cayuela Mayor

El BOE publica el nuevo paquete fiscal del Gobierno, vigente a partir del domingo 22 de diciembre.

El Boletín Oficial del Estado (BOE) ha publicado el nuevo paquete fiscal del Gobierno, que entró en vigor el domingo 22 de diciembre de 2024, un día después de su publicación en el BOE.

Esta reforma introduce varias medidas significativas en el sistema tributario español, las cuales, se detallan a continuación:

Nos encontramos con un componente clave relacionado con el gravamen a la banca, un impuesto que inicialmente se estableció como una «prestación patrimonial» temporal bajo un decreto motivado por las necesidades económicas derivadas de la guerra en Ucrania, con finalización el 31 de diciembre. La transformación en un impuesto tiene una serie de nuevas implicaciones: su carácter permanente y su gestión descentralizada hacia las haciendas forales y comunidades autónomas; dependiendo de las mismas el desembolso de 7.200 millones de euros provenientes de los fondos europeos.

Se ha reconfigurado el impuesto sobre los márgenes de intereses y comisiones de las entidades bancarias. Este gravamen, ahora de carácter progresivo, establece los siguientes tipos impositivos: 1% hasta 750 millones de euros, 3,5% hasta 1.500 millones de euros,
4,8% hasta 3.000 millones de euros, 6% hasta 5.000 millones de euros y 7% a partir de
5.000 millones de euros.

Por otro lado, se implementan acciones para combatir el fraude fiscal en la comercialización de hidrocarburos, especialmente contra las operaciones de empresas que se apropian del IVA cobrado por el suministro de carburantes a gasolineras; evitando
así que se vendan los productos por debajo del precio de mercado y que, en consecuencia, haya menos recaudación.

Se introduce un aumento en los impuestos sobre los dispositivos de vapeo y el tabaco, con el objetivo de desincentivar su consumo y mejorar la salud pública. Se armoniza el IVA a nivel europeo para los arrendamientos de viviendas de corta duración, afectando
principalmente a plataformas de alquiler turístico. Se extiende la obligación de expedir y remitir factura electrónica a todas las relaciones comerciales entre empresarios y profesionales, buscando mejorar la transparencia y el control fiscal.

En cuanto al Impuesto sobre Sociedades, las medidas han sido las siguiente:

Se implanta una reforma del Impuesto de Sociedades para las pequeñas empresas. Las empresas con una facturación inferior a un millón de euros verán una reducción en el Impuesto de Sociedades. La base imponible hasta 50.000 euros tendrá un gravamen del 17%, y el resto de la base imponible se gravará al 20%. Esta reducción será gradual hasta 2027.

En cuanto al IRPF, las rentas de capital superiores a 300.000 euros incrementan su tributación en dos puntos porcentuales, pasando del 28% al 30%.

Se ha aprobado una medida para que las personas con incapacidad permanente absoluta o gran invalidez no pierdan su pensión si acceden a un empleo y posteriormente no pueden continuar con él.

Se establecen bonificaciones en las contrataciones realizadas por entidades deportivas no profesionales sin ánimo de lucro, fomentando el empleo en el sector deportivo amateur. La reforma también aprueba una disposición sobre los rendimientos excepcionales de actividades artísticas.

También se realiza una modificación de la legislación para permitir que los fondos de la Reserva para Inversiones en Canarias (RIC) se destinen a la rehabilitación de viviendas protegidas para arrendar, manteniendo su régimen fiscal.

Este paquete fiscal busca modernizar el sistema tributario español, aumentar la recaudación y combatir el fraude fiscal, en línea con los compromisos adquiridos con la Unión Europea.

Si tienes dudas respecto a la nueva reforma fiscal, quedamos a tu disposición para ofrecerte el mejor asesoramiento en la regularización de tu situación fiscal.

Obligaciones fiscales en enero: primer paso para el cierre del ejercicio

El inicio del año marca un periodo crítico para las empresas en términos de cumplimiento de obligaciones fiscales. Enero es un mes intenso en el que se deben atender tanto las declaraciones trimestrales como anuales, la solicitud de devolución del IVA y el cierre del ejercicio fiscal anterior. A continuación, detallamos las principales responsabilidades que las empresas deben gestionar en este periodo.

Declaraciones Trimestrales:

Uno de los primeros compromisos fiscales del año es la presentación de las declaraciones trimestrales correspondientes al cuarto trimestre del año anterior. Estas incluyen:

  1. Declaración trimestral del IVA. En ella se reflejan las operaciones realizadas durante el cuarto trimestre y se determina el saldo a pagar o a compensar en el siguiente periodo.
  2. Declaración trimestral de retenciones e ingresos a cuenta del IRPF sobre rendimientos del trabajo y actividades económicas, premios y determinadas imputaciones de renta.
  3. Declaración trimestral de retenciones e ingresos a cuenta del IRPF sobre rentas o rendimientos procedentes del arrendamiento o subarrendamiento de inmuebles urbanos.
  4. Declaración trimestral de pagos fraccionados a cuenta del IRPF, para empresarios y profesionales.

Estas declaraciones deben presentarse antes del 20 de enero, aunque el plazo puede extenderse ligeramente si se opta por la domiciliación bancaria del pago.

Declaraciones Anuales:

Enero también es el mes en el que se presentan varias declaraciones informativas anuales, esenciales para el control fiscal y para facilitar los datos a la Agencia Tributaria. Entre las más relevantes encontramos:

  1. Resumen anual del IVA, donde se recopilan todas las operaciones realizadas durante el año y se comparan con las declaraciones trimestrales.
  2. Resumen anual de retenciones e ingresos a cuenta del IRPF sobre rentas de arrendamiento de inmuebles urbanos.
  3. Resumen anual de retenciones e ingresos a cuenta del IRPF sobre rendimientos del trabajo, actividades económicas, premios y determinadas imputaciones de renta.

Estas declaraciones deben presentarse antes del 31 de enero y son fundamentales para cerrar el año fiscal de manera correcta.

Solicitud de Devolución del IVA

Las empresas que han acumulado un saldo de IVA a su favor durante el año pueden solicitar su devolución mediante el Modelo 303 de la declaración del cuarto trimestre. Para ello, deben cumplir con ciertos requisitos, como estar inscritas en el Registro de Devolución Mensual del IVA (REDEME) o haber realizado operaciones exentas con derecho a deducción.

La solicitud de devolución del IVA es un proceso que requiere precisión, ya que la Agencia Tributaria puede requerir información adicional o realizar comprobaciones antes de efectuar el reembolso.

Cierre del Año Fiscal

El cierre del año fiscal es un proceso complejo que implica la revisión y ajuste de las cuentas anuales. Algunas de las acciones clave a realizar incluyen:

  1. Revisión de Ingresos y Gastos: Asegurarse de que todos los ingresos y gastos del ejercicio están correctamente registrados y ajustados.
  2. Amortizaciones y Provisiones: Calcular y registrar las amortizaciones de activos y las provisiones necesarias para cubrir posibles pérdidas o deudas.
  3. Conciliación Bancaria: Verificar que todos los movimientos bancarios están correctamente reflejados en la contabilidad de la empresa.
  4. Inventario: Realizar un recuento y valoración del inventario al final del ejercicio para ajustar las existencias.

Un cierre adecuado no solo garantiza el cumplimiento de las obligaciones fiscales, sino que también proporciona una visión clara y precisa de la situación financiera de la empresa, facilitando la toma de decisiones estratégicas para el nuevo año.


En conclusión, el cumplimiento de las obligaciones fiscales en enero es crucial para evitar sanciones y garantizar una correcta gestión financiera. Las empresas deben estar atentas a los plazos de presentación de las declaraciones trimestrales y anuales, así como a la solicitud de devolución del IVA y al cierre del ejercicio fiscal. Una planificación adecuada y el asesoramiento de profesionales expertos son claves para afrontar con éxito este periodo tan importante del año.

Jesús Raya Zamora.

Novedades en el Pago de la Campaña IRPF 2025: Aceptación de Tarjeta Bancaria y Bizum.

La campaña de la declaración de la Renta (IRPF) es un momento crucial para los contribuyentes en España, y en 2025, este proceso se moderniza con la introducción de nuevas formas de pago. A partir de este año, los contribuyentes podrán abonar sus impuestos a través de tarjeta bancaria y Bizum, lo que promete facilitar una gestión más cómoda y eficiente. Esta importante novedad fue anunciada por Soledad
Fernández, directora general de la Agencia Tributaria, durante la inauguración del XXXIV Congreso de Inspectores de Hacienda del Estado. Aunque aún no se ha confirmado la fecha exacta de entrada en vigor de esta medida, la Agencia Tributaria está trabajando para tenerla operativa para la próxima campaña de la renta.

Históricamente, el pago del IRPF se realizaba principalmente mediante domiciliación bancaria o transferencia, métodos que podían resultar engorrosos y requerir varios pasos. Con la aceptación de pagos por tarjeta y Bizum, la Agencia Tributaria busca simplificar el proceso, permitiendo a los ciudadanos realizar sus pagos de forma instantánea y segura desde sus dispositivos móviles. Esta novedad responde a las demandas de una sociedad cada vez más digitalizada, que busca soluciones prácticas y eficientes en la administración de sus finanzas. Con estas mejoras, la Agencia Tributaria no solo facilita el cumplimiento fiscal, sino que también promueve una relación más fluida y accesible entre el Estado y los ciudadanos.

La inclusión de métodos de pago como tarjeta bancaria y Bizum en la campaña IRPF 2025 representa un avance significativo en la modernización de la gestión tributaria en España. Esta iniciativa no solo hará que el proceso de declaración sea más accesible, sino que también refleja un compromiso con la innovación y la adaptación a las necesidades de los contribuyentes.

Estaremos atentos a más detalles sobre esta emocionante novedad.

Carmen Moya López