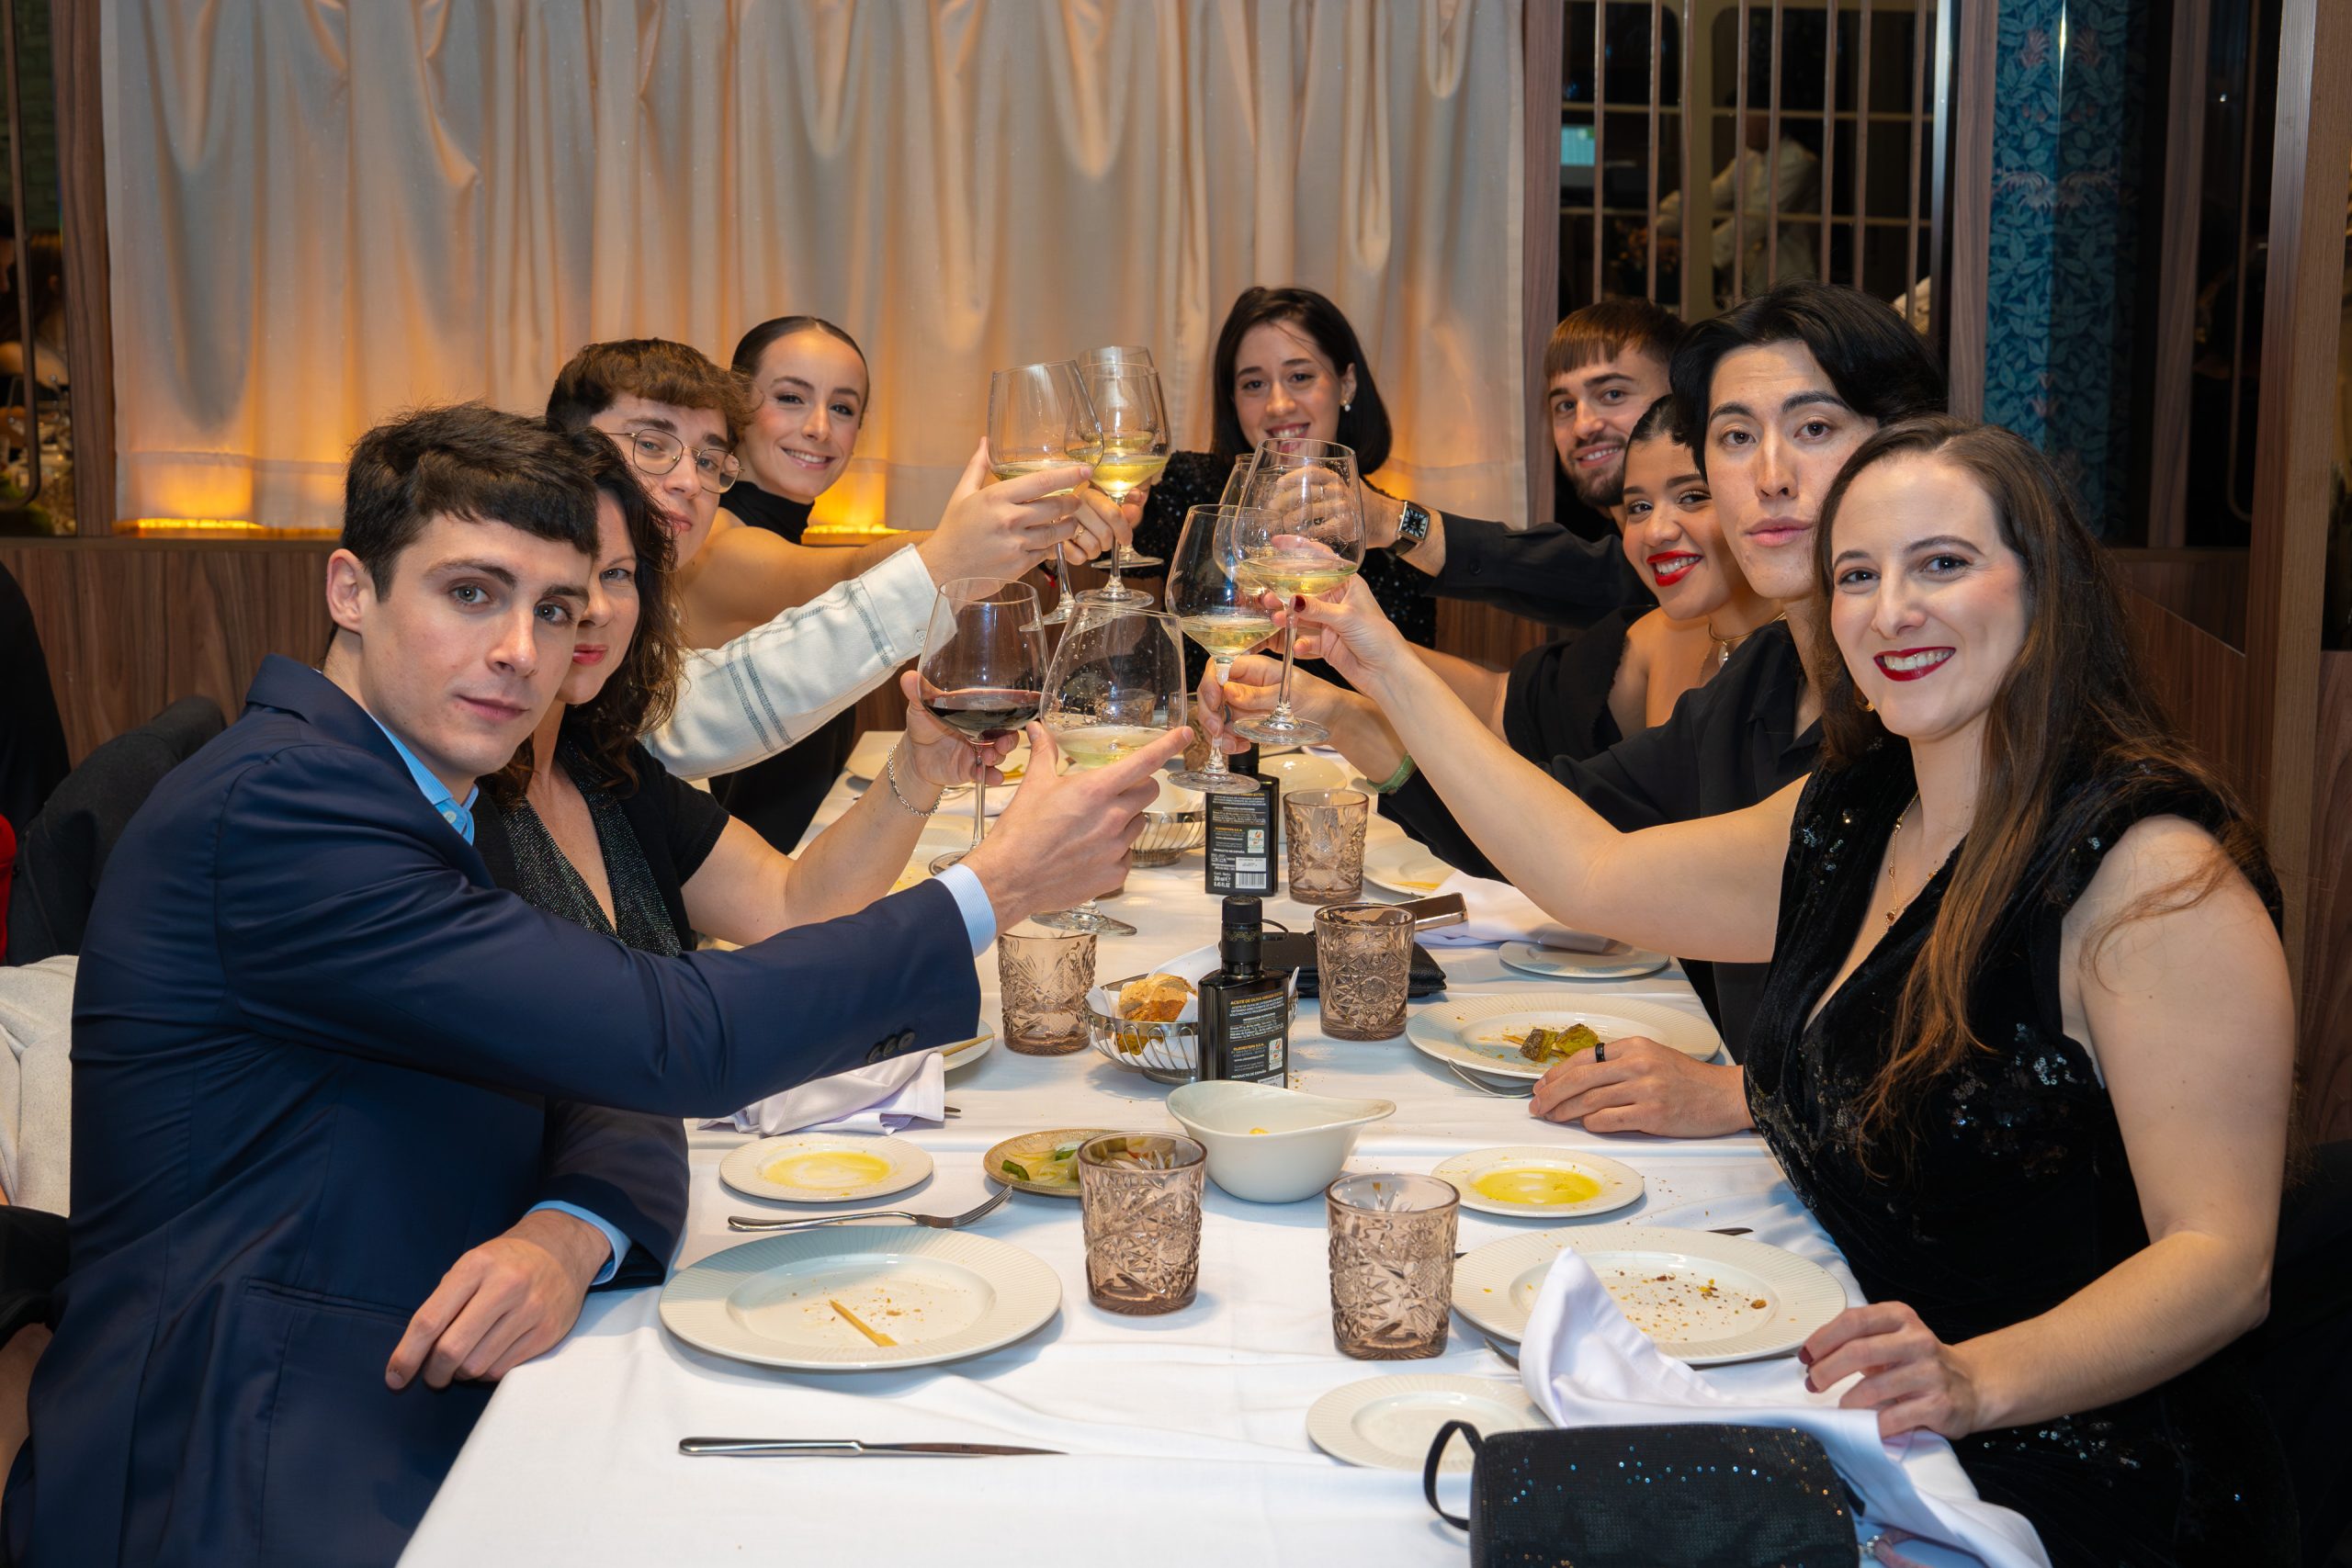admin

Vivir entre dos países no significa pagar impuestos dos veces

Existe una creencia bastante extendida: si vives entre dos países o generas ingresos en el extranjero, acabarás pagando impuestos dos veces por lo mismo. Sin embargo, la realidad fiscal es muy distinta.

La mayoría de los países han firmado convenios para evitar la doble imposición, cuyo objetivo es precisamente impedir que un mismo ingreso sea gravado dos veces. Estos acuerdos establecen qué país tiene derecho a gravar cada tipo de renta —salarios, dividendos, alquileres, pensiones, etc.— y de qué forma se elimina la posible duplicidad.

En la práctica, lo más habitual es que tu país de residencia fiscal te permita deducir los impuestos pagados en el otro país, tal y como recoge el convenio aplicable. De este modo, aunque tengas obligaciones fiscales en más de un territorio, la carga final suele quedar neutralizada.

Eso sí, vivir entre países puede añadir complejidad: es clave determinar correctamente la residencia fiscal, aplicar el convenio adecuado y presentar las declaraciones de forma correcta y en plazo. Cuando se hace bien, la doble imposición no es la norma, sino la excepción.

En resumen, tener ingresos internacionales no implica automáticamente pagar más impuestos, sino entender las reglas y aplicar los acuerdos fiscales correctamente.


Puntos clave de la exención por reinversión en vivienda habitual para no residentes.

Existe la creencia generalizada de que los no residentes no pueden aplicar la exención por reinversión en vivienda habitual. Sin embargo, esta afirmación no siempre es correcta.

La Disposición Adicional Séptima de la Ley del IRPF permite que la ganancia patrimonial obtenida por la venta de la antigua vivienda habitual en España quede exenta, incluso después de adquirir la condición de no residente, siempre que el importe se reinvierta en una nueva vivienda habitual.

Requisitos principales:

  • Haber sido residente fiscal en España con anterioridad.

  • Que ambas viviendas cumplan el concepto de vivienda habitual según el IRPF.

  • Respetar los plazos legales de reinversión.

  • La nueva vivienda puede estar situada fuera de España, según consultas vinculantes recientes.

Esta exención no es aplicable a contribuyentes acogidos al régimen Beckham.


Operaciones vinculadas: su importancia en la formalización de las mismas

Durante el mes de noviembre nos centramos en la preparación y presentación del Modelo 232, la declaración informativa de operaciones vinculadas y operaciones con países o territorios no cooperativos. A partir de esta experiencia, queremos compartir algunas recomendaciones profesionales esenciales.

Las operaciones vinculadas deben valorarse siempre a valor de mercado, de acuerdo con los artículos 17 y 18 de la Ley del Impuesto sobre Sociedades, y estar correctamente documentadas.

En el caso de préstamos y líneas de crédito entre partes vinculadas, es fundamental formalizar los acuerdos y fijar un tipo de interés acorde al mercado.

Las operaciones comerciales entre partes vinculadas deben valorarse aplicando el método más adecuado según el bien o servicio prestado.

Para garantizar el cumplimiento normativo, recomendamos documentar todas las operaciones en el Manual de Precios de Transferencia, una herramienta clave para demostrar que las condiciones aplicadas son equivalentes a las de empresas independientes y reducir riesgos fiscales.

Quedamos a su disposición para ofrecer asesoramiento especializado y resolver cualquier duda relacionada con el Modelo 232 y las operaciones vinculadas.

Gran avance en la tributación de no residentes: última sentencia.

En julio de este año, la Audiencia Nacional dictó una resolución relevante para los propietarios no residentes con inmuebles alquilados en España. Hasta ahora, solo los residentes en la Unión Europea podían deducir los gastos asociados al alquiler, mientras que los residentes en terceros países debían tributar por el total de los ingresos.

La Audiencia Nacional ha reconocido este derecho a un contribuyente residente en Estados Unidos, al considerar que la negativa a permitir la deducción vulnera tanto el principio de libre circulación de capitales del Tratado de Funcionamiento de la UE como el principio de no discriminación recogido en el Convenio para evitar la Doble Imposición entre España y EE. UU.

Aunque la sentencia no crea jurisprudencia, supone un paso importante hacia la equiparación del tratamiento fiscal entre residentes comunitarios y no comunitarios. Aún es pronto para iniciar solicitudes de rectificación o devoluciones de ejercicios no prescritos, pero el fallo marca un avance significativo en un ámbito que hasta ahora generaba una clara discriminación fiscal.

Evita un susto de 500.000 €: la verdad sobre el Impuesto de Solidaridad en España con Miriem Diori, MDG Advisors.

Invertir en España puede ser muy atractivo, especialmente en Málaga y la Costa del Sol, pero es fundamental conocer el Impuesto de Solidaridad de las Grandes Fortunas para evitar sorpresas desagradables.

Aunque el Impuesto sobre el Patrimonio está bonificado al 100 % en Andalucía, el Impuesto de Solidaridad estatalsigue vigente y se aplica a patrimonios netos superiores a 3,7 millones de euros por persona.

  • Los residentes fiscales tributan por su patrimonio mundial.

  • Los no residentes tributan por los activos situados en España, como inmuebles, cuentas bancarias y carteras de inversión.

Sin una planificación adecuada, algunos inversores se han encontrado con facturas anuales de hasta 500.000 €. Una correcta estructuración de la inversión —por ejemplo, comprar conjuntamente con la pareja— puede reducir o incluso evitar este impuesto.

Contar con asesoramiento fiscal y legal especializado desde el inicio es clave para invertir en España con seguridad y tranquilidad.

Nueva sentencia judicial: Límites del Impuesto sobre el Patrimonio para no residentes en España.

En España, los residentes fiscales tienen ciertos límites en sus declaraciones de impuestos y contribuciones a la solidaridad, basados en su capacidad económica y situación en el IRPF.

Una reciente sentencia del Tribunal Supremo reconoce que estos límites también pueden aplicarse a no residentes, ya que restringirlos solo a residentes podría ser discriminatorio. Esto abre la posibilidad de que los no residentes ajusten sus obligaciones tributarias según sus activos en España.

Para entender cómo afectan estos límites a tu situación, es importante revisar tu condición fiscal y tus declaraciones.

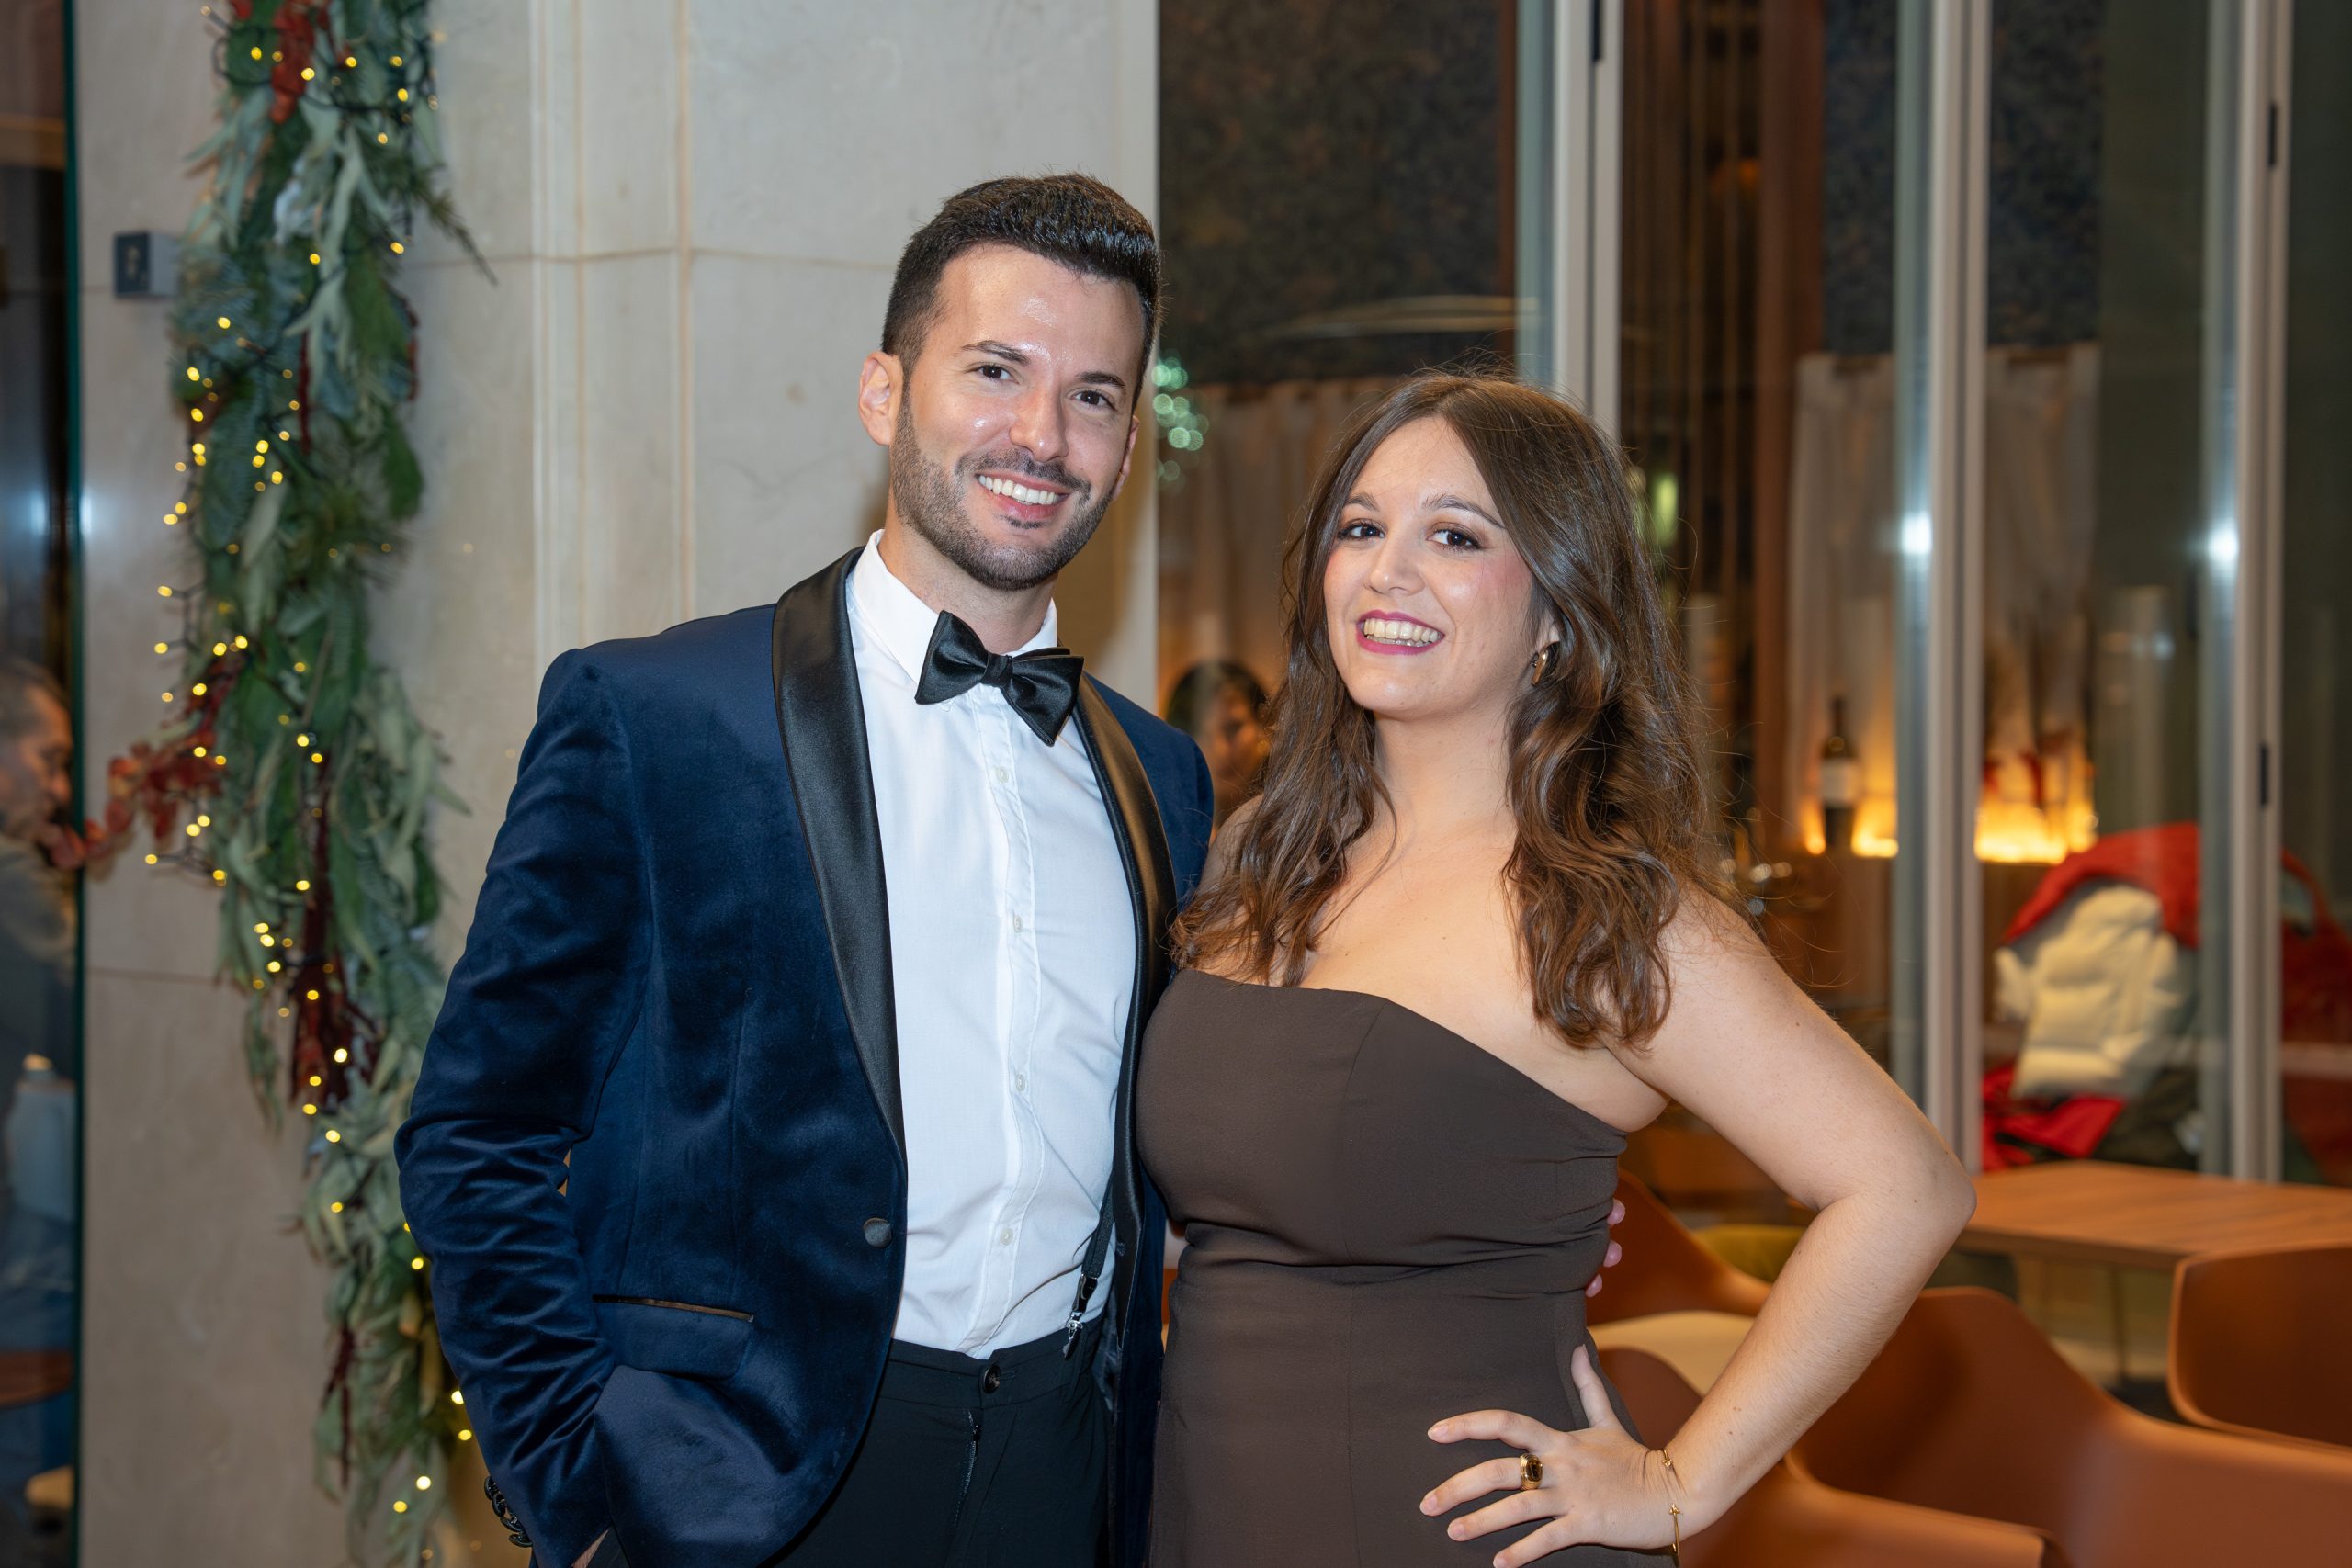
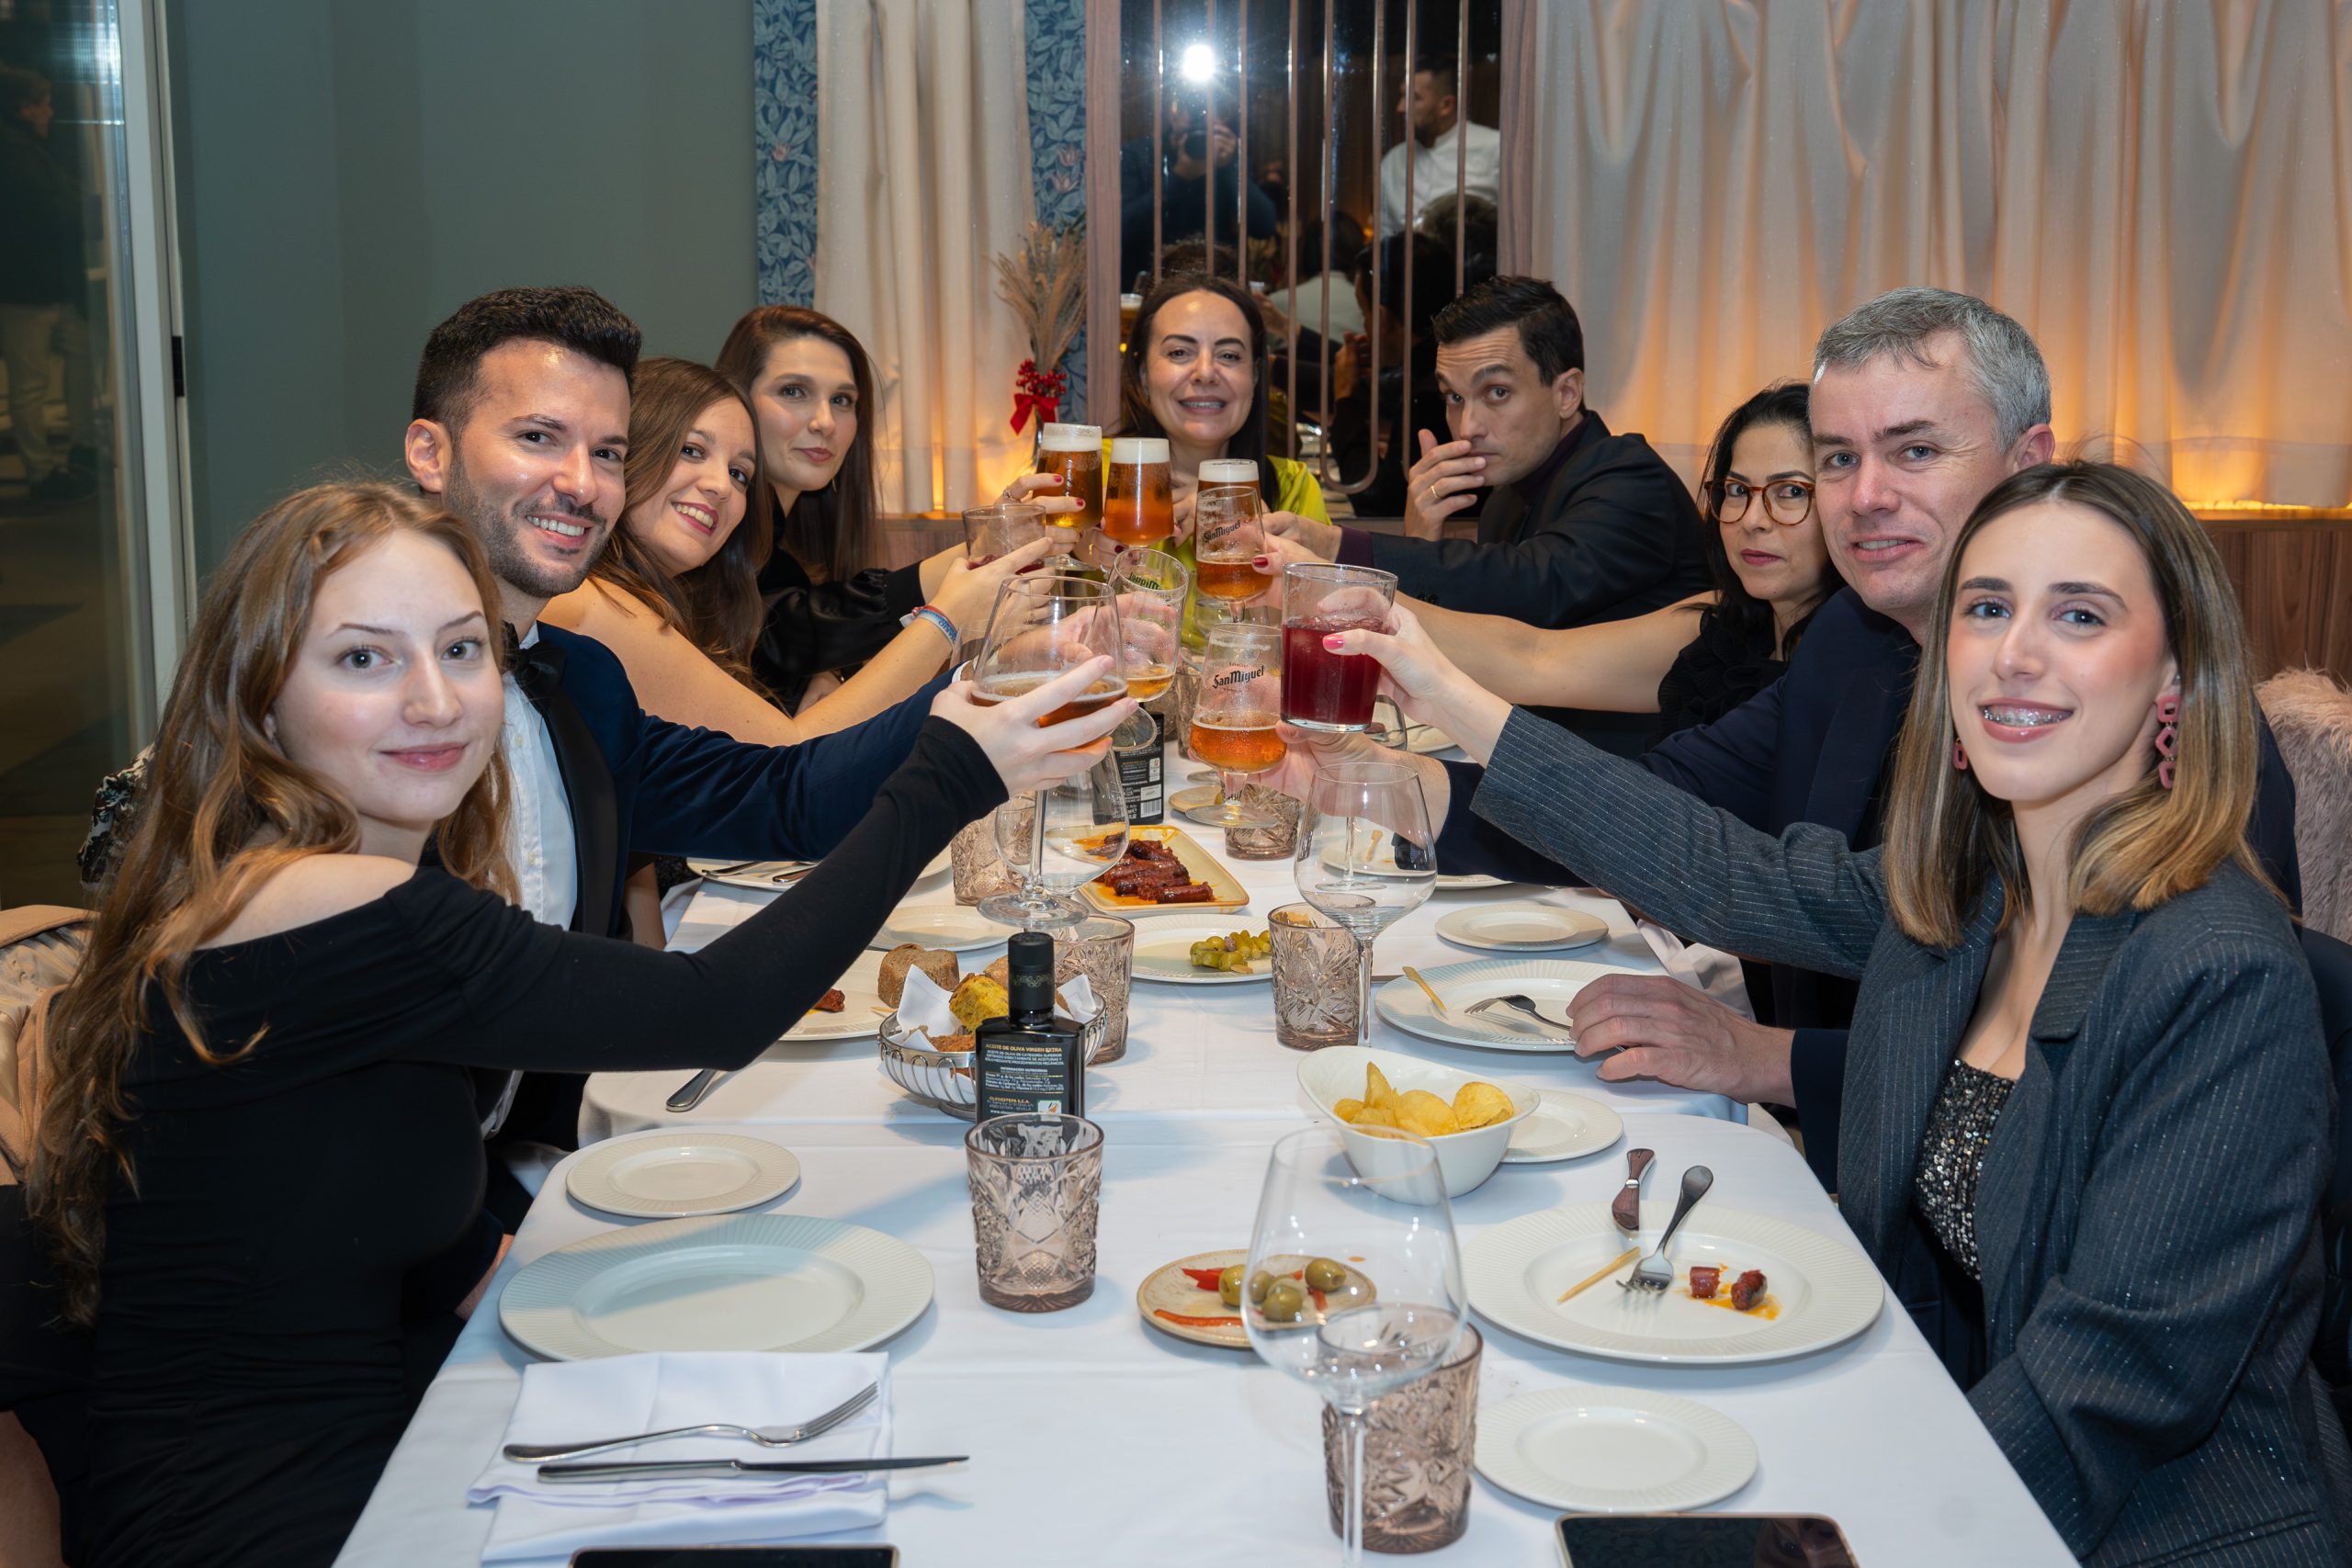
Cena de Navidad 2025

Compartimos algunos momentos de nuestra cena de Navidad, un momento para parar, compartir y agradecer el gran trabajo de todo el equipo a lo largo del año.

Risas, buena compañía y mucha ilusión para seguir creciendo juntos. Gracias a todos los que formáis parte de MDG Advisors y hacéis posible este proyecto día a día.

✨ ¡Brindamos por un nuevo año lleno de retos y éxitos compartidos!

#MDGAdvisors #CenaDeNavidad #EquipoMDG #Navidad #TrabajoEnEquipo

Feliz Navidad

De parte de todo el equipo de MDG Advisors, les deseamos una Feliz Navidad y unas felices fiestas.

Gracias por su confianza, colaboración y apoyo continuo a lo largo de todo el año.

Moratoria de Verifactu: Qué debes saber su empresa sobre esto.

En diciembre de 2025, el Gobierno aprobó una nueva prórroga en la obligación de implantar el sistema de facturación verificable Verifactu. (Noticias Jurídicas)

Las nuevas fechas de vigencia son:

  • Para empresas sujetas al Impuesto de Sociedades: 1 de enero de 2027. 
  • Para el resto de empresas y, en su caso, autónomos y profesionales: 1 de julio de 2027. 

En la práctica, esto significa que la obligación formal de emitir facturas bajo el estándar Verifactu queda aplazada un año adicional. 

¿Qué es Verifactu y por qué importa?

Verifactu es el sistema de facturación electrónica diseñada por Agencia Tributaria (AEAT) cuyo objetivo es garantizar la autenticidad, integridad y trazabilidad de las facturas emitidas por empresas y profesionales. 

Las facturas emitidas bajo Verifactu deben generarse mediante software certificado, incluir un identificador único y, en su caso, un código QR, y quedar registradas de forma segura para que la AEAT pueda acceder a ellas en cualquier momento. 

El fin de esta normativa es reforzar el control contra el fraude fiscal, mejorar la transparencia y homogeneizar la facturación electrónica en España. 

¿Qué implica la moratoria para su empresa?

Lo positivo — más tiempo para preparar la transición

  • Plazo adicional para adaptar sistemas: Si aún no han incorporado software compatible o lo están implementando, ahora tienen más margen, hasta 2027, para hacerlo con tranquilidad.
  • Menor prisa en inversión tecnológica inmediata: Evita decisiones precipitadas en diciembre de 2025 — puede planificarse con mayor previsión.
  • Posibilidad de revisar con calma procesos internos: Oportunidad para coordinar contabilidad, emisión de facturas, archivo y reporting interno antes de la obligatoriedad efectiva.

Pero no significa que puedan dejarlo todo para el final

  • La moratoria solo aplaza la obligación; el sistema sigue previsto. Hay que continuar planificando.
  • Si su empresa ya había iniciado la adaptación —cambio de software, procesos internos, formación—, deben revisar esos planes a la luz del nuevo plazo (y prever que los proveedores actualicen su software).
  • La incertidumbre normativa sigue vigente: el aplazamiento refleja dificultades organizativas, lo que subraya la importancia de acompañar la transición con asesoramiento. 

Qué recomendaría nuestra asesoría — pasos a dar ya

Como su asesoría, les proponemos las siguientes acciones para aprovechar el plazo extra y asegurar una transición ordenada:

  1. Evaluación del sistema actual de facturación
    Revisar si su software de facturación cumple los requisitos técnicos que exige Verifactu (certificación, registro inalterable, posibilidad de generar identificadores únicos, etc.).
  2. Planificación de la adaptación tecnológica
    Si es necesario cambiar o actualizar software, definir los plazos internos, costes, pruebas y formación de personal con tiempo suficiente.
  3. Diseño de procesos internos robustos
    Preparar un procedimiento estándar de emisión, archivo y backup de facturas conforme al nuevo sistema; definir responsabilidades dentro de la empresa.
  4. Comunicación y formación interna
    Informar a todo el equipo —finanzas, contabilidad, administración— sobre la importancia de la nueva normativa y su uso correcto.
  5. Simulación de escenarios de adaptación
    Realizar pruebas piloto con el nuevo sistema antes de su obligatoriedad, para detectar errores o fallos de integración.

Qué significa esta moratoria para su empresa a mediano plazo

Aunque la moratoria puede parecer una tregua, no elimina la obligación — solo la aplaza. Lo ideal no es esperar a 2026 o 2027 para actuar, sino aprovechar desde ahora este margen para:

  • Implementar con calma un sistema moderno de facturación.
  • Reducir riesgos de sanciones futuras por incumplimiento.
  • Optimizar los procesos contables y administrativos, mejorando eficiencia y así ahorrar tiempo y costes.
  • Aprovechar la transición para implantar buenas prácticas de control interno y archivo digital seguro.

Conclusión

La decisión del Gobierno de aplazar hasta 2027 la obligatoriedad de Verifactu ofrece a su empresa una valiosa oportunidad para adaptarse con tranquilidad. Sin embargo —y siendo realistas—, la moratoria no debe interpretarse como un retraso indefinido: el sistema será obligatorio, y conviene prepararse cuanto antes.

Desde nuestra asesoría fiscal estamos a su disposición para acompañarles en todo el proceso: desde la evaluación del sistema actual, hasta la implantación del nuevo software, pasando por la formación del equipo y la definición de procesos internos. Si lo desean, podemos organizar una sesión informativa para clientes, explicar en detalle la normativa y preparar un plan de acción personalizado según su estructura.


Ganancia patrimonial por venta de vivienda: diferencias entre mejora y gastos de reparación y conservación.

En MDG Advisors vemos a menudo que los clientes quieren incluir todas sus facturas de gastos al calcular la ganancia patrimonial al vender una propiedad. Sin embargo, esto no siempre es posible.

La Agencia Tributaria distingue claramente entre mejoras y gastos de reparación o mantenimiento. Solo las mejoras, es decir, aquellas acciones que aumentan el valor del inmueble, mejoran su habitabilidad o prolongan su vida útil, pueden sumarse al precio de compra y reducir así la ganancia gravable. Por ejemplo, renovar completamente una cocina o un baño, cambiar la instalación eléctrica o instalar sistemas de climatización eficientes se consideran mejoras.

Por otro lado, los gastos destinados a mantener la propiedad en condiciones normales, como pintar, reparar humedades o sustituir ventanas antiguas, no reducen la ganancia al vender, aunque sí pueden deducirse si la propiedad se alquila.

En la práctica, la línea entre mejora y reparación no siempre es clara y puede generar interpretaciones distintas. Por eso es clave analizar cada caso y revisar la documentación disponible. En MDG Advisors, te ayudamos a tomar decisiones correctas y a optimizar la tributación en la venta de tu propiedad.