admin

Nueva normativa jubilación activa

A partir del próximo 1 de abril de 2025 entra en vigor una reforma profunda de
la jubilación activa, dirigida a mejorar la compatibilidad entre el cobro de la
pensión de jubilación y la realización de actividad laboral.

Las novedades más relevantes eliminan requisitos de carrera de cotización
(suprime la exigencia de haber cotizado más de 36 años y medio para acceder
a la jubilación activa, de modo que basta con cumplir el periodo mínimo legal
de 15 años cotizados), amplían los porcentajes de pensión compatibles en
función de los años de demora y permiten simultanear incentivos de la
jubilación demorada con la activa.

Este cambio persigue, además, un enfoque de género y la ampliación de
acceso a colectivos con historiales más cortos o interrumpidos de cotización
(contribuyendo a reducir la brecha de género en pensiones), así como
incentivos para autónomos que contraten trabajadores. A continuación, un
breve recorrido por sus principales aspectos.

Aarón Cheung Gallardo.

El Portal Notarial del Ciudadano: Facilitando los trámites notariales a distancia

El Portal Notarial del Ciudadano es una innovadora herramienta digital que permitirá tanto a
individuos como a empresas realizar diversos trámites notariales de forma telemática, a través
de videollamadas. De esta manera, se elimina la necesidad de desplazarse físicamente a una
notaría.

Este portal resulta especialmente útil para empresas y clientes, ya que simplifica procesos
como la firma de poderes, apostillas, entre otros, sin requerir la presencia física del cliente en
la notaría. Además, si es necesario contar con la asistencia de un intérprete, el sistema permite
realizar videollamadas a tres personas simultáneamente, sin que el intérprete tenga que estar
físicamente presente.

Registro y acceso al portal
Para utilizar el portal, es imprescindible registrarse previamente. Las personas deberán crear
una cuenta proporcionando sus datos personales. Los requisitos para las personas físicas son
ser mayores de edad y disponer de un DNI o NIE español vigente.
En el caso de las personas jurídicas (empresas), el registro debe realizarse a través de la notaría
correspondiente, presentando la escritura de constitución de la empresa, el Acta de Titularidad
Real y los documentos de identificación del representante legal. Estos documentos originales,
podrán ser enviados a través de correo a la notaría.

Una vez completado el registro, existen tres métodos para acceder al portal:
1. Credenciales personales: DNI/NIE y contraseña.
2. Certificado digital.
3. Cl@ve PIN.

Se recomienda utilizar el certificado digital, ya que es el único método que no tiene
limitaciones para realizar cualquier tipo de procedimiento dentro del portal.

Trámites disponibles a través del portal

A través de esta plataforma, los usuarios podrán realizar diversos trámites notariales de
manera telemática, tales como:
 Solicitar autorización para préstamos hipotecarios.
 Obtener copias simples de escrituras públicas.
 Gestionar la constitución de sociedades.
 Tramitar testamentos.
 Realizar videoconferencias con el notario.
 Gestionar la legitimación de firmas.

Requisitos para videofirmar un documento público

Para poder realizar la firma electrónica de un documento público mediante videoconferencia,
es necesario cumplir con ciertos requisitos técnicos:

1. Contar con un ordenador de sobremesa o portátil con webcam y micrófono.

2. Tener instalado el certificado digital y el programa AUTOFIRMA en el dispositivo.
3. Antes de poder realizar la videofirma, el ciudadano debe completar una simulación de
firma y validar el certificado digital instalado en su ordenador.
4. Si la simulación es exitosa, el certificado digital tendrá una validez de varios meses
para su uso en el portal.
5. La cita para la videoconferencia será programada por el notario, quien establecerá la
fecha y hora exacta.

Desde MDG, invitamos a nuestros clientes a aprovechar esta plataforma, ya que facilita
enormemente la realización de trámites notariales, reduciendo los tiempos de espera y
evitando desplazamientos innecesarios.

Teresa Romero Navas

La facturación electrónica: opción u obligatoriedad

La facturación electrónica se está convirtiendo en una realidad en España, recientemente se encuentra en el punto de mira según lo recogido en el Real Decreto que desarrolla la Ley 18/2022, artículo 12, de 28 de septiembre, comúnmente conocida como la Ley Crea y Crece, pensada para la creación y crecimiento de empresas para prevenir y evitar el fraude fiscal que incluye una novedosa medida: será obligatorio expedir factura cuando el destinatario de la operación sea empresarial o profesional.

Actualmente, la Agencia Tributaria Española no ha aprobado una fecha exacta para la aplicación de esta medida, sin embargo, dicha obligación no se implementará de inmediato, sino que se ha diseñado un período transitorio para que los tanto los empresarios como los autónomos puedan adaptarse a esta nueva realidad:

  • En el plazo de 1 año desde la aprobación del Reglamento para aquellos empresarios y profesionales con volumen de operaciones superior a 8 millones de euros.
  • En el plazo de 2 años desde la aprobación del Reglamento para aquellos profesionales y empresarios con volumen de operaciones inferior a 8 millones de euros.

La factura electrónica es un documento digital que tiene la misma validez legal que una factura en papel, pero como su nombre indica se emite y recibe de forma electrónica, por lo que supondrá un ahorro de costes, la agilización de los procesos administrativos y una mejora en la seguridad de las transacciones. Asimismo, en un entorno cada vez más digitalizado, esta medida está enfocada a mejorar la gestión administrativa aumentando la eficiencia en la gestión de facturas y a reducir el uso de papel.

Esta medida, representa un paso significativo hacia la modernización del sistema empresarial y para ello, la Agencia Tributaria va a implementar una aplicación gratuita para que las pymes y autónomos remitan de inmediato sus facturas que se llama” Verifactu”. Dicha aplicación, se trata del sistema de emisión elegido de facturas verificables que busca combatir prácticas fraudulentas.

Es recomendable estar atento a las próximas actualizaciones del gobierno y Agencia Tributaria para obtener información más precisa acerca de los plazos de implementación y novedades.

Carmen Moya López

MDG Advisors

Nuevas Ventajas de la Reserva de Capitalización para 2025

En este artículo, abordamos la reserva de capitalización que se trata de un incentivo fiscal que
permite a las empresas reducir la base imponible del impuesto si destinan parte de sus
beneficios a incrementar sus fondos propios, es decir, su capital social o reservas.

Para beneficiarse de esta reducción, la empresa debe cumplir ciertas condiciones, las cuales
han sido modificadas según lo establecido en la disposición final séptima de la Ley 7/2024, con
modificaciones a partir del 1 de enero de 2025 que buscan optimizar este incentivo fiscal.

En primer lugar, se ha visto incrementado el porcentaje de reducción del 15% (reducción
vigente en 2024) al 20%, que es el nuevo porcentaje incluido, aplicable al incremento de sus
fondos propios. Este cambio, refuerza el atractivo de la reserva de capitalización para mejorar
la solvencia empresarial de las entidades españolas.

No obstante, se vincula el porcentaje de reducción en la base imponible, al incremento de la
plantilla media del contribuyente. Para mostrarlo de una manera más visual, seguiría esta
estructura:

– Un incremento de plantilla entre el 2% y el 5% permite una reducción del 23%.
– Para aumentos entre el 5% y el 10%, la reducción asciende al 26,5%.
– Incrementos superiores al 10% pueden alcanzar una reducción del 30%.

De esta forma, promueven la capitalización empresarial, así como la generación de empleo.

Otro cambio significativo es la disminución del plazo de mantenimiento del incremento de los
fondos propios. En lugar de cinco años, ahora las empresas solo deberán mantener el
incremento durante tres años. Este ajuste aumenta la flexibilidad y hace más atractiva la
planificación financiera vinculada a la reserva de capitalización.

La normativa mantiene el límite del 20% de la base imponible para aplicar la reducción, con
excepciones destinadas a aquellas empresas cuyos ingresos netos sean inferiores a un millón
de euros.

Como asesores fiscales, comprendemos la complejidad de las nuevas disposiciones y el gran
impacto que pueden tener en la gestión empresarial, optimizar la planificación fiscal y
garantizar el máximo aprovechamiento de los beneficios ofrecidos.

Carmen Moya López

¿Reparación o mejora? Cómo clasificar los gastos a la hora de la venta de tu vivienda.

En el contexto de la transmisión de bienes inmuebles en España, el cálculo de la ganancia
patrimonial puede ser un proceso complejo. Un elemento esencial radica en la correcta
clasificación de los gastos relacionados con el inmueble, diferenciando entre aquellos que
constituyen «reparaciones»; y los que se catalogan como «mejoras». Esta distinción es crucial,
ya que incide de manera directa en la determinación de la base imponible y puede evitar
eventuales revisiones o futuros requerimientos por parte de la Agencia Tributaria.

Conforme a la a Resolución de 1 de marzo de 2013 del lnstituto de Contabilidad y Auditoría de
Cuentas, se entiende por «mejora» el conjunto de actividades mediante las que se produce una
alteración en un elemento del inmovilizado, aumentando su anterior eficiencia productiva,
bien en un alargamiento de su vida útil.

Por el contrario, de acuerdo con la jurisprudencia del Tribunal Supremo, con carácter general,
se considera que los gastos de conservación o reparación son los que tienen por finalidad
mantener los inmuebles en condiciones normales de uso, evitar daños en el mismo o arreglar
los daños que se hayan producido, siempre que no provoquen la modificación de la estructura
o superficie habitable de la finca y estén destinados a mantener la vida útil del inmueble y su
capacidad productiva o de uso.

Cabe señalar múltiples casos que la Agencia Tributaria considera la existencia de reparaciones
y conservaciones, en lugar de mejoras e inversiones:

– Sustituciones de solado, forrado, raspado o pintado de techo y paredes.
– Remodelación completa de cuartos de baño y cocina.
– Instalación eléctrica nueva y de fontanería, y cambios de grifería.
– Sustituciones de la solería vieja, de ventanas y de las máquinas de aire acondicionado.
– Arreglos de la red de saneamiento, de cubierta y muros, y colocación de vigas.
– Reformas de carpintería de aluminio y madera en puertas y ventanas, así como en las
obras de impermeabilización.
– Saneamiento de tuberías y el alicatado, de humedades y grietas por ser imprescindibles
para mantener la vida útil del inmueble.

Para justificar los desembolsos realizados ante la Agencia Tributaria, es imprescindible
conservar durante al menos cuatro años la documentación detallada a continuación:

– Facturas completas
– Justificantes de pago
– Contratos o presupuestos de las obras
– Licencias y permisos
– Certificados energéticos o técnicos
– Fotografías antes y después
– Informes de tasación

No obstante, desde MDG Advisors estamos a su disposición para el análisis, preparación y
presentación de su ganancia patrimonial para evitar posibles sanciones.

Lucía Luengo Aguado

Procedimiento a seguir tras IVA caducado: Posibles actuaciones ante la Agencia Tributaria.

Ahora que comienzan las obligaciones fiscales del primer trimestre del ejercicio 2025, y teniendo en cuenta que el IVA caduca por trimestres, consideramos conveniente recordar las posibles actuaciones llevadas a cabo con la Agencia Tributaria para poder recuperar el IVA caducado.

Para ello, es importante destacar que una vez pasado el plazo de caducidad para poder recuperar el IVA establecido en la Ley 37/1992, del IVA, existen posibles actuaciones llevadas a cabo con la Agencia Tributaria para así no perder el IVA no solicitado en dicho plazo de 4 años. Para ello, debemos acudir a lo establecido en la Sentencia 1443/2013/00/00 de 22 de septiembre de 2015, la cual, tiene disponible en el presente artículo.

Según dicha Sentencia, cuando se produce la caducidad del derecho a solicitar la compensación del saldo pendiente de compensar en el IVA, nace el derecho a obtener la devolución con un nuevo plazo de 4 años de prescripción, con el fin de garantizar la neutralidad del impuesto.

En consecuencia, una vez transcurrido el plazo de caducidad estipulado en el artículo 99 de la Ley del IVA, durante el cual el sujeto pasivo no ha podido compensar el exceso de cuotas y no ha solicitado la devolución, surge un derecho de crédito a favor de éste, sometido al plazo general de prescripción en materia tributaria. Es decir, tras cuatro años sin poder compensar el saldo pendiente disponemos de otros cuatro años para solicitar su devolución.

Es decir, existe por parte el contribuyente un derecho sobre la devolución de las cuotas de IVA que no hubiera podido compensarse como consecuencia del transcurso de los cuatro años y, por lo tanto, no se produce la caducidad de ese derecho, ya que de alguna manera se originaría un enriquecimiento injusto para la Administración.

Hay que tener en cuenta que la Ley del IVA no contempla ningún procedimiento propio para aplicar este derecho por lo que el contribuyente deberá dirigirse expresamente a la Administración tributaria a través de un escrito solicitando la devolución de las cantidades de IVA cuyo derecho a deducir mediante compensación haya caducado.

Si queremos analizar la Sentencia, basándonos en un ejemplo sencillo y práctico tendríamos lo siguiente:

Una sociedad que no está acogida al régimen de devolución mensual (REDEME) del IVA, el 4t2025 podría solicitar el IVA generado desde el 4t2021 a dicha fecha (sin exceder el periodo de caducidad de 4 años), pero ¿qué pasaría con el IVA del periodo 1t a 3t de 2021 si dicho IVA no se solicitó en el 4t2024? ¿ya lo he perdido? pues no, con la Sentencia citada en el artículo se nos abre una nueva posibilidad de 4 años adicionales para recuperar dicho IVA.

La revisión de la caducidad del IVA por trimestres siempre es un procedimiento a tener en cuenta cuando estamos cerrando un trimestre, pero teniendo en cuenta la Sentencia 1443/2013/00/00 de 22 de septiembre de 2015, se abren otras posibles vías de actuación para no perder dicho IVA.

Desde MDG Asesores, una vez más nos ponemos a su disposición para ofrecerle un asesoramiento en cuanto al mecanismo de recuperación del crédito de IVA.

Leticia Cayuela Mayor.

Novedades en la declaración de la renta del 2024

Un año más, se acerca la campaña de la declaración de la renta para el año 2024. Este año el periodo de presentación abarca entre el 02 de abril y el 30 de junio, por lo que el contribuyente contará prácticamente con 3 meses completos para preparar con dedicación su renta. Recordemos que el plazo para domiciliar el pago de la renta vence el 25 de junio, por lo que es esta fecha final la que se debe tener en cuenta si el resultado de la renta es a ingresar. 

Con la publicación en el BOE (Orden HAC/242/2025, de 13 de marzo) del modelo definitivo a presentar, y pudiendo ya acceder a los datos fiscales del ejercicio de 2024, estamos en disposición de informar sobre las principales novedades que sin duda afectan a numerosos contribuyentes: 

  • Obligación de declarar para autónomos y beneficiarios de prestaciones por desempleo.

A partir de 2024, todos los autónomos que hayan estado dados de alta en el Régimen Especial de Trabajadores Autónomos (RETA) en cualquier momento del año estarán obligados a presentar la declaración de la renta, independientemente de los ingresos obtenidos. Asimismo, los beneficiarios de prestaciones por desempleo también deberán presentar la declaración del IRPF.

  • Nuevo límite en la obligación de declarar para los trabajadores con dos o más pagadores. 

El límite excluyente de la obligación de declarar en los casos de obtención de rendimientos del trabajo de dos o más pagadores pasa a ser 15.876€. 

  • Modificación en la deducciones por alquiler de vivienda.

La Ley por el Derecho a la Vivienda, aprobada en mayo de 2023, introdujo modificaciones en las deducciones por alquiler en el IRPF a partir del 1 de enero de 2024. La deducción general por alquiler de inmuebles para uso residencial se redujo del 60% al 50% de los ingresos netos, para contratos firmados con posterioridad al 26 de mayo de 2023. Sin embargo, para contratos en zonas declaradas como tensionadas, si el propietario reduce el precio del alquiler en un 5% respecto a la renta anterior, puede beneficiarse de una deducción de hasta el 90%. 

  • Incremento de la deducción por donativos. 

Como novedad, para el ejercicio 2024 se ha aumentado la base de la deducción a la que se le aplica el 80% de deducción (pasa de los originales 150 a 250 euros) y para el resto de base, se ha incrementado en 5 puntos porcentuales la deducción, pasando del 35% al 40%. 

  • Prorroga de la deducción por obras de mejora de la eficiencia energética. 

Para el ejercicio 2024 se sigue pudiendo aplicar esta deducción a las cantidades satisfechas entre el 6 de octubre de 2021 y el 31 de diciembre de 2024. 

  • Mantenimiento de la deducción por adquisición de vehículos eléctricos enchufables y de pila de combustible y puntos de recarga. 

Al igual que en el apartado anterior, se ha mantenido esta deducción para el ejercicio 2024. 

  • Implementación de la autoliquidación rectificativa. 

En el artículo 67 bis del Reglamento de IRPF se establece la autoliquidación rectificativa como la vía general para modificar una declaración ya presentada, dejando atrás el sistema anterior por el que se presentaban declaraciones complementarias o solicitudes de rectificaciones. 

  • Pago mediante tarjeta de crédito o bizum. 

Junto con los medios tradicionales, como la domiciliación bancaria, se ha apostado por la actualización de los medios de pago y ahora se permite el pago con tarjeta de crédito, en condiciones de comercio electrónico seguro, o mediante Bizum.


Desde MDG Advisors, un año más estamos a su disposición para la preparación y presentación de su declaración de la renta. 


Marina Guerrero Castronuño



El Poder de la Innovación en España: Deducciones Fiscales por I+D+i

En España, las empresas que desarrollan proyectos de investigación, desarrollo e innovación (I+D+i)
pueden acceder a incentivos fiscales significativos. Estos beneficios buscan premiar a las empresas que
invierten en innovación, como menciona Pablo Mallo en su Tax Pill del pasado mes de febrero, donde se
explica cómo aprovechar estos incentivos según la legislación vigente.

Reducción en las Cuotas de la Seguridad Social

Una de las principales ventajas para las empresas que realizan proyectos de I+D+i es la reducción de
hasta el 40% en las cuotas de la Seguridad Social de los trabajadores dedicados a estos proyectos. Este
incentivo alivia el coste laboral y facilita que las empresas puedan fortalecer sus equipos de
investigación y desarrollo.
Deducción en el Impuesto sobre Sociedades (IS)
Además de la reducción en las cuotas de la Seguridad Social, las empresas tienen derecho a deducir
hasta el 42% de los gastos asociados con I+D+i en el Impuesto sobre Sociedades (IS). Esta deducción
se aplica a los gastos relacionados con la investigación, el desarrollo y la innovación tecnológica,
incluyendo salarios, materiales, equipos y otros gastos necesarios para llevar a cabo estos proyectos.
La legislación española establece que las empresas que invierten en I+D+i pueden deducir un
porcentaje de sus gastos. Para los gastos en investigación y desarrollo, la deducción es del 25%, con un
posible incremento al 42% si se supera un umbral de inversión en años anteriores. También se
contempla una deducción del 17% sobre los gastos de personal asignado exclusivamente a actividades
de I+D.

Legislación Aplicable

La deducción por I+D+i está regulada principalmente en el artículo 35 de la Ley del Impuesto sobre
Sociedades (LIS), que establece las condiciones y los porcentajes aplicables a las actividades de
investigación, desarrollo e innovación tecnológica. En esta ley, se definen las actividades que se
consideran dentro del ámbito de I+D+i y se establecen los límites y criterios para acceder a las
deducciones.
Además de la LIS, el Reglamento del Impuesto sobre Sociedades también juega un papel crucial en la
aplicación práctica de estas deducciones. El reglamento detalla cómo se deben presentar los gastos, las
condiciones para que una actividad se considere como investigación o desarrollo, y los procedimientos
para solicitar los beneficios fiscales.
Es importante destacar que para aplicar la deducción de I+D+i, las empresas deben cumplir con ciertos
requisitos formales, como la presentación de un informe favorable del Ministerio de Economía y
Competitividad. Este informe acredita que las actividades realizadas son efectivamente de investigación,
desarrollo o innovación tecnológica, y no actividades que se encuentren fuera del alcance de la
deducción, como la producción industrial o la distribución de productos y servicios.
¿Quién Puede Aplicar la Deducción por I+D+i?

La deducción está disponible para todos los contribuyentes del Impuesto sobre Sociedades que lleven a
cabo actividades de investigación y desarrollo e innovación tecnológica. Esto incluye a entidades
mercantiles, sociedades civiles con objeto mercantil, fundaciones, asociaciones, uniones temporales de
empresas, entre otros. Incluso entidades de inversión como fondos de pensiones o de capital riesgo
pueden acceder a estas deducciones si cumplen con los requisitos establecidos por la ley.

Conclusión

Las empresas que participan en proyectos de I+D+i en España pueden beneficiarse de importantes
incentivos fiscales, como la reducción en las cuotas de la Seguridad Social y las deducciones fiscales en
el Impuesto sobre Sociedades. Estos beneficios están diseñados para fomentar la inversión en
innovación y permitir que las empresas sigan desarrollando nuevos productos, servicios y procesos que
mejoren su competitividad.

Para acceder a estas deducciones, es esencial cumplir con los requisitos establecidos en la Ley del
Impuesto sobre Sociedades y su reglamento de desarrollo. Las empresas deben asegurarse de que las
actividades que desarrollan encajen dentro de los criterios legales de I+D+i y, en caso de duda, contar
con la asesoría de un experto en la materia.

Para cualquier consulta, no duden en contactar con MDG Advisors, estaremos encantados de
ayudarles a optimizar su acceso a estos beneficios fiscales.

Sandra Gámez Chaves

¿Es la Hacienda Pública más agresiva? Tendencias recientes en inspecciones

En los últimos años, la sociedad ha percibido un endurecimiento en las políticas de recaudación de la Hacienda Pública española. Este cambio responde, en parte, a la necesidad del gobierno de equilibrar las cuentas públicas tras los desafíos económicos derivados de la pandemia y la crisis energética. 

Entre las tendencias más destacadas en las inspecciones fiscales es el uso de las herramientas de big data y la inteligencia artificial para identificar posibles irregularidades fiscales. Estas tecnologías permiten a la Agencia Tributaria detectar patrones de comportamiento que podrían indicar fraude, lo que ha llevado a un aumento en la eficiencia de las inspecciones.

Por otro lado, ha aumentado el enfoque en contribuyentes con signos externos de riqueza que no coinciden con sus declaraciones fiscales. Este tipo de inspecciones busca identificar casos en los que el nivel de vida de una persona no se corresponde con los ingresos y el patrimonio declarados, tales como viviendas de alto valor, coches de lujo, viajes o estancias en lugares exclusivos. 

Con este propósito, se ha comenzado a monitorear redes sociales como Instagram, un enfoque innovador que está ayudando a identificar discrepancias y posibles casos de fraude fiscal, aprovechando la transparencia involuntaria que generan las redes sociales.

Además, se ha intensificado el control sobre las transacciones realizadas mediante Bizum, con objeto de garantizar que estas transferencias electrónicas no se utilicen para ocultar ingresos no declarados o para facilitar operaciones fuera del radar fiscal.

Adaptarse o morir no es un desafío solo para las empresas privadas, sino también para las instituciones públicas, y Hacienda no es la excepción. Por tanto, quizás no se trata de una Hacienda Pública más agresiva, sino de un organismo que se intenta adaptar a un entorno en constante cambio. 

Isabel María Díaz Rubio


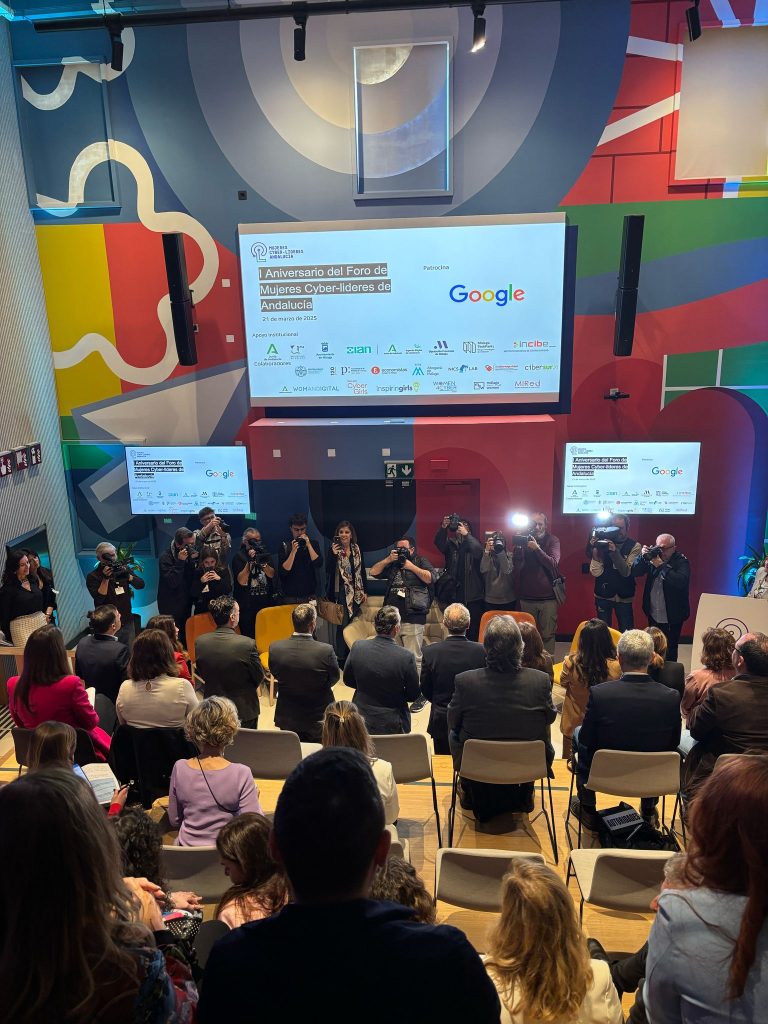
MDG presente en el I Aniversario del Foro de Mujeres Cyber-Líderes de Andalucía


Hoy, MDG ha estado presente en el I Aniversario del Foro de Mujeres Cyber-Líderes de Andalucía, un evento clave para el impulso del liderazgo femenino en el ámbito de la ciberseguridad y la tecnología. Desde las oficinas de Google, hemos compartido experiencias, conocimientos y nuestro compromiso con la innovación y la inclusión en el sector digital.

En MDG, creemos en el poder transformador de la tecnología y en la importancia de fomentar espacios donde las mujeres líderes puedan seguir creciendo y marcando la diferencia. Seguiremos apostando por iniciativas que impulsen la diversidad y el talento en la era digital.

#MDG #Ciberseguridad #LiderazgoFemenino #Innovación #ForoMujeresCyber