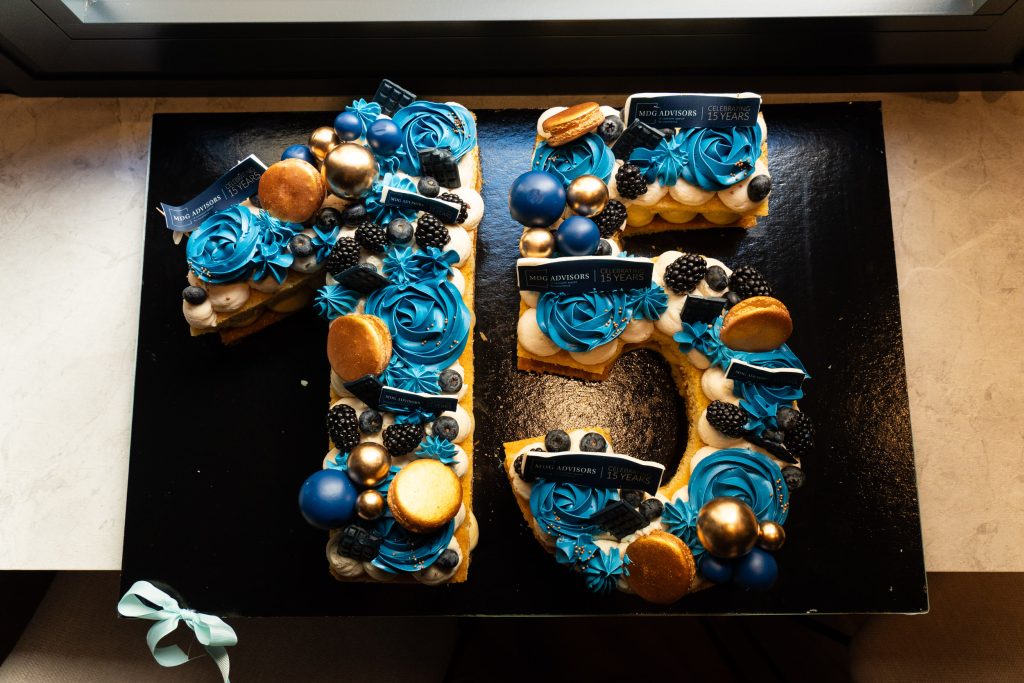2025 ES

¿Cómo Inyectar Fondos en una Sociedad Limitada Española?

En el sector inmobiliario, especialmente al trabajar con empresas españolas, una de las preguntas más frecuentes es:
“¿Cuál es la mejor forma de inyectar fondos en una Sociedad Limitada: mediante un préstamo o una aportación de capital?”

Ambos métodos son posibles, pero cada uno tiene diferentes implicaciones financieras y fiscales según la estructura de la empresa, sus objetivos y su residencia fiscal.

1. Préstamos
Los fondos aportados mediante un préstamo se registran como pasivo. Pueden generar intereses, que podrían ser deducibles o gravados según la jurisdicción. En algunos casos, los pagos de capital o intereses pueden estar limitados o sujetos a retenciones fiscales.

2. Aportaciones de Capital
Las aportaciones de capital aumentan el patrimonio de la empresa. Normalmente no requieren devolución ni intereses, pero pueden afectar la estructura accionarial y tener implicaciones fiscales.

Elegir la Mejor Opción
La decisión depende de la eficiencia fiscal, la repatriación de fondos y la estrategia a largo plazo. Dado que estas implicaciones varían según el país, es fundamental consultar a un asesor fiscal especializado antes de tomar una decisión.

Fontán y Zubizarreta: 30 años de excelencia jurídica en Marbella

Con más de tres décadas de trayectoria, Fontán y Zubizarreta Abogados se ha consolidado como uno de los despachos más reconocidos de Marbella. En una ciudad tan dinámica y cosmopolita, su historia refleja compromiso, profesionalidad y una profunda conexión con la comunidad local. El despacho ha acompañado la evolución de Marbella —desde etapas complejas hasta su consolidación como destino internacional—, creciendo junto a la ciudad y adaptándose a las nuevas realidades del sector jurídico.

Inspirados por figuras clave como Lorenzo Ruiz Barrero, que marcó una forma de ejercer la abogacía basada en la claridad, la cercanía y la excelencia, el equipo de Fontán y Zubizarreta mantiene una filosofía centrada en el cliente. “Escuchar es tan importante como asesorar”, destacan sus socios, convencidos de que la confianza y la empatía son pilares esenciales de un servicio jurídico de calidad. Su enfoque combina la tradición y la experiencia con una visión moderna, ofreciendo soluciones efectivas a una clientela internacional y exigente.

¿Debe un heredero no residente pagar impuestos en España?

Esta es una de las preguntas más frecuentes que recibimos en MDG Advisors, especialmente de clientes con bienes o familiares en distintos países.

La respuesta, sin embargo, no es tan sencilla como un “sí” o un “no”. Depende de dos factores principales: la localización de los bienes y la situación fiscal del fallecido.

👉 Si los bienes están fuera de España, el heredero no residente no tiene obligación de tributar en España.

👉 Si los bienes están situados en España, será necesario analizar el estatus del fallecido:

  • Fallecido no residente: El heredero deberá presentar la autoliquidación estatal, pudiendo elegir la comunidad autónoma en la que el valor de los bienes habría sido mayor.

  • Fallecido residente fiscal en España: El heredero también deberá realizar la autoliquidación estatal, pero podrá aplicar la normativa regional correspondiente al lugar donde el fallecido residió durante los últimos cinco años.

En definitiva, la fiscalidad de las herencias internacionales requiere un análisis detallado de cada caso. En MDG Advisors, ayudamos a nuestros clientes a entender sus obligaciones fiscales y a optimizar su carga tributaria tanto en España como en el extranjero.

Registro Horario: ¿Es Obligatorio el Fichaje Electrónico?

En los últimos meses, muchas empresas están recibiendo comunicaciones o recomendaciones por parte de proveedores externos que insisten en la supuesta obligatoriedad del registro horario electrónico. Esta situación ha generado cierta confusión, especialmente entre pymes y autónomos con empleados a cargo. Sin embargo, a día de hoy, la legislación laboral vigente en España NO exige que el fichaje se realice mediante sistemas electrónicos.

📌 ¿Qué dice la normativa actual?

El artículo 34.9 del Estatuto de los Trabajadores, tras su modificación por el Real Decreto-ley 8/2019, establece que todas las empresas deben garantizar el registro diario de la jornada laboral de sus trabajadores. Pero lo importante es lo siguiente:

🔍 La ley no establece un formato obligatorio para dicho registro.
Esto significa que el control horario puede llevarse a cabo tanto en soporte electrónico como en formato papel, siempre que sea fiable, accesible y esté disponible para posibles inspecciones laborales durante al menos cuatro años.

📄 ¿Es válido el registro en papel?

Sí. El registro manual en papel sigue siendo perfectamente legal, siempre que cumpla con los siguientes requisitos:

  • Registre el horario de entrada y salida de cada trabajador, de forma diaria.
  • Sea accesible para el trabajador, la empresa y la Inspección de Trabajo.
  • Se conserve durante el plazo legal establecido.
  • Esté firmado o validado por el trabajador.

🚫 ¿Y qué pasa con las plataformas externas que lo exigen?

Muchas empresas proveedoras de software de RRHH o prevención de riesgos laborales están promoviendo la implantación de sistemas de fichaje digital, presentándolos como “obligatorios por ley”. Aunque estos sistemas pueden aportar ventajas de gestión y control, no son exigidos legalmente.


✅ Conclusión

Hasta la fecha (octubre de 2025), no existe ninguna norma que obligue a las empresas a implantar un sistema electrónico de registro horario. Lo que sí es obligatorio es llevar un control de jornada, y esto puede hacerse de forma manual, en papel o mediante herramientas digitales, según la realidad y necesidades de cada empresa.

Aarón Cheung Gallardo. 


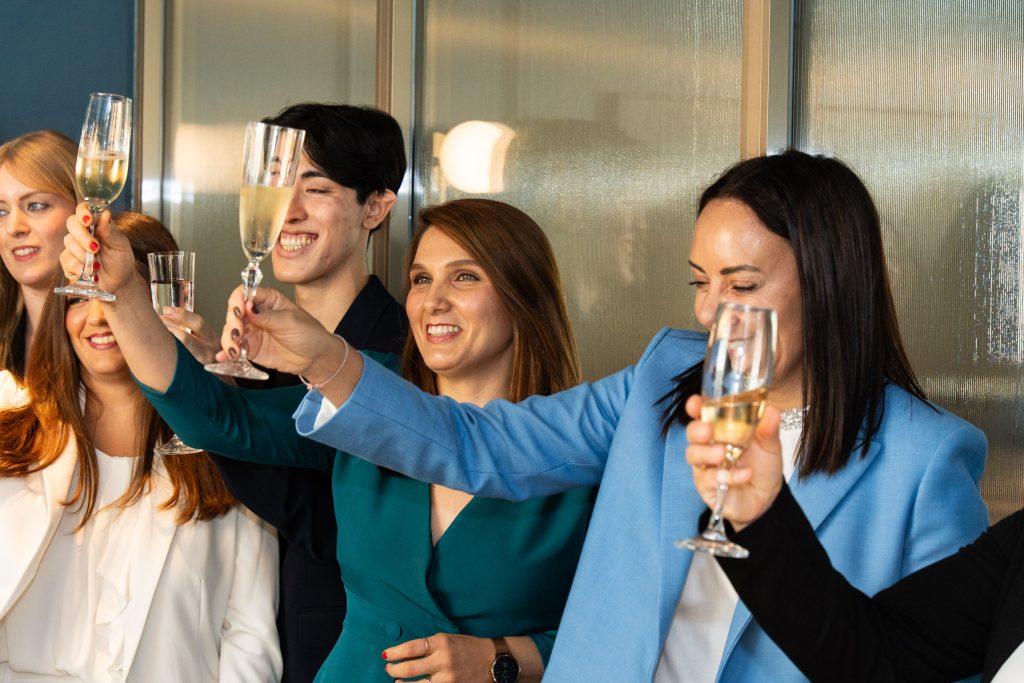
🎉 ¡Celebramos los 15 años de MDG Advisors!

Muchísimas gracias a nuestro equipo, clientes y socios por formar parte de este increíble viaje. ¡Por muchos años más de crecimiento, innovación y éxito compartido!

#MDGAdvisors #15Años #Aniversario #TrabajoEnEquipo #Innovación

Cesión de uso con opción de compra: obligaciones fiscales para no residentes en España

La inversión inmobiliaria en España por parte de no residentes ha adquirido una relevancia creciente en los últimos años. Muchos propietarios optan por fórmulas contractuales que les permitan rentabilizar sus inmuebles sin renunciar a una posible venta futura. Una de las más utilizadas es la cesión de uso con opción de compra, una figura que combina el arrendamiento con el derecho del cesionario a adquirir el inmueble en un plazo determinado. En este artículo, analizamos en profundidad cómo tributan los ingresos derivados de este tipo de contrato y qué implica la presentación del Modelo 210, conforme a lo establecido por la Dirección General de Tributos (DGT) en su Consulta Vinculante V1141-24.

La cesión de uso con opción de compra consiste en un contrato mediante el cual el propietario de un inmueble cede su uso a un tercero, normalmente mediante arrendamiento, otorgándole además el derecho de adquirirlo en el futuro. Este derecho puede ejercerse dentro de un plazo determinado y bajo condiciones previamente pactadas. Durante el periodo de cesión, el cesionario paga una renta periódica por el uso del inmueble. Adicionalmente, puede abonar una cantidad inicial —conocida como prima de opción— que le garantiza el derecho a comprar el inmueble en el futuro. Esta prima, aunque no constituye una renta periódica, tiene relevancia fiscal directa.

Cuando el propietario del inmueble no reside fiscalmente en España, los ingresos obtenidos por la cesión de uso de un inmueble situado en territorio español se consideran rentas obtenidas en España. Por tanto, están sujetas al Impuesto sobre la Renta de no Residentes (IRNR). Esto incluye tanto las rentas periódicas derivadas del uso del inmueble, que se consideran rendimientos del capital inmobiliario, como la cantidad recibida por la concesión del derecho de opción de compra, que se considera una ganancia patrimonial. Ambos tipos de ingresos deben declararse mediante el Modelo 210, aunque con plazos y criterios distintos.

La cantidad recibida por conceder el derecho de opción de compra no puede considerarse un simple anticipo del precio de venta. Se trata de una alteración patrimonial que genera una ganancia para el propietario, y como tal, debe tributar en España. La ganancia patrimonial se determina como la diferencia entre el importe recibido por la opción de compra y los gastos y tributos satisfechos por el propietario relacionados con dicha concesión. El propietario no residente debe presentar el Modelo 210 en el plazo de un mes desde la fecha en que se percibe la cantidad. Esta declaración se realiza como ganancia patrimonial obtenida sin mediación de establecimiento permanente. El tipo impositivo aplicable es del 19 % para residentes en países de la Unión Europea, Islandia o Noruega, y del 24 % para residentes en otros países.

Si el cesionario decide ejercer su derecho y se formaliza la compraventa, el propietario no residente genera una segunda ganancia patrimonial, esta vez por la transmisión del inmueble. Esta operación también debe declararse mediante el Modelo 210. La ganancia patrimonial se calcula como la diferencia entre el valor de transmisión —es decir, el precio de venta pactado, que puede incluir las rentas periódicas y la prima de opción si se han descontado del precio— y el valor de adquisición, que incluye el precio original de compra del inmueble, los gastos de adquisición (notaría, registro, impuestos) y las inversiones y mejoras realizadas. La declaración debe realizarse en el plazo de tres meses desde el fin del mes en que se formaliza la venta.

En caso de que la prima de opción ya haya sido declarada como ganancia patrimonial en el momento de su concesión, y esta se impute al precio de venta, es fundamental evitar tributar dos veces por la misma cantidad. Para ello, se recomienda restar del valor de transmisión la cantidad ya declarada y aportar copia del Modelo 210 presentado previamente por la prima de opción.

Para cumplir correctamente con las obligaciones fiscales derivadas de este tipo de contratos, es esencial identificar adecuadamente cada tipo de ingreso, presentar el Modelo 210 en los plazos establecidos, conservar toda la documentación contractual y consultar los convenios de doble imposición entre España y el país de residencia del propietario. La cesión de uso con opción de compra es una herramienta eficaz para rentabilizar inmuebles en España, pero su correcta gestión fiscal es clave para evitar sanciones, errores o tributaciones duplicadas. Tanto la prima de opción como la venta posterior generan obligaciones fiscales que deben cumplirse con precisión. Contar con asesoramiento especializado y redactar los contratos con claridad puede marcar la diferencia entre una operación rentable y una carga fiscal inesperada.

Teresa Romero Navas



✨ Constituir una sociedad limitada online ya es posible: digitalización en el ámbito mercantil

En MDG Advisors seguimos trabajando para ofrecer a nuestros clientes el mejor asesoramiento. Por ello, queremos informarles sobre un importante avance en la digitalización del ámbito mercantil: la posibilidad de constituir una sociedad limitada con aportación dineraria de manera completamente online.

Esta iniciativa supone un gran impulso para la dinamización del tejido empresarial y emprendedor, permitiendo ahorrar tiempo y recursos.

Nuestra firma acompaña a los clientes en todo el proceso:

  • Les ayudamos a cumplimentar la información necesaria a través del Portal Notarial del Ciudadano.

  • Realizamos todos los trámites para que puedan mantener una videollamada con el notario, evitando desplazamientos y agilizando la constitución.

  • Si es necesario un intérprete el día de la constitución, no hay inconveniente: nuestros profesionales organizan una videollamada A3 para traducir todo lo que se requiera.

En MDG Advisors ponemos a disposición de nuestros clientes este servicio innovador, con el objetivo de facilitar la creación de nuevas sociedades y contribuir al crecimiento económico.

Para más información sobre esta mejora en el ámbito mercantil, no duden en ponerse en contacto con nosotros.

¿Está el patrimonio del autónomo societario en riesgo por las deudas de su sociedad?

Todo el mundo tiene claro que un autónomo responde con su patrimonio por las deudas generadas por su actividad profesional, no existiendo una separación jurídica entre su patrimonio personal y el del negocio. 

Esta es la razón por la que muchos emprendedores creen que, al constituir una sociedad limitada, quedan automáticamente protegidos frente a las deudas del negocio. Sin embargo, si eres autónomo societario, debes saber que tu patrimonio personal puede estar en riesgo si no gestionas bien tu responsabilidad como administrador.

Existen varias casuísticas que dan lugar a que un socio sea autónomo societario, siendo una de las más comunes, ser administrador de la empresa y poseer más de un 25% del capital social. 

En estos casos, a pesar de que la sociedad tiene personalidad jurídica propia, podría exigirse responsabilidad personal al administrador si tienen lugar varios supuestos: 

– Gestión negligente: Si el administrador incumple sus deberes legales —como no llevar contabilidad, no presentar impuestos o actuar en perjuicio de la sociedad— puede ser demandado por los acreedores.

– Deudas con Hacienda o Seguridad Social: La Agencia Tributaria y la Tesorería pueden derivar la deuda al administrador si detectan impagos reiterados, ocultación de bienes o falta de colaboración.

– Sociedad en causa de disolución: Si la empresa entra en causa de disolución (por pérdidas, inactividad, etc.) y el administrador no convoca junta ni liquida la sociedad, puede responder con su patrimonio por las deudas generadas desde ese momento.

– Levantamiento del velo societario: En casos graves, los tribunales pueden ignorar la personalidad jurídica de la sociedad si se demuestra que se ha usado como instrumento para defraudar o eludir responsabilidades.

Por esta razón, para ayudarte a proteger tu patrimonio, te recomendamos llevar una gestión rigurosa y documentada, cumplir con todas las obligaciones fiscales, contables y mercantiles, y actuar con diligencia y transparencia. Si necesitas ayuda para conseguirlo, no dudes en contactar con MDG Advisors y te acompañaremos en el proceso.

Isabel María Díaz Rubio 


✨ La elegancia silenciosa en el trato con el cliente

Cuando se habla de la manera de trabajar en el sector legal y fiscal, hay un concepto que surge de inmediato: la elegancia silenciosa. Una forma de hacer las cosas con discreción, cuidando los detalles y ofreciendo un servicio que transmite confianza sin necesidad de ostentación.

Esa elegancia se refleja en valores como el respeto, la discreción y la cercanía, especialmente en un lugar como Marbella, donde los clientes internacionales no solo buscan un asesoramiento profesional, sino también apoyo en aspectos cotidianos de la vida en España: desde la educación de los hijos hasta la contratación de servicios. En ese proceso, la frontera entre lo profesional y lo personal a veces se difumina, y surge una relación de confianza casi de amistad.

Mantener un servicio de calidad constante a lo largo de los años no es casualidad. Responde a una estrategia clara: ser sinceros, transmitir los valores sin artificios y acompañar al cliente de manera honesta. Esa forma de actuar genera vínculos duraderos y consolida una trayectoria profesional reconocida.

A ello se suma el valor diferencial de contar con un perfil internacional y un profundo conocimiento de legislaciones fiscales de otros países. Este aspecto resulta clave para quienes desean invertir en España y necesitan un asesoramiento completo, capaz de tender puentes entre diferentes realidades jurídicas y culturales.

En definitiva, el verdadero lujo en este ámbito no está en lo visible, sino en lo que se transmite de manera silenciosa: confianza, cercanía y profesionalidad sostenida en el tiempo.

Cómo abrir una empresa en españa sin ser residente (y no morir en el intento).

Montar una empresa en otro país siempre suena a odisea… y España no es la excepción. Pero si estás pensando en crear una Sociedad Limitada (SL) sin ser residente, te adelantamos algo: es totalmente posible.

¿Quién puede montar una SL en España?

Cualquier persona o empresa, residente o no residente, puede constituir una SL en España. No necesitas tener la nacionalidad española ni vivir en el país. Pero eso sí, hay algunos pasos que no podrás saltarte, y que como extranjero pueden requerir un poco más de tiempo y paciencia.

¿Qué necesitas?

En líneas generales, vas a tener que:
1. Obtener un NIE (Número de Identificación de Extranjero).
2. Elegir un nombre para tu empresa y verificar que esté disponible.
3. Abrir una cuenta bancaria en España y aportar el capital mínimo de 3.000 €.
4. Firmar la escritura de constitución ante notario.
5. Conseguir un NIF provisional y luego el definitivo.
6. Registrar tu empresa y darte de alta en Hacienda.

Traducción: sí, hay papeleo, y más si no estás físicamente en España. Pero muchos de estos pasos pueden gestionarse con un apoderado o incluso de forma online con un asesor.

¿Y fiscalmente?

Aquí viene lo interesante: aunque no vivas en España, tu SL sí tributa aquí. Tendrás que cumplir con obligaciones como el Impuesto de Sociedades, el IVA (si procede) y presentar tus libros contables. Si además el administrador también es no residente, podrías tener implicaciones sobre la residencia fiscal de la sociedad, lo que puede afectar dónde debe pagar
impuestos.

En resumen, constituir una SL en España sin ser residente no es imposible ni prohibitivo, pero sí requiere planificación y asesoramiento. Lo más recomendable es rodearte de profesionales que conozcan el terreno y puedan ayudarte a evitar errores comunes.

España sigue siendo una puerta de entrada muy atractiva al mercado europeo, y su forma jurídica más flexible, la SL, es una opción accesible tanto para emprendedores como para empresas extranjeras que quieren establecerse aquí.

¿Complicado? No tanto si contactas con MDG Advisors.

Sandra Gámez Chaves