2025 ES
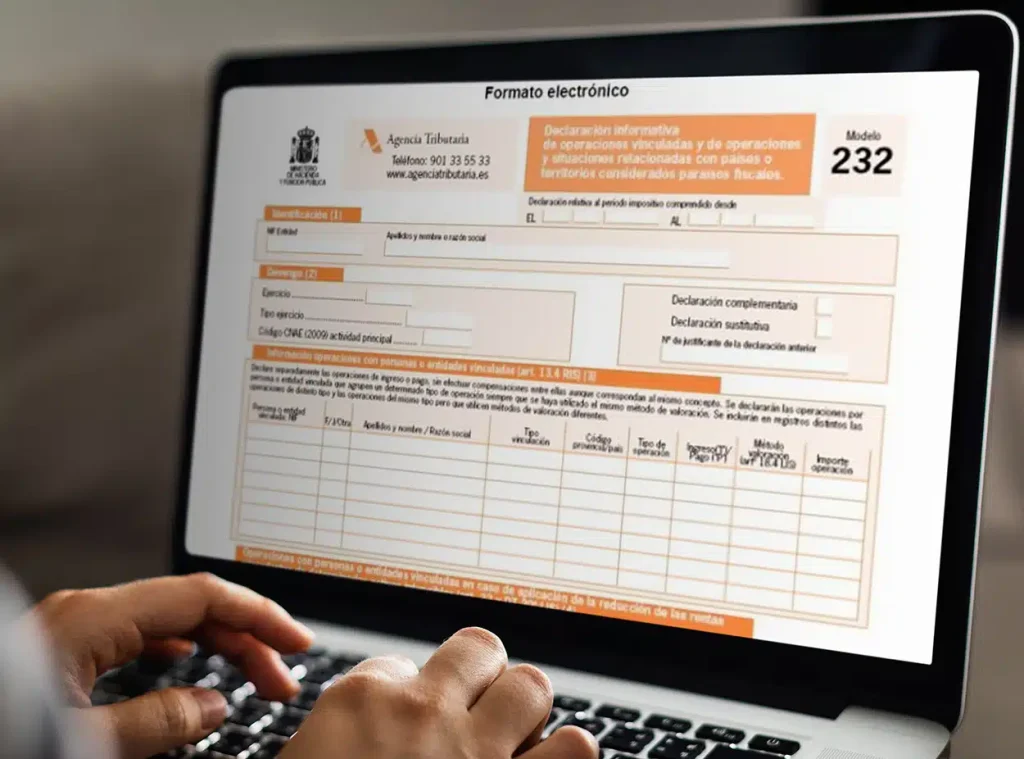
Modelo 232: Declaración informativa de operaciones vinculadas y de operaciones y situaciones relacionadas con países o territorios calificados como paraísos fiscales
Durante el mes de noviembre, las empresas deben atender una importante obligación fiscal: la presentación del Modelo 232, una declaración informativa relativa a operaciones vinculadas y a operaciones o situaciones relacionadas con países o territorios calificados como paraísos fiscales.
¿Qué es el Modelo 232?
Hasta el ejercicio 2016, esta información se incluía dentro del Modelo 200 del Impuesto sobre Sociedades. Sin embargo, desde los períodos impositivos iniciados a partir del 1 de enero de 2016, la Agencia Tributaria exige su declaración separada a través del Modelo 232, con el objetivo de mejorar el control y la transparencia en las operaciones entre entidades vinculadas.
Plazo de presentación
El Modelo 232 debe presentarse durante el mes posterior a los 10 meses siguientes al cierre del periodo impositivo.
Por ejemplo, si el ejercicio fiscal finaliza el 31 de diciembre, el plazo de presentación será del 1 al 30 de noviembre del año siguiente.
¿Quién está obligado a presentarlo?
Deberán presentar el Modelo 232 los contribuyentes del Impuesto sobre Sociedades, los no residentes con establecimiento permanente y las entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en España, siempre que realicen alguna de las siguientes operaciones:
- Operaciones realizadas con la misma persona o entidad vinculada siempre que el importe en el período impositivo supere los 250.000 euros, de acuerdo con el valor de mercado.
- Operaciones específicas (*) realizadas con personas o entidades vinculadas, siempre que el importe conjunto de cada una de este tipo de operaciones en el período impositivo supere los 100.000 euros.
- Operaciones con personas o entidades vinculadas respecto de aquellas operaciones del mismo tipo que a su vez utilicen el mismo método de valoración, siempre que el importe del conjunto de dichas operaciones en el período impositivo sea superior al 50% de la cifra de negocios de la entidad.
- Operaciones en las que el contribuyente aplique la reducción de las rentas procedentes de determinados activos intangibles prevista en el artículo 23 de la Ley del Impuesto sobre Sociedades, porque obtiene rentas como consecuencia de la cesión de determinados intangibles a personas o entidades vinculadas.
- Operaciones o posesión de valores en países o territorios calificados como paraísos fiscales independientemente de su importe.
* Tienen la consideración de operaciones específicas: (i) las realizadas por contribuyentes del Impuesto sobre la Renta de las Personas Físicas, en el desarrollo de una actividad económica, a la que resulte de aplicación el método de estimación objetiva con entidades en las que aquellos o sus cónyuges, ascendientes o descendientes, de forma individual o conjuntamente entre todos ellos, tengan un porcentaje igual o superior al 25 por ciento del capital social o de los fondos propios; (ii) las operaciones de transmisión de negocios; (iii) las operaciones de transmisión de valores o participaciones representativos de la participación en los fondos propios de cualquier tipo de entidades no admitidas a negociación en alguno de los mercados regulados de valores, (iv) las operaciones de transmisión de inmuebles y (v) las operaciones sobre activos intangibles.
Exenciones
Estarán exentas las siguientes operaciones:
- Operaciones realizadas entre entidades que se integren en un mismo grupo de consolidación fiscal.
- Operaciones realizadas por Agrupaciones de Interés Económico y las Uniones Temporales de Empresas (salvo si se acogen al régimen establecido en el artículo 22 de la LIS).
- Operaciones realizadas en el ámbito de ofertas públicas de adquisición o de ofertas públicas de venta.
La presentación del Modelo 232 se realiza exclusivamente por vía telemática, a través de la Sede Electrónica de la Agencia Tributaria.
La presentación del Modelo 232 constituye una obligación clave para las entidades que realicen operaciones vinculadas o con territorios calificados como paraísos fiscales. Cumplir con esta declaración en plazo y con la información adecuada resulta fundamental para garantizar la transparencia y el correcto cumplimiento de las obligaciones fiscales.
Sara Gámez Córdoba.
El nuevo Portal del Notariado: implicaciones jurídicas y fiscales para el mercado inmobiliario.
El Portal de la Vivienda del Notariado, lanzado por el Consejo General del Notariado en octubre de 2025, supone un punto de inflexión en la transparencia del mercado inmobiliario español. Esta plataforma, disponible en penotariado.com/inmobiliario, ofrece acceso gratuito a datos reales de compraventas formalizadas ante notario, con actualización mensual y posibilidad de búsqueda por provincia, municipio o código postal.
Desde el punto de vista jurídico y tributario, este desarrollo tiene múltiples consecuencias prácticas para asesorías fiscales, despachos jurídicos y patrimonialistas.
- Valor de referencia vs. valor de mercado
Hasta ahora, la referencia fiscal utilizada por la Agencia Tributaria y las Haciendas autonómicas era el “valor de referencia catastral” (art. 10 Ley 58/2003 LGT y art. 14 Ley 11/2021). Dicho valor servía de base imponible mínima en impuestos como el ITP-AJD, ISD o el Impuesto sobre Donaciones. Sin embargo, su cálculo —basado en modelos estadísticos y no en precios reales de escritura— generaba controversia y litigios.
El nuevo portal notarial proporciona por primera vez datos empíricos de mercado, derivados directamente de escrituras públicas. Esto permite a asesores y contribuyentes disponer de una base comparativa objetiva para impugnar valoraciones catastrales, acreditar precios de mercado ante la Administración o justificar plusvalías en IRPF y Sociedades.
- Utilidad práctica para la planificación fiscal
El portal incluye indicadores como:
- Precio medio por m² de viviendas unifamiliares o plurifamiliares.
- Nacionalidad del comprador.
- Distribución geográfica y temporal de operaciones.
- Evolución histórica de los últimos 12 años.
Esta granularidad permite afinar valoraciones patrimoniales, especialmente en procesos de reorganización empresarial, herencias o donaciones. Por ejemplo, un asesor puede documentar con datos notarialmente certificados que el valor de mercado de una vivienda en Madrid-Recoletos supera los €10.000/m², reforzando la posición del cliente frente a la Administración.
Asimismo, la información puede servir para:
- Justificar el valor normal de mercado en operaciones vinculadas (art. 18 LIS).
- Ajustar el valor contable razonable en activos inmobiliarios.
- Determinar la base imponible de la plusvalía municipal conforme a precios reales, minimizando litigios.
- Seguridad jurídica y prueba documental
El carácter público y notarial de los datos refuerza su valor probatorio. A diferencia de portales privados (Idealista, Fotocasa, etc.), las cifras del Notariado se sustentan en escrituras públicas con fe pública notarial, lo que dota al asesor de un respaldo jurídico sólido ante inspecciones, tasaciones contradictorias o reclamaciones económico-administrativas.
- Transparencia y política pública
Desde la óptica macrojurídica, esta iniciativa cumple los principios de transparencia y accesibilidad recogidos en la Ley 19/2013 de Transparencia y alinea el mercado inmobiliario español con los estándares europeos de información pública (véase Directiva 2019/1024 UE). Para los contribuyentes extranjeros, la herramienta también facilita un marco de seguridad jurídica esencial en operaciones transfronterizas.
En conclusión, el nuevo Portal del Notariado no solo democratiza el acceso a información inmobiliaria veraz, sino que redefine la práctica profesional de los asesores fiscales y jurídicos. Su correcta utilización permitirá reducir litigios, mejorar la planificación fiscal y reforzar la seguridad jurídica del contribuyente.
Jesús Raya Zamora.

IVA diferido en la importación: el plazo de solicitud se abre en noviembre.
Las empresas que realizan operaciones de importación en España pueden acogerse al régimen de IVA diferido en la importación, que permite declarar e ingresar el IVA de importación en la declaración mensual de IVA, en lugar de abonarlo en el momento del despacho aduanero.
Este sistema ofrece una ventaja significativa de liquidez, ya que evita el desembolso inmediato del IVA en el momento de la importación.
Características principales del régimen de IVA diferido
A través del sistema de diferimiento, las cuotas de IVA a la importación se declaran en la autoliquidación mensual (modelo 303) y se deducen simultáneamente, de modo que no se produce un pago efectivo de IVA. En la práctica, el proceso es neutro desde el punto de vista financiero para el importador.
El plazo para solicitar la inclusión en el régimen está abierto durante el mes de noviembre, y el sistema surtirá efectos a partir de enero del año siguiente para quienes resulten admitidos.
Las empresas deben estar inscritas en el Registro de Devolución Mensual del IVA (REDEME) para poder acogerse al régimen.
Aspectos prácticos a tener en cuenta
Una vez que la empresa aplica el régimen de IVA diferido en la importación, conviene considerar los siguientes puntos:
1.No es necesario informar de ello en las declaraciones aduaneras.
No se debe marcar ninguna opción específica en el DUA. El propio sistema de despacho verificará, en el momento de la admisión del DUA, si el importador ha ejercido o no la opción por el diferimiento del pago.
2. Declaración en el modelo de IVA.
Las cuotas de IVA liquidadas por la Administración deberán consignarse en la autoliquidación del periodo en el que se notifique la liquidación. En el caso de las importaciones, dicha notificación se produce en la fecha del levante.
3.Cumplimiento y posibles sanciones.
Si un operador no incluye todas las cuotas de IVA de importación notificadas durante un mes en la declaración correspondiente a ese mismo periodo, las cantidades no incluidas pasarán directamente a periodo ejecutivo de cobro, siguiendo el criterio FIFO.
Además, la no consignación, consignación incorrecta o incompleta de las cuotas de IVA correspondientes a importaciones liquidadas por la Administración puede constituir una infracción tributaria, susceptible de sanción.
Ventajas del régimen de IVA diferido
- Evita el pago anticipado del IVA en aduanas.
- Compensación inmediata en la autoliquidación mensual.
- Mejora la liquidez y la planificación financiera.
- Simplifica la gestión de las operaciones de importación.
Cómo solicitar la aplicación del régimen
La solicitud para acogerse al régimen de IVA diferido debe presentarse ante la Agencia Tributaria durante el mes de noviembre. La aplicación del sistema será efectiva a partir de enero del año siguiente.
Si su empresa realiza importaciones y desea acogerse a este régimen o necesita asesoramiento sobre el procedimiento, puede contactar con nuestra firma. Nuestro equipo estará encantado de ayudarle a gestionar la solicitud y resolver cualquier duda relacionada.
Marina Guerrero Castronuño.