2026 ES

Establecerse en España: ¿una SL española o un establecimiento permanente?

Cuando una empresa extranjera decide operar en España, una de las primeras cuestiones fiscales y jurídicas que se plantean es si constituir una sociedad de responsabilidad limitada española, conocida como SL, u operar a través de un establecimiento permanente.

Ambas opciones permiten a una empresa internacional desarrollar actividades en España, pero tienen implicaciones jurídicas, fiscales y administrativas diferentes.

  1. SL española

Una SL española es una entidad jurídica independiente constituida en España. Tiene su propia personalidad jurídica, contabilidad, obligaciones fiscales y responsabilidad.

Ventajas:

Una SL ofrece una clara separación entre la empresa matriz extranjera y la empresa española. Esto puede limitar la responsabilidad, proporcionar una presencia local más sólida y facilitar la contratación de empleados, la firma de contratos, la apertura de cuentas bancarias y el establecimiento de credibilidad ante clientes, proveedores e instituciones.

También puede ser una estructura más adecuada para proyectos a largo plazo, operaciones comerciales y empresas que planean crecer en España.

Inconvenientes:

La constitución y el mantenimiento de una SL implican la constitución formal, la contabilidad, la presentación de declaraciones fiscales, los estados financieros anuales y las obligaciones de cumplimiento corporativo. También puede requerir más gestión administrativa que otras alternativas.

  1. Establecimiento permanente

Un establecimiento permanente permite a una empresa extranjera operar en España sin crear una sociedad española independiente. Por lo general, se establece cuando la empresa extranjera tiene un lugar fijo de negocios, un agente dependiente o un cierto nivel de actividad en España.

Ventajas:

Un establecimiento permanente puede ser una forma más directa de empezar a operar en España manteniendo el negocio bajo la empresa extranjera. Puede resultar útil para proyectos específicos, pruebas iniciales de mercado u operaciones que no requieran una entidad española totalmente independiente.

Contras:

La empresa extranjera sigue expuesta directamente a la actividad española. Esto puede implicar un mayor riesgo legal y comercial para la empresa matriz. Además, el establecimiento permanente debe cumplir con las obligaciones fiscales, contables y de información de España.

Desde el punto de vista fiscal, determinar correctamente los beneficios atribuibles al establecimiento permanente español también puede resultar complejo, especialmente cuando existen transacciones entre la sede central y la operación española.

¿Qué opción es mejor?

No hay una respuesta única. La estructura adecuada depende de la naturaleza del negocio, la duración prevista, los objetivos comerciales, la exposición al riesgo, los planes de contratación, la situación fiscal y la estructura internacional del grupo.

Como norma general, una SL puede ser más adecuada para una presencia estable y a largo plazo en España, mientras que un establecimiento permanente puede considerarse para actividades más limitadas o basadas en proyectos.

Antes de iniciar operaciones en España, es muy recomendable analizar ambas opciones desde una perspectiva jurídica, fiscal y práctica.

En MDG Advisors, estaremos encantados de ayudarle a elegir la estructura adecuada para su negocio en España.
¿Cuándo se considera que una persona física es residente fiscal en España?

Para las personas que se trasladan a España, una de las primeras cuestiones fiscales que deben plantearse es si pueden llegar a ser residentes fiscales en España.

Esto es importante porque, por lo general, los residentes fiscales en España tributan en este país por sus ingresos mundiales, y no solo por los ingresos generados en España.

Según la normativa fiscal española, se puede considerar que una persona física es residente fiscal en España si cumple alguno de los siguientes criterios:

  1. Más de 183 días en España

Si una persona pasa más de 183 días en España durante un año natural, puede considerarse residente fiscal en España.

Las ausencias temporales suelen contabilizarse como días pasados en España, a menos que se pueda demostrar debidamente la residencia fiscal en otro país.

  1. Intereses económicos principales en España

Una persona también puede convertirse en residente fiscal en España si sus principales actividades o intereses económicos se encuentran en España, ya sea de forma directa o indirecta.

Esto puede incluir actividades empresariales, empleo, inversiones u otras conexiones económicas relevantes.

  1. Vínculos familiares

La legislación española también presume la residencia fiscal en España cuando el cónyuge y los hijos menores a cargo de la persona residen habitualmente en España, salvo que se demuestre lo contrario.

Convertirse en residente fiscal en España puede tener consecuencias importantes, entre ellas obligaciones en materia del impuesto sobre la renta de las personas físicas, requisitos de declaración de activos en el extranjero y la necesidad de revisar los ingresos percibidos de otros países.

En situaciones internacionales, los convenios de doble imposición pueden ayudar a determinar dónde debe considerarse finalmente residente fiscal una persona cuando más de un país reclama la residencia.

Por este motivo, es muy recomendable revisar la situación antes de trasladarse, pasar un tiempo significativo en España o transferir intereses empresariales o familiares a España.

En MDG Advisors, estaremos encantados de ayudarle a analizar su situación de residencia fiscal y a planificar su traslado a España con claridad y confianza.

Genia

Presentamos GENIA,
la nueva herramienta de inteligencia artificial de MDG Advisors.

Diseñada para analizar, aprender y actuar para brindar un mejor servicio a nuestro equipo.

GENIA optimiza procesos, acelera la toma de decisiones y nos ayuda a ofrecer respuestas más rápidas, inteligentes y estratégicas.

Una solución de inteligencia artificial hecha a medida, creada desde dentro y adaptada a las necesidades reales de nuestros clientes, al igual que todos nuestros servicios.

GENIA.
Mucho más que un nombre.

G — Generando valor.
Automatizando tareas repetitivas para que nuestro equipo pueda centrarse en el asesoramiento estratégico.

E — Eficiencia operativa.
Menos trabajo mecánico. Más enfoque en lo que realmente aporta valor.

N — Naturalidad de uso.
Simple, directa y accesible para el trabajo diario.

I — Inteligencia aplicada.
Aplicada a los procesos reales de nuestra firma.

A — Adaptación continua.
Evolucionando junto a nuestros clientes y sus necesidades.

GENIA.
La inteligencia artificial al servicio del talento humano.

La retención del 5% en obras: tratamiento fiscal y especial referencia al IVA.

En el sector de la construcción es habitual que el promotor retenga al constructor un 5% del importe de las certificaciones de obra como garantía de correcta ejecución. Aunque se denomine comúnmente “retención”, no debe confundirse con una retención tributaria. Se trata de una garantía contractual o legal destinada a cubrir eventuales defectos, repasos, remates o responsabilidades derivadas de la ejecución de la obra. La Ley 38/1999, de Ordenación de la Edificación, prevé que la garantía anual por daños materiales derivados de vicios o defectos de ejecución que afecten a elementos de terminación o acabado pueda sustituirse por una retención del promotor del 5% del importe de la ejecución material de la obra. Por tanto, su finalidad no es reducir el precio, sino asegurar el cumplimiento correcto de las obligaciones del constructor.

Obra en curso y obra terminada

La primera distinción relevante es si la obra se encuentra en curso o terminada. Durante la ejecución, el constructor suele emitir certificaciones parciales por los trabajos realizados. En estos casos, el promotor puede pagar el importe certificado minorado en el 5% retenido. Esta cantidad queda pendiente de pago hasta que se produzca la recepción de la obra, transcurra el plazo de garantía o se verifique la correcta ejecución. En cambio, cuando la obra está terminada, la retención debe regularizarse: puede ser liberada y abonada al constructor, ejecutada total o parcialmente para cubrir defectos acreditados, o minorar definitivamente el precio si así se acuerda y queda debidamente documentado.

Tratamiento específico en IVA
Desde la perspectiva del IVA, la retención del 5% exige analizar el devengo y la base imponible.Con carácter general, el artículo 75 de la Ley 37/1992 del IVA establece que el impuesto se devenga cuando se realiza la entrega del bien o se presta el servicio. No obstante, cuando existen pagos anticipados anteriores a la finalización de la operación, el IVA se devenga en el momento del cobro, pero únicamente por los importes efectivamente percibidos. Asimismo, el artículo 78 de la Ley del IVA dispone que la base imponible está constituida por el importe total de la contraprestación. Esta regla debe aplicarse con cautela cuando hay cantidades retenidas en
garantía que no se cobran en el momento de la certificación.

La Dirección General de Tributos, en la Consulta Vinculante V0053-13, de 9 de enero de 2013, ha señalado que, en certificaciones de obra que constituyen pagos anticipados, la base imponible del IVA debe estar formada por los importes efectivamente percibidos, sin incluir las cantidades retenidas en garantía que no se han cobrado. Así, si una certificación asciende a 100.000 euros y el promotor retiene un 5%, pagando únicamente 95.000 euros, el IVA correspondiente a esa certificación anticipada debería calcularse sobre 95.000 euros, no sobre 100.000 euros. La situación cambia al finalizar la obra. En el momento de la entrega, puesta a disposición o recepción final, si las cantidades retenidas siguen formando parte del precio debido al constructor, deberán integrarse en la base imponible del IVA, salvo que proceda su minoración por defectos, incumplimientos o acuerdo entre las partes.
En caso de que la retención se ejecute por defectos de obra, será necesario analizar si estamos ante una reducción de precio, una indemnización o una compensación de créditos, ya que cada supuesto puede tener consecuencias fiscales distintas. Si existe una minoración definitiva del precio, podría resultar aplicable el artículo 80 de la Ley del IVA y, en su caso, la emisión de factura rectificativa.

Perspectiva del constructor y del promotor
Para el constructor, la retención afecta directamente a su tesorería y a la correcta repercusión del IVA. Es recomendable que las facturas distingan entre importe certificado, importe retenido, base imponible e importe efectivamente cobrado.
Para el promotor, la retención constituye una garantía, pero no una rebaja automática del precio. Si decide no liberarla, debe contar con soporte contractual, técnico y documental suficiente. Además, en ejecuciones de obra inmobiliaria debe analizarse la posible aplicación de la inversión del sujeto pasivo prevista en el artículo 84.Uno.2.o.f) de la Ley del IVA, especialmente en contratos entre promotor y contratista relativos a urbanización, construcción o rehabilitación de edificaciones. La Consulta Vinculante V2583-12 resulta relevante en esta materia. En conclusión, la retención del 5% debe documentarse cuidadosamente en contrato, certificaciones y facturas. Una correcta separación entre obra en curso y obra terminada, junto con un adecuado tratamiento del IVA, evita anticipar impuestos sobre importes no cobrados y reduce riesgos fiscales para constructores y promotores.

La automatización de la IA en el ámbito laboral

La expansión de la automatización y la inteligencia artificial (IA) está transformando el mercado laboral a una velocidad sin precedentes. Lejos de provocar únicamente la desaparición de empleos, este fenómeno está generando una reconfiguración profunda del trabajo en el que mientras ciertas ocupaciones disminuyen, emergen nuevas profesiones más especializadas y cualificadas.

En sectores como la manufactura, la logística o la atención al cliente, las tareas repetitivas y predecibles son cada vez más asumidas por máquinas y algoritmos; Robots industriales, sistemas de gestión automatizada y asistentes virtuales permiten aumentar la eficiencia y reducir costes, lo que ha llevado a la reducción de determinados puestos operativos de baja cualificación.

Sin embargo, esta misma transformación está impulsando la creación de empleo en áreas que requieren habilidades más avanzadas y personal altamente cualificado principalmente en el sector tecnológico.

Perfiles como ingenieros en inteligencia artificial, analistas de datos, especialistas en ciberseguridad o desarrolladores de software son hoy más demandados que nunca. Además, surgen nuevas profesiones híbridas que combinan conocimientos técnicos con capacidades humanas como la creatividad, el pensamiento crítico o la gestión.

Los expertos coinciden en que el impacto de la IA no es tanto la destrucción de empleo como su evolución. El reto principal radica en la adaptación de los trabajadores, empresas e instituciones que deben apostar por la formación continua y la adquisición de nuevas competencias para no quedar rezagados y en una implantación de forma solida y definitiva en las empresas para proporcionar el máximo rendimiento de la misma.

En este contexto, la educación y la capacitación profesional juegan un papel clave. Programas de reciclaje laboral, formación en habilidades digitales y políticas públicas orientadas a la transición laboral serán esenciales para garantizar que los beneficios de la automatización se distribuyan de manera equitativa y eficiente.

En definitiva, la inteligencia artificial no elimina el trabajo, sino que lo redefine. El futuro del empleo dependerá de la capacidad de la sociedad para adaptarse a este cambio y aprovechar las oportunidades que ofrece la tecnología.

Málaga impulsa su crecimiento turístico con más estancias y mayor proyección internacional

Málaga arranca 2026 con un turismo más sólido: en marzo registró 149.893 viajeros y 312.095 pernoctaciones, lo que supone un 1,88% más de visitantes y un 7,78% más de noches. La estancia media sube a 2,08 días (+5,58%) y la ocupación hotelera alcanza el 85,7%, siete puntos por encima del año anterior, reflejando un turismo de mayor calidad y mayor impacto económico.

El mercado internacional continúa liderando el crecimiento, con un 1,63% más de viajeros y un 9,42% más de pernoctaciones. Reino Unido y Alemania encabezan las llegadas, mientras que los mercados asiáticos muestran avances destacados: China aumenta un 17% sus noches y Corea del Sur crece un 22% en viajeros y un 33% en pernoctaciones. En el ámbito nacional, Andalucía y Madrid descienden, pero Cataluña y la Comunidad Valenciana crecen. El primer trimestre cierra con un 4,8% más de viajeros y un 8,34% más de pernoctaciones, consolidando un modelo turístico en expansión.

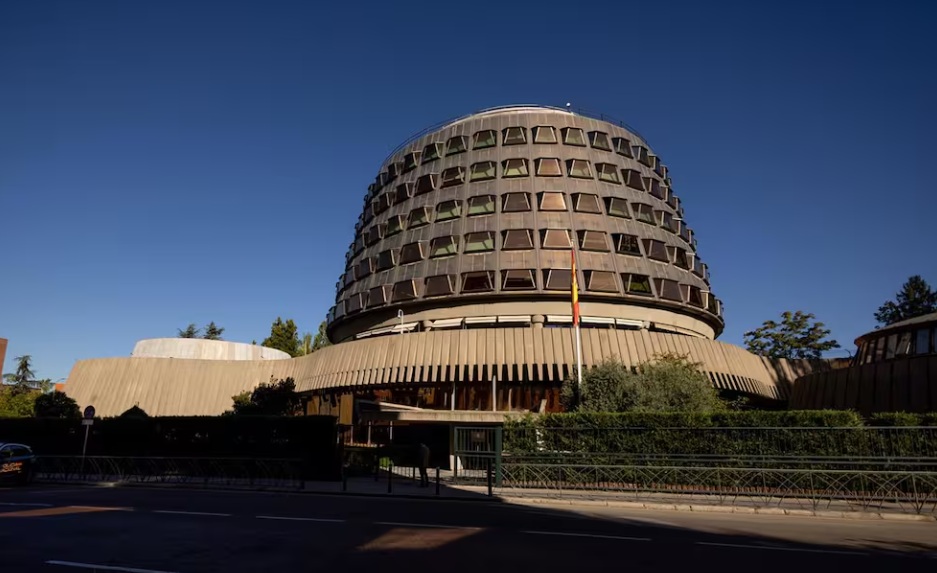
El Tribunal Constitucional avala el “valor de referencia”: análisis de la Sentencia 13/2026

El Tribunal Constitucional ha resuelto definitivamente una de las principales controversias en el ámbito de la fiscalidad inmobiliaria: la validez del denominado “valor de referencia” como base imponible en determinados tributos.
Mediante su Sentencia 13/2026, de 12 de febrero, el alto tribunal declara la constitucionalidad del sistema introducido por la Ley 11/2021, confirmando que su utilización en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP) y en el Impuesto sobre Sucesiones y Donaciones (ISD) no vulnera el principio de capacidad económica.

Origen de la controversia:
La cuestión de inconstitucionalidad planteada por el Tribunal Superior de Justicia de Andalucía partía de una crítica clara: la utilización del valor de referencia como base imponible suponía, en la práctica, sustituir el valor de mercado —tradicionalmente utilizado— por un valor objetivo, determinado de forma masiva por la Administración, sin atender a las circunstancias concretas del inmueble.
Ello podía generar situaciones en las que el contribuyente tributase por un valor superior al realmente pagado, cuestionando así su adecuación al principio de capacidad económica consagrado en el artículo 31.1 de la Constitución Española.

El “valor de referencia” como método objetivo:
El valor de referencia es un valor administrativo fijado por la Dirección General del Catastro a partir de datos de mercado (compraventas formalizadas ante notario), con el objetivo de dotar de mayor seguridad jurídica al sistema y reducir la litigiosidad asociada a la comprobación de valores.
Este valor actúa, en la práctica, como una base mínima de tributación en operaciones inmobiliarias.
La reforma operada en 2021 supuso un cambio de paradigma: se pasó de un sistema basado en el “valor real” (y en su comprobación posterior por la Administración) a un sistema de determinación objetiva previa.

Fundamentación del Tribunal Constitucional:
El Tribunal Constitucional avala este modelo apoyándose en varios argumentos clave:
1. Compatibilidad con el principio de capacidad económica
El tribunal considera que el valor de referencia no grava capacidades económicas ficticias, en la medida en que se basa en valores medios de mercado y cuenta con mecanismos de corrección que impiden que supere el valor de mercado.

2. Legitimidad de los métodos objetivos
Se reafirma la doctrina consolidada según la cual el legislador puede optar por sistemas de estimación objetiva de la base imponible por razones de simplificación administrativa y seguridad jurídica, siempre que no resulten arbitrarios.

3. Existencia de mecanismos de defensa para el contribuyente
Un elemento clave para la constitucionalidad del sistema es que el contribuyente puede impugnar el valor de referencia si considera que no se ajusta a la realidad del inmueble, aportando prueba en contrario.

Aspectos controvertidos que subsisten:
A pesar del aval del Tribunal Constitucional, la sentencia no elimina todas las dudas prácticas:
– El valor de referencia sigue siendo un valor estandarizado, que puede no reflejar lascaracterísticas singulares del inmueble.
– Se consolida un sistema en el que la carga de la prueba recae en el contribuyente, obligándole a recurrir si discrepa del valor asignado.
– La impugnación requiere, en la mayoría de los casos, informes periciales, con el coste y complejidad que ello implica.

En este sentido, aunque el sistema es constitucional, no necesariamente está exento de controversia en su aplicación práctica.

Implicaciones para contribuyentes y asesores:
La sentencia tiene importantes consecuencias:
– Refuerza la seguridad jurídica del sistema del valor de referencia.
– Consolida su uso como base imponible en la fiscalidad inmobiliaria.
– Obliga a contribuyentes y asesores a analizar previamente el valor de referencia antes de formalizar cualquier operación.
En particular, resulta clave anticipar posibles discrepancias y valorar la conveniencia de documentar adecuadamente el valor de mercado del inmueble desde el inicio.

Conclusión
La Sentencia 13/2026 del Tribunal Constitucional supone un respaldo definitivo al valor de referencia como instrumento de cuantificación de la base imponible en el ámbito inmobiliario.
No obstante, su aplicación práctica seguirá generando debate, especialmente en aquellos supuestos en los que el valor administrativo se aleje de la realidad económica de la operación.
Por ello, el asesoramiento fiscal especializado continúa siendo esencial para evitar contingencias y gestionar adecuadamente el riesgo tributario.

Se prorroga la suspensión de la causa de disolución por pérdidas hasta 2026

El pasado mes de marzo de 2026 se ha aprobado una nueva prórroga de una de las medidas más relevantes adoptadas durante la pandemia del COVID-19 en materia societaria: la no consideración de determinadas pérdidas a efectos de la causa legal de disolución.
En concreto, el Real Decreto-ley 7/2026, de 20 de marzo, ha restablecido la suspensión de la causa de disolución prevista en el artículo 363.1.e) de la Ley de Sociedades de Capital, ampliando su vigencia hasta el cierre del ejercicio iniciado en el año 2026.

¿En qué consiste esta medida?
Con carácter general, una sociedad debe disolverse cuando las pérdidas dejan reducido su patrimonio neto a una cifra inferior a la mitad del capital social. Sin embargo, con motivo de la crisis sanitaria, se introdujo una excepción para evitar que empresas viables, pero afectadas por pérdidas coyunturales, se vieran obligadas a disolverse.
Así, la normativa permite no computar las pérdidas correspondientes a los ejercicios 2020 y 2021 a efectos de determinar si concurre dicha causa de disolución.

Evolución de la medida:
Esta medida no es nueva, sino que forma parte de un régimen excepcional que se ha ido prorrogando en los últimos años:
– Inicialmente introducida por la Ley 3/2020, en el contexto del COVID-19.
– Posteriormente ampliada por distintas normas en 2021, 2022 y 2025.
– Y ahora nuevamente prorrogada mediante el Real Decreto-ley 7/2026.
La continuidad de esta medida pone de manifiesto que los efectos económicos de la pandemia siguen teniendo impacto en el tejido empresarial.

¿Hasta cuándo se aplica?
La principal novedad es que la exclusión de las pérdidas de 2020 y 2021 se extiende hasta el cierre del ejercicio iniciado en 2026.
Esto implica que, a la hora de analizar la situación patrimonial de una sociedad en ejercicios como 2022, 2023, 2024, 2025 o 2026, dichas pérdidas no deben tenerse en cuenta.
No obstante, si una vez excluidas estas pérdidas el patrimonio neto sigue siendo inferior a la mitad del capital social, deberán adoptarse las medidas legalmente previstas (convocatoria de junta, ampliación o reducción de capital, disolución, etc.).
La norma también introduce medidas adicionales, como la posibilidad de reformular las cuentas anuales en determinados supuestos, así como flexibilizar la convocatoria de juntas generales ya previstas, lo que otorga mayor margen de actuación a los administradores.

Conclusión:
La prórroga de esta medida supone un alivio para muchas sociedades, ya que evita que pérdidas extraordinarias derivadas de la pandemia desencadenen automáticamente una causa de disolución.
No obstante, resulta fundamental realizar un análisis riguroso de la situación patrimonial de la empresa, teniendo en cuenta tanto esta normativa excepcional como las obligaciones legales vigentes, para evitar posibles responsabilidades de los administradores.

IRPF 2025: Todas las novedades que debes conocer antes de declarar

La declaración de la renta correspondiente al ejercicio 2025 llega con cambios importantes que conviene conocer antes de su presentación. La Agencia Tributaria introduce novedades que
afectan tanto a la forma de declarar como a las deducciones aplicables, y que pueden influir directamente en el resultado final.

A continuación, explicamos de forma clara y práctica los puntos clave que debes tener en cuenta.

Cambios en la autoliquidación:

Se introducen mejoras en el modelo de declaración con el objetivo de facilitar correcciones y
reforzar el control:
– Anulación de declaraciones ya presentadas: nueva casilla que permite dejar sin efecto una declaración presentada por error cuando el contribuyente no estaba obligado a declarar.
– Regularización de la cuota de autónomo (RETA): como consecuencia de la regularización de las cuotas del RETA correspondientes a ejercicios anteriores, las diferencias se reflejarán como mayor o menor gasto deducible en el ejercicio actual.
– Bono Social Térmico: se añade una casilla específica para declarar esta ayuda pública.
– Premios (juegos, rifas y concursos): nuevas casillas que permiten identificar mejor este tipo de ingresos, tanto si tienen fines publicitarios como si no.
– Casillas de control obligatorias: el sistema incluirá avisos que el contribuyente deberá marcar antes de presentar la declaración, obligando a revisar determinados aspectos.

Reducciones:
– Eliminación en estimación objetiva (módulos): desaparecen las reducciones aplicables por la adquisición de gasóleo agrícola y fertilizantes.
Esto supone una reducción de beneficios fiscales para quienes tributan en este régimen.

Deducciones en la cuota íntegra:
– Obras de eficiencia energética: se amplía el plazo para poder aplicar esta deducción, incentivando mejoras en viviendas.
– Vehículos eléctricos y puntos de recarga: se prorroga la deducción hasta 2026.
– Gastos de gimnasio o centro deportivo: nueva deducción de hasta 100 € por contribuyente.
– Celiaquía: nueva deducción para compensar el mayor coste de productos sin gluten de hasta 100€ por cada persona integrante del núcleo familiar del contribuyente con la enfermedad diagnosticada.
– Gastos veterinarios: deducción de hasta 100€, con carácter temporal.
– DAMA: incremento de la deducción por gastos en guarderías y centros de educación infantil autorizados., modificándose el Art. 69.9 Reglamento de IRPF, como consecuencia de la Sentencia del Tribunal Supremo 8/2004, de 8 de enero.
– Rentas del trabajo bajas (≤ SMI): deducción de hasta 340€ para los perceptores con menores ingresos.

Tributación del ahorro:
Se incrementa el tipo impositivo al 30% para importes superiores a 300.000 € en la baseliquidable del ahorro.
Esta medida aumenta la progresividad del sistema fiscal en las rentas más altas.

En suma, estas novedades refuerzan el control en la presentación de la declaración, reduce  ciertos beneficios en el régimen de módulos e introduce nuevas deducciones orientadas a la
sostenibilidad, la salud y el apoyo a las familias, además de aumentar la tributación del ahorro para rentas más altas.

Ante estos cambios, resulta fundamental revisar cada situación personal para aplicar correctamente las novedades y optimizar la carga fiscal. En MDG Advisors podemos ayudarle a analizar su caso de forma personalizada y ofrecerle el asesoramiento necesario para cumplir con sus obligaciones fiscales con seguridad y eficiencia.

¿Cuándo puede aplicarse el tipo del 15 % en el Impuesto sobre Sociedades? Claves según la Consulta V1627-25 de la DGT.

El tipo reducido del 15 % en el Impuesto sobre Sociedades es uno de los principales incentivos fiscales para las empresas de nueva creación, ya que permite tributar por debajo del tipo general.

No obstante, este beneficio fiscal no se aplica automáticamente a todas las sociedades recién constituidas. La aplicación de este incentivo exige analizar si realmente existe una nueva actividad económica o si, por el contrario, la nueva sociedad supone una continuación de una actividad previamente desarrollada por los socios o por entidades vinculadas.

En este contexto, la Consulta Vinculante V1627-25, de 15 de septiembre, de la Dirección General de Tributos (DGT) revisa los requisitos para aplicar el tipo reducido cuando la entidad de nueva creación realiza la misma actividad que sus socios o que entidades vinculadas a estos.

Marco normativo: el tipo reducido para entidades de nueva creación

El artículo 29.1 de la Ley 27/2014 del Impuesto sobre Sociedades establece que las entidades de nueva creación que desarrollen actividades económicas tributarán al tipo del 15 % en:
– el primer período impositivo en el que obtengan una base imponible positiva, y
– el período impositivo siguiente.

Este régimen pretende favorecer la creación de nuevas empresas y aliviar la carga fiscal en los primeros años de actividad.

No obstante, la propia norma establece una serie de supuestos en los que no se considera que exista una verdadera nueva actividad, lo que impediría aplicar el tipo reducido.

Supuestos en los que no se puede aplicar el tipo reducido

El artículo 29.1 de la Ley del Impuesto sobre Sociedades excluye la aplicación del tipo reducido, entre otros casos, cuando:

1. Existe transmisión de la actividad desde personas o entidades vinculadas

No se considera iniciada una nueva actividad cuando la actividad económica ha sido realizada previamente por personas o entidades vinculadas y posteriormente transmitida, por cualquier título jurídico, a la entidad de nueva creación.

2. La actividad ya era ejercida por una persona física con control mayoritario
Tampoco se considera nueva actividad cuando la actividad fue ejercida durante el año anterior por una persona física que posee una participación superior al 50 % en la nueva sociedad.

3. La entidad forma parte de un grupo mercantil
Las entidades que formen parte de un grupo mercantil en los términos del artículo 42 del Código de Comercio no pueden acogerse al tipo reducido.

4. La sociedad tiene carácter patrimonial

El tipo reducido tampoco resulta aplicable cuando la entidad tiene la consideración de entidad patrimonial, es decir, cuando su activo está compuesto mayoritariamente por bienes o derechos no afectos a una actividad económica.

Coincidencia de actividad con los socios: criterio de la DGT
Una de las cuestiones más habituales en la práctica es determinar si puede aplicarse el tipo reducido cuando la sociedad de nueva creación desarrolla la misma actividad que sus socios o que otra entidad vinculada.

La Consulta Vinculante V1627-25 aclara que la mera coincidencia de actividad no impide, por sí sola, la aplicación del tipo reducido.
Para que opere la exclusión prevista en la ley es necesario que exista una transmisión jurídica de la actividad o del negocio desde la entidad o persona que venía desarrollándolo.
En consecuencia, si no existe transmisión del negocio y se cumplen los requisitos legales, la sociedad de nueva creación puede beneficiarse del tipo reducido, aunque sus socios hayan desarrollado previamente una actividad similar.

Conclusión
La doctrina administrativa confirmada por la Consulta Vinculante V1627-25 de la DGT pone de manifiesto que la aplicación del tipo reducido del 15 % en el Impuesto sobre Sociedades requiere analizar las circunstancias concretas de cada caso.

En particular, resulta esencial comprobar:

– si existe transmisión de la actividad desde otra entidad o persona vinculada,
– si alguno de los socios ostenta una participación mayoritaria tras haber ejercido
previamente la actividad, y
– si la entidad forma parte de un grupo mercantil o tiene carácter patrimonial.
En definitiva, la coincidencia de actividad entre la nueva sociedad y sus socios no determina automáticamente la exclusión del incentivo, pero sí exige un análisis detallado de la estructura societaria y del origen de la actividad para evitar riesgos fiscales.